Sept des dix premières sociétés du S&P 500 appartiennent aujourd'hui au "secteur" de l'intelligence artificielle (IA), et toutes les sociétés qui y sont affiliées pèsent 40% de l'indice. Tout le monde parle de l'IA au singulier, comme d'un bloc homogène. Pourtant, derrière cet acronyme coexistent vingt métiers qui n'ont ni les mêmes clients, ni les mêmes marges, ni les mêmes perspectives, ni les mêmes défis. L'intelligence artificielle n'est pas un secteur, c'est une chaîne de valeur. Suivons-la du début à la fin, dans l'ordre de fabrication, du dessin de la puce jusqu'à votre téléphone, pour voir qui génère vraiment des bénéfices.
Imaginons que vous demandiez à ChatGPT, Gemini, Claude ou Copilot d'organiser une semaine de vacances en famille. Coût de l'opération, une vingtaine de dollars d'abonnement mensuel. La réponse, obtenue en quelques minutes, a pourtant exigé trois ans de préparation et fait appel à vingt métiers différents. Tout commence par un dessin de puce, tracé dans les logiciels de Cadence et Synopsys sur des briques louées au britannique Arm. Nvidia vend neuf GPU sur dix, entre 30'000 et 40'000 dollars pièce, tandis que Broadcom et Marvell dessinent des puces sur mesure pour Google ou Amazon. La gravure suit au Japon, où Shin-Etsu et SUMCO fondent le silicium, puis chez ASML pour graver en ultraviolet extrême, avant que TSMC ne fabrique la puce dans ses fabs à Taïwan. La mémoire à haute bande passante vient ensuite, dominée par SK Hynix et Micron, de manière à ce que puce et mémoire soient empilées chez TSMC ou ASE. Vient enfin le test, confié pour plus de 90% du marché à Advantest et Teradyne, l'un des maillons les plus rentables de la chaîne.
Le module gagne les assembleurs de serveurs, Dell ou Supermicro, souvent fabriqués à Taïwan par Foxconn, un métier qui paie mal. Des dizaines de milliers de GPU sont ensuite reliés par les équipements réseau d'Arista et Cisco, le signal voyageant dans la fibre de Corning. La machine doit ensuite être hébergée dans un data center, où la chaîne bute davantage sur l'électricité plus que sur le silicium. Equinix en possède les murs, Vertiv refroidit les salles, et les turbines de forte puissance ne sortent principalement des usines de GE Vernova et Siemens Energy. L'exploitant final, un hyperscaler comme Microsoft, Amazon ou Meta, y investira des centaines de milliards de dollars, devenant en quelque sorte le chiffre d'affaires de tous les métiers rencontrés en amont. Il reste à apprendre à la machine à penser. La donnée d'entraînement est dominée par Scale AI (non coté) et la donnée propriétaire par RELX. Les modèles de fondation d'OpenAI ou Anthropic vendent leurs réponses au token, mais les modèles open source de DeepSeek tirent les prix vers le bas, au point que le métier reste déficitaire. Snowflake rassemble les données de l'entreprise, que Palantir transforme en applications, avant que Salesforce ne les livre à l'utilisateur final.
Trois ans ont passé et nous voilà revenus à votre réservation de vacances. Elle a traversé toute la chaîne en quelques minutes, sans même que vous ne vous en rendiez compte. Décomposons les vingt dollars d'abonnement. La boutique d'Apple ou de Google en prélève 25%, soit 5 dollars, un péage qui n'appartient à aucun maillon. Sur le solde, l'éditeur de l'application paie 8 dollars au laboratoire, qui paie à son tour l'hyperscaler pour la machine, lequel paie le fabricant de serveurs et le propriétaire des murs, la moitié du coût d'un data center partant dans le calcul. Le fabricant de serveurs, en bout de course, paie le processeur, la mémoire, le test et la fonderie. Les marges racontent la même histoire. Elles sont de 30% à 60% en haut de chaîne, de 12% à 16% chez les installateurs, et négatives dans les laboratoires. Plus on remonte vers le silicium, plus les profits sont tangibles. Plus on descend vers l'usage, plus ils restent à l'état de promesse.
Les vingt principaux métiers de l'IA passés au crible des marges et de la concurrence
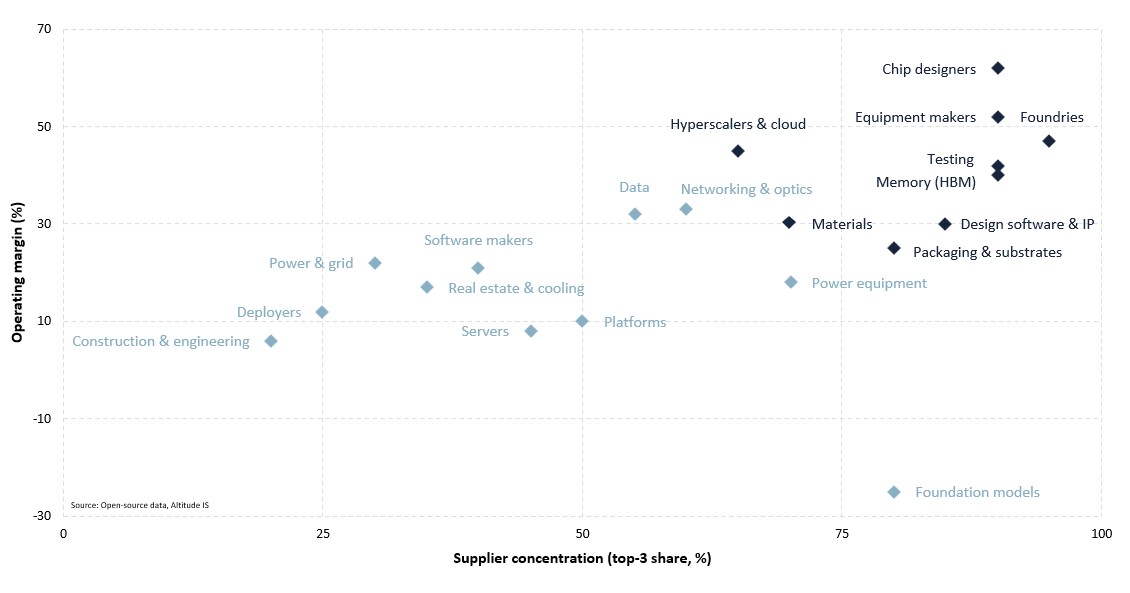
Le parcours de ces vingt dollars permet de dresser une grille de lecture des métiers les plus rentables et les moins sous pression. Les sociétés qui génèrent les plus gros chiffres d'affaires ne sont pas nécessairement celles qui dégagent les plus gros profits. Tout dépend de leurs marges. Les modèles et les logiciels, par exemple, captent la plus grande part de l'abonnement, mais la forte concurrence y comprime les marges. A contrario, certains fournisseurs spécifiques parviennent facilement à transformer leurs ventes en juteux profits. Croiser la marge opérationnelle et la concentration de l'offre (cf. graphique) permet ainsi de repérer les métiers les mieux placés. La lithographie d'ASML, la gravure de pointe de TSMC, les processeurs de Nvidia, la mémoire de SK Hynix et les testeurs d'Advantest occupent le coin supérieur droit.