Il y a trois ans, nous estimions que l’opposition entre gestion active et passive était mal évalué les deux ont leurs mérites, et l’essentiel est de savoir où et quand chacune fonctionne. Cette conclusion tient. Ce qui a changé, c’est le marché. Les actifs passifs ont dépassé les actifs actifs; la concentration des indices atteint des records aux Etats-Unis et sur les marchés émergents. En obligataire, la pondération par capitalisation signifie que plus un Etat emprunte, plus son poids augmente, alors que les investisseurs doutent du crédit.
1. Les principes et ce que disent les données
La gestion passive consiste à répliquer un indice, généralement en détenant ses composantes selon leur pondération dans l’indice. Elle repose sur la logique des marchés efficients: après prise en compte des coûts, l’investisseur moyen ne peut pas battre le marché. La stratégie rationnelle consiste donc à s’exposer au marché à moindre coût. A l’inverse, la gestion active s’écarte volontairement des pondérations de l’indice, en partant du principe que certaines erreurs de valorisation existent et que le talent des gérants permet de les exploiter.
Les fonds indiciels détiennent désormais environ un cinquième de la capitalisation moyenne des sociétés américaines cotées. Plus discret, le véhicule lui-même est devenu un outil de gestion active: les ETF activement gérés ont atteint un record de 2 600 milliards de dollars en juillet 2026. «Passif» et «ETF» ne sont donc plus synonymes; le véritable débat porte désormais sur ce que contient le véhicule.
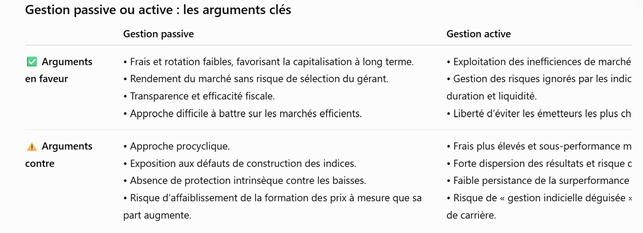
Deux arguments, encore marginaux en 2023, occupent aujourd’hui une place centrale. Un indice actions pondéré par la capitalisation est, en réalité, une stratégie de momentum déguisée: il alloue l’essentiel du capital aux titres qui ont déjà le plus progressé. Pour les obligations, le mécanisme est moins intuitif: un indice pondéré par la valeur de marché accorde davantage de poids aux émetteurs qui se sont le plus endettés. Par ailleurs, acheter l’indice ne signifie pas participer aux décisions d’allocation du capital: la gestion passive ne fonctionne que parce que les investisseurs actifs continuent d’évaluer les titres. Si trop de capitaux cessent de remettre en question les prix, les erreurs de valorisation risquent de s’amplifier plutôt que de se réduire.
Les données de fond restent néanmoins sans ambiguïté. Sur quinze ans, environ 90% des fonds actifs américains de grandes capitalisations ont sous-performé le S&P 500. Morningstar, qui compare les gérants à des fonds passifs accessibles aux investisseurs et nets de frais plutôt qu’à un indice théorique, constate que seuls 21% des fonds actifs, toutes catégories confondues, ont à la fois survécu et dépassé leur équivalent passif moyen sur dix ans. Mais la moyenne masque les endroits où se trouve la valeur. Les résultats par catégorie reproduisent presque exactement le schéma d’efficience.
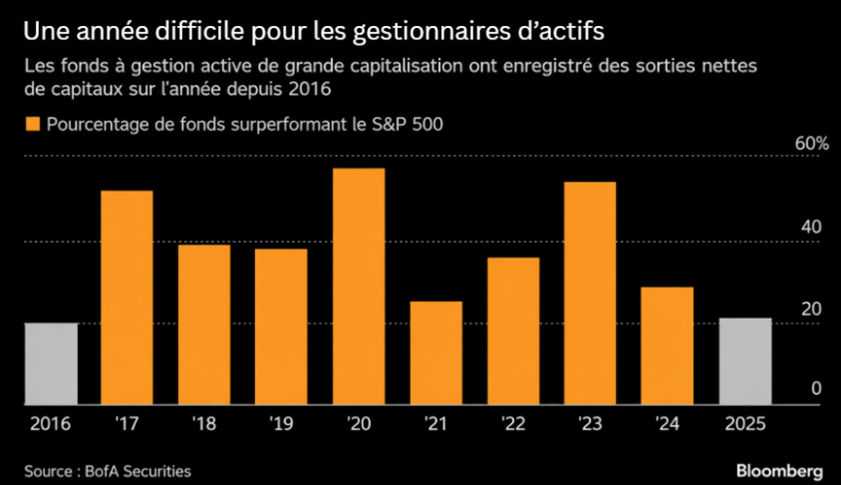
Source: BofA
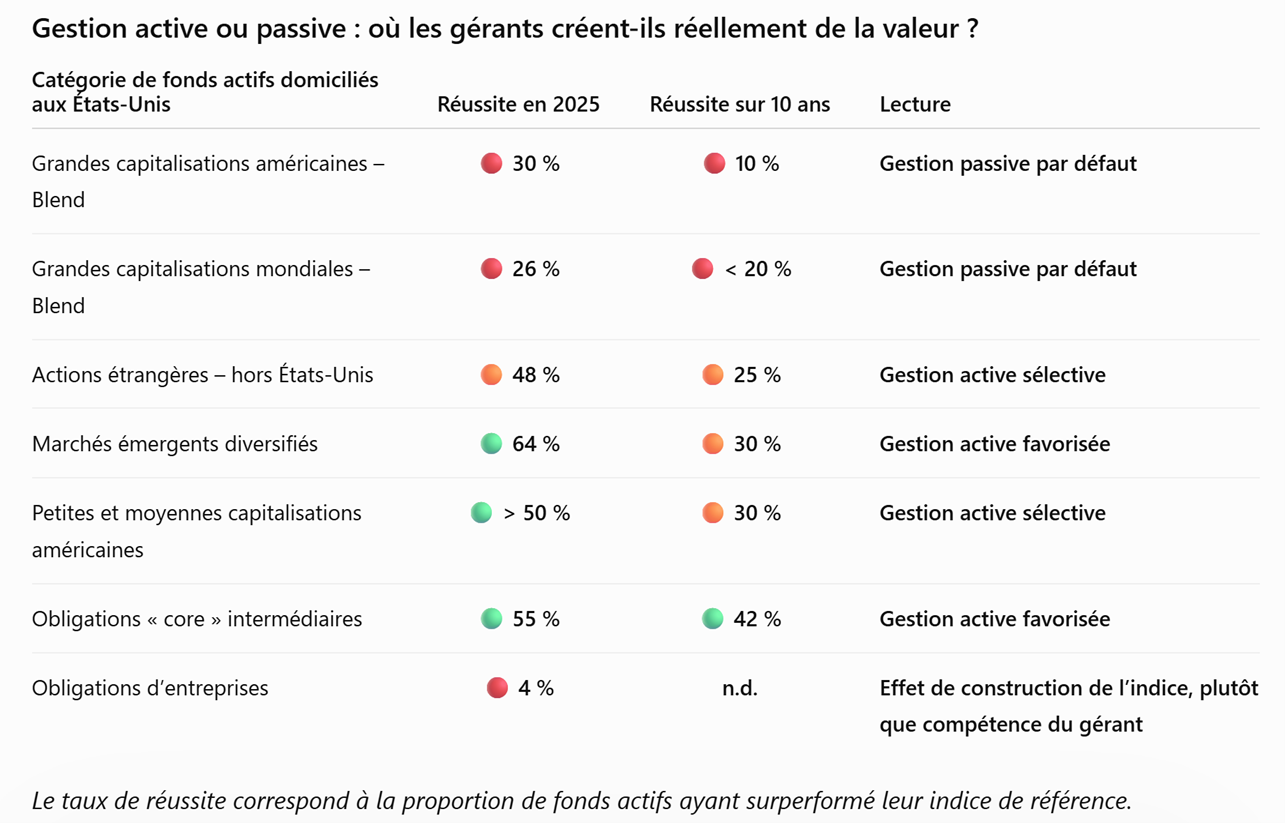
Le Morningstar European Barometer, qui couvre près de 32’000 fonds, montre la même configuration: les catégories obligataires dépassent 55%, les actions des marchés émergents se situent autour de 50%, tandis que les grandes capitalisations britanniques et européennes sont nettement sous les 30%. Les frais restent le meilleur facteur prédictif de la réussite: dans 16 des 20 catégories, un gérant figurant dans le quintile le moins cher améliore ses chances de succès. La dispersion est également importante et, dans les catégories les moins efficientes, présente une asymétrie positive: la récompense associée à un bon gérant dépasse la pénalité liée à un mauvais. La sélection n’est donc pas une loterie, mais un travail qui doit se concentrer là où le potentiel de gain est le plus élevé.
2. Ce qui a changé: concentration, effet de levier et illusion de diversification
Si la performance moyenne plaide pour la gestion passive sur les marchés efficients, le contenu actuel des indices incite à ne pas les accepter sans esprit critique.
L’indice américain est devenu un pari sur dix entreprises et un seul thème. Les dix plus grandes valeurs du S&P 500 représentent 38% de l’indice, un record largement supérieur au pic de la bulle internet. Nvidia pèse à elle seule 8%, sa plus forte pondération depuis 1981; avec Apple et Microsoft, le trio atteint environ 18%. Contrairement à 2000, ces dix valeurs sont toutes liées à l’intelligence artificielle, ce qui renforce leur corrélation. L’investisseur qui pense détenir «le marché américain» possède en réalité un portefeuille concentré, tiré par le momentum, dont les pondérations sont renforcées par les flux entrants. Les bénéfices justifient en partie cette concentration, les dix premières valeurs générant une part disproportionnée des profits de l’indice. Mais détenir l’indice constitue un choix actif, avec un profil de risque spécifique.
Les marchés émergents sont désormais encore plus concentrés. Le changement est d’autant plus frappant qu’ils sont précisément achetés pour diversifier. TSMC représente à elle seule 14% du MSCI EM, soit davantage que l’ensemble des valeurs indiennes. Avec Samsung Electronics et SK Hynix, trois fabricants de semi-conducteurs pèsent 26% de l’indice et les dix premières valeurs 38%, contre respectivement 3% et 23% il y a dix ans. Taïwan a dépassé la Chine comme première pondération géographique, tandis que les technologies de l’information approchent 37%. L’indice EM est ainsi devenu un pari à effet de levier sur le matériel lié à l’IA, avec une exposition complémentaire à la Chine: le même thème qui domine le S&P 500, via d’autres valeurs. Les données de Copley montrent que 93% des fonds EM détiennent TSMC: la concentration est donc généralisée. Que les marchés émergents aient été la meilleure catégorie pour les gérants actifs en 2025 n’est pas une coïncidence: c’est là que l’indice s’est le plus éloigné de ce que les investisseurs pensent acheter.
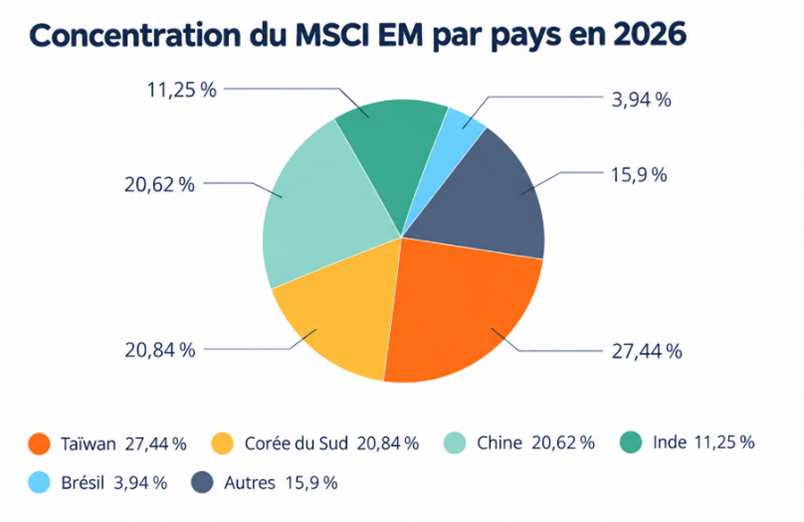
Source: MSCI
Les indices obligataires récompensent les émetteurs les plus endettés. Les indices actions sont pondérés par la capitalisation boursière, qui reflète au moins un jugement sur la valeur. Les indices obligataires le sont par la valeur de marché de la dette en circulation: plus un Etat emprunte, plus son poids dans l’indice augmente et plus un investisseur passif doit en acheter. La BRI souligne que ce mécanisme affaiblit la discipline de marché et peut encourager l’endettement. Cette faiblesse était théorique lorsque les bilans souverains étaient solides et les rendements proches de zéro. Depuis, les ratios dette/PIB et les coûts du service de la dette du G7 ont environ doublé, tandis que le poids des Treasuries dans l’indice US Aggregate est passé de 25% à 39% au cours de la décennie précédant 2019 et continue d’augmenter.
En 2026, alors que les rendements à long terme atteignent des plus hauts de plusieurs décennies aux Etats-Unis, au Japon, au Royaume-Uni et en France, les principales pondérations d’un indice mondial d’obligations souveraines correspondent précisément aux émetteurs dont les trajectoires budgétaires préoccupent le plus les investisseurs. Cela crée une surpondération structurelle des pays aux dynamiques d’endettement les plus fragiles et, les émetteurs les plus endettés empruntant à long terme, de la duration. Les indices pondérés par le PIB ou la capacité d’endettement ont surperformé leurs équivalents pondérés par la valeur de marché depuis le Covid. Mais la réponse la plus robuste reste la gestion active: sous-pondérer les émetteurs surendettés, gérer la duration et arbitrer le long de la courbe sont précisément ce qu’un indice pondéré par l’endettement ne peut pas faire.
3. Une approche pragmatique
Une approche en architecture ouverte permet de combiner les deux styles de gestion, sans modifier les principes sous-jacents: seul leur équilibre évolue en fonction des caractéristiques des marchés.
La gestion passive est privilégiée lorsque les marchés sont efficients et que les indices sont correctement construits. Les grandes capitalisations des marchés développés, aux Etats-Unis comme à l’échelle mondiale, constituent le cas le plus évident: sur dix ans, la probabilité de sélectionner un gérant capable de surperformer son indice après frais est d’environ une sur dix. Le choix du passif suppose toutefois une sélection rigoureuse de l’indice. Lorsque la concentration devient excessive, des variantes équipondérées, plafonnées ou intégrant des critères de qualité peuvent constituer des alternatives pertinentes. Un tracker pondéré par la capitalisation doit alors être considéré comme une exposition concentrée et dimensionné en conséquence.
La gestion active est privilégiée lorsque des inefficiences persistent et que les indices sont mal construits: marchés émergents, petites et moyennes capitalisations, ainsi que segments obligataires «core» et flexibles. Sur les marchés obligataires, une exposition passive pondérée par l’endettement constitue notamment un risque structurel plutôt qu’un cœur de portefeuille neutre. La préférence va donc aux gérants disposant d’une liberté explicite pour s’écarter des pondérations des émetteurs.
Dans tous les cas, la sélection se concentre sur les stratégies affichant les niveaux de frais les plus faibles. Lorsque le meilleur gérant disponible présente une probabilité limitée de générer de l’alpha, la gestion passive est privilégiée. L’analyse porte ainsi sur la stratégie plutôt que sur son étiquette: de nombreuses approches actives offrent désormais des caractéristiques de liquidité, de transparence et de coûts autrefois associées exclusivement aux fonds indiciels.
Aucun indice ne peut toutefois déterminer la structure du portefeuille dans son ensemble. Même un indice aussi large que le MSCI World ne couvre qu’une seule classe d’actifs et ne renseigne ni sur la répartition entre actions et obligations, ni sur la couverture du risque de change, ni sur la place des actifs alternatifs. Les fonds multi-actifs fondés sur des règles permettent de combler une partie de cette lacune, au prix d’une personnalisation limitée.
Une approche bancaire apporte ici une valeur ajoutée qu’aucune formule ne peut reproduire: distinguer les marchés sur lesquels la gestion active justifie ses frais de ceux où elle ne les justifie pas, identifier les gérants compétents, comprendre leur comportement lors des phases de baisse et des changements de régime, puis rééquilibrer le portefeuille avant que ces évolutions ne se reflètent dans les performances.
Conclusion
Les données demeurent aussi claires qu’en 2023: en moyenne, les gérants actifs sous-performent et, sur les marchés les plus efficients, l’indexation à faible coût reste difficile à battre. Les indices ont toutefois évolué. Sur les marchés actions, ils sont devenus des expositions concentrées sur un même thème, aux Etats-Unis mais aussi, plus étonnamment, sur les marchés émergents. Sur les marchés obligataires, ils surpondèrent mécaniquement les emprunteurs les plus endettés, précisément lorsque leur solvabilité peut être remise en question. Accepter ces indices sans examen constitue donc, en soi, une décision active.