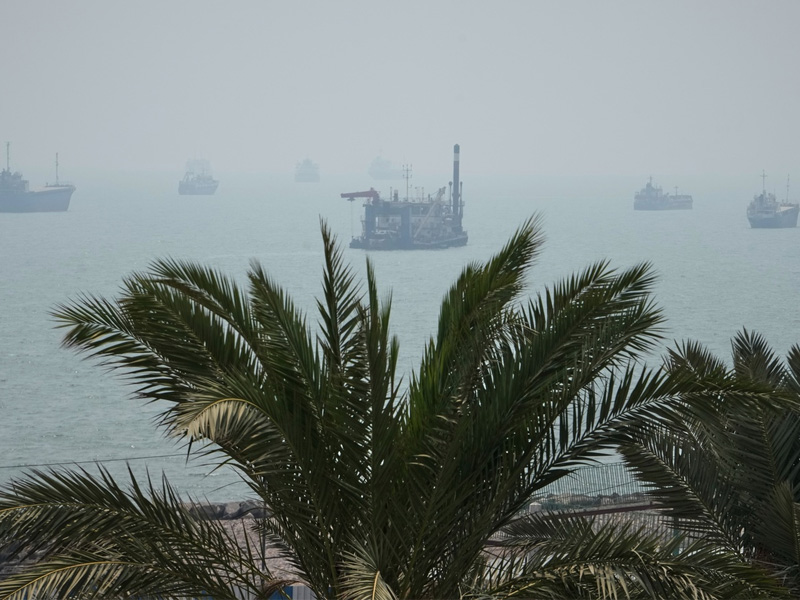
Retour à la case départ. Alors que les investisseurs avaient poussé un soupir de soulagement après la signature du protocole d’accord entre les deux belligérants, les escarmouches ont repris de plus belle dans le détroit d’Ormuz. Au pays de l’or noir comme ailleurs, la maxime de Lavoisier s’applique: la contrainte sur l’offre se transforme en une multitude de tensions tout au long de la chaîne de valeur énergétique. Des répercussions qu’il convient désormais d’analyser.
Des flux pétroliers difficiles à mesurer
Encore faut-il déterminer l’ampleur réelle de la pénurie à laquelle les marchés pétroliers sont confrontés. Le 2 septembre, Chris Wright, secrétaire américain à l’Energie, a déclaré que 17 millions de barils par jour (mbj) avaient traversé le détroit deux jours plus tôt, le lundi 31 août. De son côté, l’Agence internationale de l’énergie estime, dans son dernier rapport mensuel, que seuls 7,6 mbj ont emprunté ce passage en moyenne au mois d’août, soit environ 13 mbj de moins qu’avant le conflit.
Qui dit vrai? La réalité se situe probablement entre ces deux estimations, notamment en raison des dark crossings, ces traversées effectuées par des navires tous feux et transpondeurs éteints. Pour tenter d’y voir plus clair, la banque d’affaires américaine Goldman Sachs a mené une étude combinant les données du cabinet spécialisé Kpler avec des estimations historiques, afin de corriger les biais méthodologiques. Selon ses analystes, les exportations seraient ainsi remontées à 15 mbj à la fin du mois d’août.
Les deux coussins de sécurité qui avaient permis de limiter les dégâts durant la première phase du conflit ne sont plus mobilisables dans les mêmes proportions.
La situation s’est toutefois nettement dégradée au début du mois de septembre, les deux protagonistes appliquant la loi du talion dans une version pétrolière: tanker contre tanker. Face à ce regain de tensions, le Brent «daté», qui reflète les échanges physiques, atteint 125 dollars le baril au moment de la rédaction de ces lignes. Le «baril papier», soit le contrat à terme sur le Brent pour livraison en novembre, évolue quant à lui autour de 103 dollars.
Par ailleurs, les deux coussins de sécurité qui avaient permis de limiter les dégâts durant la première phase du conflit ne sont plus mobilisables dans les mêmes proportions. Les réserves stratégiques américaines se situent à leur plus bas niveau depuis quarante-quatre ans, tandis que les importations chinoises sont inférieures de 20% à celles d’août 2025. Dans le même temps, les Houthis gagnent du terrain aux abords d’un autre passage stratégique: le détroit de Bab el-Mandeb.
Du pétrole au gaz, la crise se propage
La flambée du Brent n’est pourtant que la partie émergée de l’iceberg. Les navires fantômes transportant principalement du pétrole brut, les exportations de gaz naturel liquéfié (GNL) restent désespérément faibles, à environ 20% de leur moyenne d’avant-conflit, toujours selon Goldman Sachs. La prolongation du cas de force majeure par le Qatar crée en outre une compétition acharnée entre les acheteurs européens et asiatiques, dont les prix constituent la seule véritable variable d’ajustement.
En Europe, le prix du gaz avoisine ainsi 80 euros par mégawattheure afin d’attirer les méthaniers, alors même que les réserves peinent à se reconstituer. Lors du dernier relevé, les installations européennes n’étaient remplies qu’à 64% de leur capacité, soit 18 points de pourcentage sous leur moyenne des cinq dernières années à la même période.
Le raffinage sous haute tension
La palme des tensions physiques revient toutefois aux produits raffinés. Au blocage du détroit d’Ormuz s’ajoutent les répercussions des attaques contre les capacités de production russes. Le raffinage, activité cyclique par excellence, affiche dès lors des marges inédites, de l’ordre de 40 dollars par baril des deux côtés de l’Atlantique.
Au sein du complexe aval, c’est le diesel qui présente les stocks les plus faibles. Cette situation a provoqué une envolée de son prix à plus de 6 dollars le gallon aux Etats-Unis – ce qui correspond à une marge de raffinage, ou crack spread, d’environ 100 dollars par baril –, dépassant ainsi le précédent record établi en 2023.
Washington dégaine l’arme financière
Faute de parvenir à débloquer la situation par la force, l’administration américaine a décidé d’adapter sa stratégie en recourant à l’arme financière. Le 24 août, Scott Bessent a évoqué un «D-Day économique», estimant que la banqueroute de l’Iran était entrée dans «une phase d’accélération». Concrètement, les Etats-Unis menacent de sanctions dites secondaires les entités qui continueraient de traiter avec leur adversaire.
Dans ce contexte, tous les regards se tournent naturellement vers la Chine, dont les petites raffineries privées absorbent la majeure partie du brut iranien. Cette question devrait occuper une place centrale lors de la rencontre entre les dirigeants américain et chinois prévue le 24 septembre.
Les banques centrales face au choc énergétique
De leur côté, même si elles sont mal armées pour répondre à un choc d’offre, les banques centrales ne peuvent rester les bras croisés face aux conséquences de la hausse des prix des hydrocarbures sur l’inflation. C’est dans ce contexte que la Banque centrale européenne, puis la Réserve fédérale américaine, ont relevé leurs taux directeurs ainsi que leurs prévisions d’inflation. La BCE anticipe désormais une inflation sous-jacente mesurée par l’indice HICP de 2,6% en 2027, tandis que la Fed prévoit une inflation sous-jacente PCE de 2,5% aux Etats-Unis.
Le principal enjeu pour les institutions monétaires reste l’apparition d’effets de second tour et, à terme, un éventuel désancrage des anticipations d’inflation. A cet égard, les anticipations d’inflation à cinq ans dans cinq ans, indicateur de marché largement suivi par les investisseurs, ont progressé de 10 points de base depuis le début de l’année en Europe, à 2,15%, tandis qu’elles sont restées stables aux Etats-Unis, à 2,4%.
L’électrification, nouvel impératif stratégique
Dans l’attente d’un hypothétique effet indirect du resserrement monétaire sur le prix des hydrocarbures, la Commission européenne a opportunément publié cet été un plan visant à accélérer l’électrification des usages et à renforcer le poids des électrons face aux molécules. Cette initiative ne répond pas uniquement aux impératifs de décarbonation: elle vise également à renforcer la sécurité d’approvisionnement du continent.
Sans surprise, la résilience énergétique est ainsi devenue une priorité pour les gouvernements européens, faisant écho au rapport Draghi publié il y a deux ans. Cette dynamique devrait soutenir structurellement l’investissement pendant plusieurs années et bénéficier à de nombreux secteurs connexes, notamment les infrastructures, la production et le stockage d’énergie.
De quoi ouvrir un nouveau champ d’opportunités aux investisseurs qui souhaitent diversifier leur exposition au-delà du secteur technologique, devenu particulièrement consensuel. Selon la dernière enquête de Bank of America auprès des gérants de fonds, l’exposition au secteur des semi-conducteurs constitue désormais la position la plus répandue.