Une hausse prolongée, portée par une poignée de très grandes entreprises, a fait craindre que le marché actions américain ne dépende que du sort de quelques méga-capitalisations. La question centrale est donc la suivante: que se passera-t-il lorsque l’optimisme entourant les leaders actuels s’estompera?
L’histoire montre que le classement de tête évoluera – et que le marché s’adaptera.
La concentration boursière fluctue: les leaders changent au fil des cycles
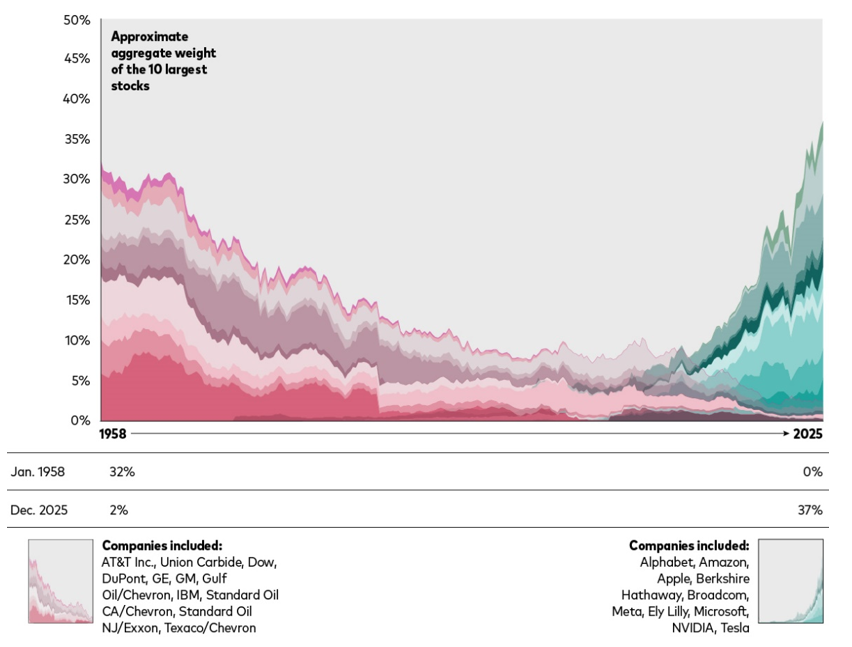
Les plus grandes entreprises attirent naturellement l’attention, mais leur domination n’a jamais été permanente. Il suffit d’observer comment le marché est passé de l’ère des géants de l’industrie lourde, tels que Standard Oil of New Jersey – aujourd’hui Exxon – et General Motors, à celle des leaders technologiques actuels.
Le changement finit par s’imposer – même aux plus grandes entreprises
Notes: Les données sont trimestrielles et arrêtées au 31 décembre 2025. Pour plus de précisions sur notre méthodologie, veuillez consulter les notes figurant à la fin de cet article.
Sources: Calculs de Vanguard à partir des produits de données de recherche CRSP fournis par Morningstar.
L’évolution de la conjoncture économique et le processus de destruction créatrice entraînent l’essor et le déclin des entreprises et des secteurs. À la fin des années 1950, par exemple, le marché actions américain affichait un niveau de concentration comparable à celui d’aujourd’hui: les dix plus grandes entreprises représentaient environ 32% de sa capitalisation. En décembre 2025, ces mêmes entreprises n’en représentaient plus que 2%.
À l’inverse, les leaders actuels du marché actions américain n’y pesaient presque rien à leur arrivée, avant de s’imposer progressivement. Apple, par exemple, ne représentait que 0,1% du marché lors de son introduction en Bourse en 1980. En décembre 2025, sa part atteignait 6,7%, derrière NVIDIA seulement, qui représentait 7,6%.
Concentration du marché et performance à long terme
Les inquiétudes suscitées par la concentration boursière reposent parfois sur l’idée que le déclin futur des leaders actuels compromettra les rendements du marché à long terme. L’histoire suggère pourtant le contraire.
À mesure que d’anciens leaders ont cédé la place à de nouveaux innovateurs, la diminution de leur poids n’a pas provoqué de baisse correspondante du marché actions américain à long terme. Au contraire, l’émergence des leaders actuels a comblé le vide: un «passage de relais» qui a contribué aux gains de long terme du marché actions américain. Depuis 1958, celui-ci a généré un rendement annualisé d’environ 11% (Les rendements annualisés sont estimés sur la base des rendements totaux trimestriels de l’indice pondéré par la capitalisation boursière CRSP NYSE/NYSE American/NASDAQ/NYSE Arca, tels que fournis par CRSP). Même corrigé de l’inflation, le rendement reste solide, à environ 7% (Les rendements corrigés de l’inflation sont calculés en déflatant les rendements nominaux sur la base de la variation trimestrielle de l’indice des prix à la consommation pour l’ensemble des consommateurs urbains, toutes catégories confondues, en moyenne dans les villes américaines (CPIAUCSL), publié par la Federal Reserve Bank of St. Louis1.
Cela étant, les investisseurs ont dû traverser des périodes difficiles pour bénéficier de ces gains à long terme.
La croissance à long terme du marché actions américain
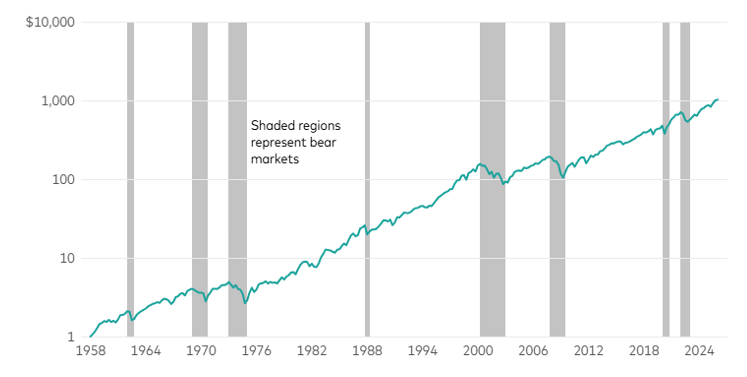
Notes: Les données correspondent aux rendements totaux trimestriels de l’indice CRSP NYSE/NYSE American/NASDAQ/NYSE Arca Value-Weighted Market, tels que fournis par CRSP, entre 1958 et 2025. Les marchés baissiers sont définis comme des périodes durant lesquelles les actions américaines reculent de 20% ou plus par rapport à la fin d’un trimestre donné. Les performances passées ne préjugent pas des résultats futurs. La performance d’un indice ne reflète pas exactement celle d’un investissement donné, puisqu’il n’est pas possible d’investir directement dans un indice.
Sources: Calculs de Vanguard à partir des produits de données de recherche CRSP fournis par Morningstar.
Le marché actions reflète une économie en mutation
La transformation de la composition du marché est une caractéristique de son fonctionnement, non une anomalie. À mesure que certains secteurs progressent et que d’autres déclinent, les investisseurs s’adaptent, si bien que le marché reflète en permanence la structure de l’économie. Le poids dominant qu’occupent aujourd’hui les entreprises technologiques sur le marché américain est frappant, mais pas tout à fait inédit. À certaines périodes, notamment dans les années 1940 et 1960, les entreprises pétrolières et industrielles représentaient une part comparable du marché actions américain.
Les mutations économiques modifient la composition sectorielle du marché actions
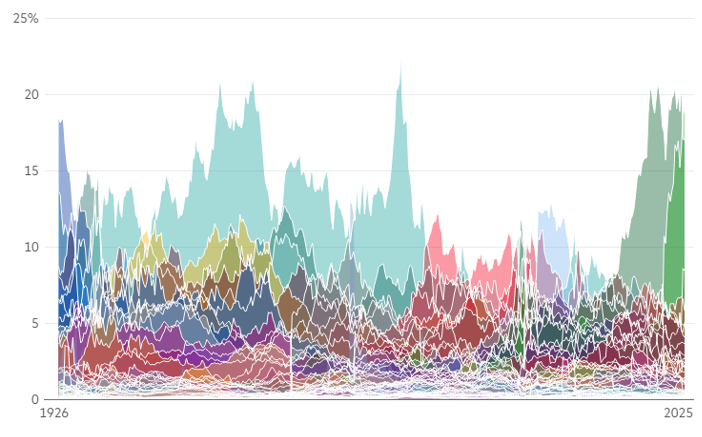
Notes: Les données sont trimestrielles et arrêtées au 31 décembre 2025. Pour plus de précisions sur notre méthodologie, veuillez consulter les notes figurant à la fin de cet article.
Sources: Calculs de Vanguard à partir des produits de données de recherche CRSP fournis par Morningstar et de la Kenneth R. French Data Library.
Les gagnants d’aujourd’hui seront peut-être les perdants de demain – mais l’histoire montre que les marchés actions perdurent
À un moment ou à un autre, l’identité des plus grandes entreprises du marché changera. Cette transition pourra prendre la forme d’une forte correction, d’une longue période de rendements modestes ou d’un scénario intermédiaire.
Il est difficile de savoir qui seront les gagnants de demain ou quand ils émergeront. Mais si vous investissez dans l’ensemble du marché, il est probable que vous les déteniez déjà. Même lorsque les marchés semblent concentrés, l’histoire rappelle l’intérêt d’une exposition diversifiée pour participer aux progrès de l’économie. Le message de Jack Bogle invitant à «acheter toute la botte de foin» reste aussi pertinent aujourd’hui qu’il y a 50 ans.
1https://fred.stlouisfed.org/series/CPIAUCSL. Sources: calculs de Vanguard à partir de données de CRSP, au 31 décembre 2025.