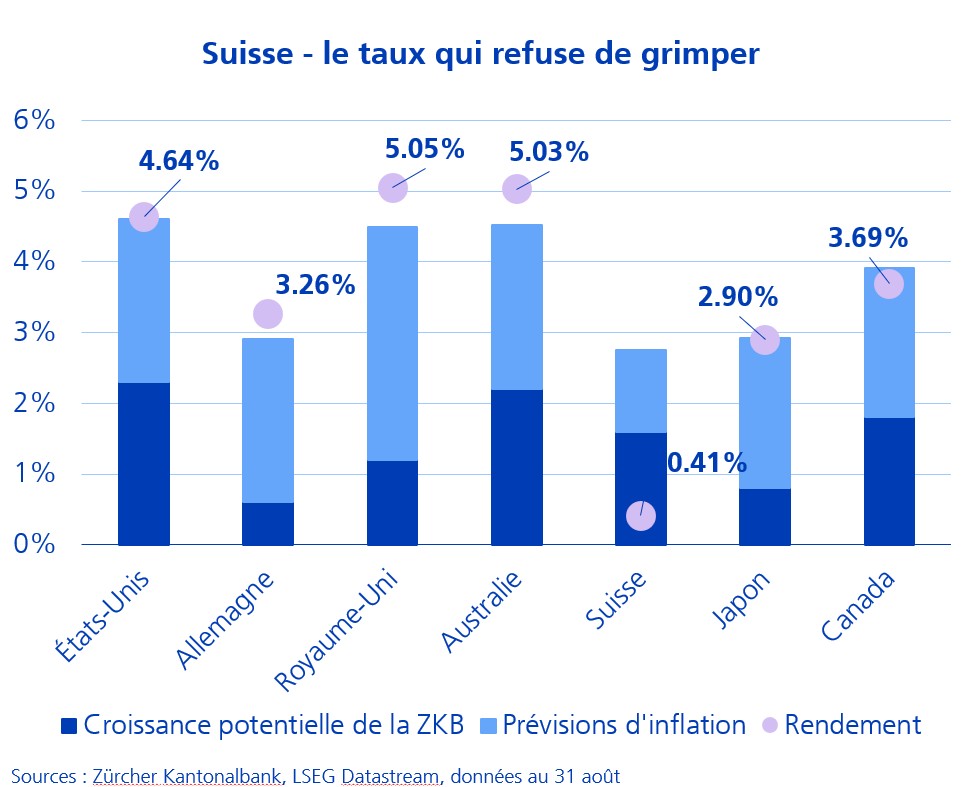
Notre graphique de la semaine illustre un concept simple: plus une économie a du potentiel de croissance, plus son taux à 10 ans devrait être élevé, selon l'équation de Fisher. Les Etats-Unis, le Royaume-Uni ou encore l’Australie collent à peu près à cette logique. La Suisse, elle, la remet en question — rendement proche de 0,40% contre un couple croissance-inflation théorique avoisinant les 3%. L’écart n’est pas un accident de marché, c’est une signature structurelle.
Première explication: la Suisse est victime de son propre excédent d’épargne. Elle affiche depuis des décennies l’un des plus gros excédents courants et le plus haut ratio d’actifs étrangers nets au monde (près de 1000 milliards de francs). Le FMI avait baptisé le phénomène dès 1995 «l’île de taux d’intérêt»: trop d’épargne domestique face à trop peu d’investissement domestique, et le taux réel d’équilibre plonge, indépendamment de ce que promet la croissance potentielle.
Deuxième explication: la rareté des papiers. Le frein à l’endettement constitutionnel maintient la dette fédérale nette à 17% du PIB. Ajoutez une demande captive et structurelle — LPP, assureurs, caisses de pension à duration longue — et vous obtenez un marché où l’offre de collatéral «propre» ne suit jamais la demande. C’est le prix qui cède, pas la demande.
Troisième explication: le franc effectue le travail à la place du coupon. Monnaie perçue comme structurellement appréciatrice, à inflation historiquement faible, elle rémunère en partie l’investisseur par la devise plutôt que par le rendement. La prime de terme devient ainsi négative — un luxe que seules les monnaies refuges peuvent s’offrir.
Singapour affiche par ailleurs la même anomalie, pour des raisons identiques: excédent courant chronique, dette publique qui ne peut légalement financer les dépenses courantes, dollar singapourien piloté à l’appréciation. Même île de taux, autre hémisphère.