Le repli des marchés durant l’été a ravivé les craintes que l’intelligence artificielle approche d’un pic cyclique. Pourtant, l’adoption, les carnets de commandes liés aux infrastructures, les contraintes d’offre et les premiers signes de monétisation indiquent que le boom évolue plutôt qu’il ne s’achève.
Les mises en garde de plusieurs figures de premier plan de l’IA concernant les risques liés aux modèles de pointe ont renforcé la prudence à l’égard du secteur. Les préoccupations en matière de sécurité méritent d’être prises au sérieux, mais les incitations commerciales comptent également: des normes plus strictes peuvent relever les barrières à l’entrée, protéger les avantages des acteurs établis et accélérer la consolidation autour des plus grandes plateformes. Même si les dépenses consacrées à l’entraînement des modèles de pointe ralentissent, l’investissement global dans l’IA pourrait ne pas s’interrompre. Les dépenses pourraient se déplacer des entraînements toujours plus vastes vers l’inférence, le déploiement en entreprise, les outils logiciels et les infrastructures nécessaires pour servir une base d’utilisateurs plus large.
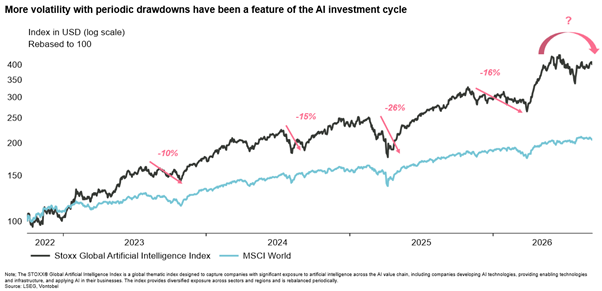
Le récent repli doit également être remis en perspective. Il ne s’agit pas de la première correction depuis le lancement de ChatGPT, et la volatilité a toujours accompagné les cycles d’investissement dans la technologie et les semi-conducteurs. Une baisse peut révéler des anticipations excessives ou des positionnements trop concentrés, mais elle constitue à elle seule un indice limité d’un retournement du cycle sous-jacent.
Pour déterminer si le cycle d’investissement dans l’IA dispose encore d’une marge de progression, nous nous concentrons sur les facteurs qui en déterminent en définitive la durabilité, notamment l’équilibre entre l’offre et la demande, le rythme de la monétisation ainsi que la disponibilité et le coût du financement. A l’aune de ces critères, les éléments disponibles restent plus favorables que ne le laissent entendre les gros titres.
Les conditions qui ont soutenu le cycle restent intactes
L’hypothèse centrale qui sous-tend ce boom est que l’adoption de l’IA continuera de progresser et de générer suffisamment d’applications utiles pour justifier des investissements durables. Jusqu’à présent, les indicateurs sont encourageants. Malgré les appels à ralentir le développement des modèles de pointe, leurs capacités continuent de s’améliorer, tandis que les données du Bureau du recensement des Etats-Unis font apparaître une adoption croissante, en particulier parmi les grandes entreprises. Ce constat est important, car il laisse penser que l’IA dépasse le stade de l’expérimentation pour se déployer plus largement dans les entreprises. La clientèle devient également moins concentrée, ce qui réduit la dépendance à l’égard d’un petit groupe de développeurs de modèles de pointe et stimule la demande dans les services cloud, la gestion des données, la cybersécurité et les applications sectorielles.
La concurrence des modèles chinois à poids ouverts et des architectures plus efficientes pousse le prix des jetons à la baisse, ce qui exerce une pression sur les marges des fournisseurs de modèles. Mais cette baisse des prix n’est pas nécessairement défavorable aux infrastructures qui sous-tendent l’IA. Une intelligence moins coûteuse peut ouvrir la voie à davantage d’applications et favoriser une utilisation beaucoup plus intensive. La consommation de jetons a continué d’augmenter à mesure que les prix baissaient, tandis que les modèles de raisonnement et les systèmes agentiques peuvent nécessiter nettement plus de puissance de calcul par tâche que les agents conversationnels traditionnels. Les gains d’efficacité pourraient donc être compensés, voire dépassés, par des volumes plus élevés et des charges de travail plus intensives. La question déterminante n’est pas le prix d’un jeton individuel, mais de savoir si la baisse des prix accroît suffisamment la consommation totale pour stimuler la demande globale de puissance de calcul.
Les hyperscalers sont au cœur du développement des infrastructures d’IA, ce qui fait de leurs dépenses l’un des indicateurs les plus importants. Ils ont continué de relever leurs prévisions de dépenses d’investissement, y compris pour 2027, sans que la dernière saison de publication des résultats ne fasse apparaître de véritable recul.
En définitive, la question essentielle est de savoir si ces niveaux d’investissement élevés peuvent générer des rendements attrayants, et les premiers éléments sont encourageants. La croissance du cloud chez les hyperscalers s’établit autour de 45% sur un an, parallèlement à une amélioration des marges, ce qui suggère que les investissements dans l’IA se traduisent de plus en plus en revenus.
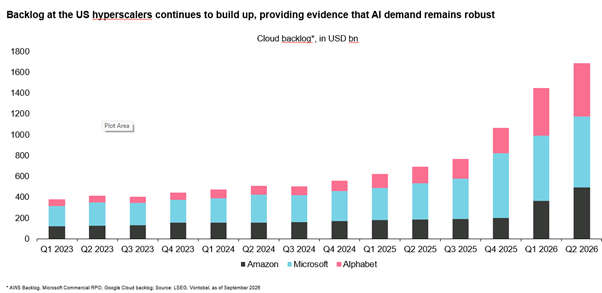
Les carnets de commandes des hyperscalers constituent un autre signal prospectif. Les revenus cloud contractualisés mais pas encore comptabilisés chez les trois principaux fournisseurs américains approchent 1800 milliards de dollars, et, dans plusieurs cas, ces carnets progressent nettement plus vite que les ventes actuelles. Cela offre une meilleure visibilité sur la demande future et sur leur capacité à monétiser ces investissements.
Les investisseurs familiers des cycles traditionnels des semi-conducteurs se méfient, à juste titre, d’une extrapolation excessive d’un boom du matériel informatique. Pourtant, les grandes ruptures technologiques peuvent engendrer des phases d’expansion plus longues que les cycles de stocks ordinaires. A l’ère de l’internet, les ventes réelles de semi-conducteurs ont été multipliées par environ quatre entre 1992 et 2000, contre une hausse d’environ 170% au cours du cycle actuel. La comparaison est imparfaite, mais elle montre que les technologies transformatrices peuvent soutenir l’investissement plus longtemps que prévu. Le développement actuel des centres de données pourrait également n’être que la première vague. La robotique, les véhicules autonomes, les lunettes intelligentes et l’informatique en périphérie pourraient ouvrir une deuxième phase, plus large, à mesure que l’IA s’intègre aux produits physiques.
Les contraintes d’offre prolongent le cycle
Les cycles d’investissement se retournent souvent lorsque l’offre rattrape la demande et que des capacités excédentaires apparaissent. Ce stade n’a pas encore été atteint dans plusieurs segments essentiels de l’écosystème de l’IA. Les capacités de calcul restent limitées, avec des goulets d’étranglement touchant les puces avancées et les mémoires, le conditionnement, la construction de centres de données et l’approvisionnement en électricité. La réponse de l’offre devrait rester progressive par rapport au rythme de croissance de la demande, ce qui soutiendra la poursuite des investissements dans l’ensemble de l’écosystème.
L’électricité pourrait constituer la contrainte la plus persistante. Les capacités de production de semi-conducteurs et de mémoires peuvent finir par être accrues, mais les nouvelles capacités de production électrique, les lignes de transport et les raccordements au réseau nécessitent souvent plusieurs années.
Le financement reste disponible, mais sa complexité augmente
L’ampleur du déploiement a inévitablement soulevé des questions sur l’endettement. Pour l’heure, les bilans des hyperscalers restent solides, plusieurs entreprises conservent une position de trésorerie nette, et la couverture des intérêts ainsi que les autres indicateurs de crédit demeurent confortables. Les émissions de dette ont néanmoins fortement augmenté, atteignant environ 200 milliards de dollars depuis le début de 2026. Les marchés de capitaux ont absorbé cette offre avec seulement un effet modeste sur les spreads plus larges de la catégorie investment grade. L’élargissement récent des spreads des obligations émises par les hyperscalers semble davantage lié à l’abondance des émissions qu’à une détérioration de la qualité de crédit perçue.
Le poids de la technologie dans les indices de crédit a donc augmenté, mais la concentration par émetteur reste conforme aux précédents historiques et ne semble pas encore constituer une contrainte majeure. Il convient d’accorder davantage d’attention au recours croissant à des véhicules ad hoc et à des contrats de location pour financer des infrastructures en dehors de la dette déclarée des entreprises. Ces structures ne sont pas problématiques en soi, mais leur ampleur augmente et certaines obligations pourraient, à terme, réintégrer les bilans des entreprises. Leur risque dépend de la même variable fondamentale que le reste du cycle: la capacité de ces actifs à générer des flux de trésorerie suffisants.
La menace la plus évidente pourrait venir des conditions financières plutôt que de la technologie. Les projets d’infrastructure d’IA sont très capitalistiques et présentent de longues périodes de retour sur investissement, ce qui rend leur rentabilité de plus en plus sensible aux taux d’intérêt. Des coûts de financement plus élevés relèvent le taux de rendement minimal exigé pour les nouveaux investissements et peuvent ralentir les dépenses d’investissement même lorsque la demande finale reste solide. Historiquement, le durcissement des conditions financières a souvent accéléré les retournements des cycles d’investissement. Une hausse durable des rendements, une moindre disponibilité du crédit ou un élargissement marqué des spreads mériteraient donc une attention particulière.
Pris dans leur ensemble, bon nombre des facteurs habituellement associés à la fin d’un boom de l’investissement sont encore absents. Les éléments disponibles indiquent toujours que le cycle d’investissement dans l’IA gagne en maturité et que les attentes sont élevées, mais la maturité ne doit pas être confondue avec l’épuisement.
Qu’est-ce qui pourrait alors nous amener à revoir notre opinion? Les mêmes indicateurs qui soutiennent aujourd’hui le cycle devraient fournir les premiers signaux d’un retournement. Un ralentissement durable de l’adoption et de la consommation de jetons, une contraction des carnets de commandes cloud ou un affaiblissement de la croissance des revenus du cloud remettraient en cause la thèse de la demande et de la monétisation. Du côté de l’offre, une atténuation rapide des contraintes de capacité pourrait accroître le risque de surcapacité. Enfin, un durcissement des conditions financières, une baisse de la demande de crédit ou des pressions croissantes sur les bilans pourraient relever les taux de rendement minimaux exigés et limiter les investissements futurs.