Les marchés obligataires mondiaux ont subi de fortes tensions ces derniers mois, entraînant une remontée marquée des taux à long terme. Aux États-Unis, le rendement du bon du trésor à 10 ans, une référence pour le marché obligataire, a dépassé les 5%. En Europe, le marché obligataire souverains se fragmente sous le poids de certains états présentant des trajectoires budgétaires sous tension. Les marchés cherchent encore à déterminer le niveau d'équilibre des taux longs dans un monde où les besoins de financement des gouvernements et des entreprises ne cessent d'augmenter. Alors que la croissance résiste mieux que prévu et que les risques inflationnistes demeurent, la phase de remontée des taux d’intérêt n'est peut-être pas encore terminée.
Pourquoi les taux longs continuent-ils de grimper?
Plusieurs facteurs peuvent expliquer les mouvements haussiers observés sur les taux. Tout d’abord, de nombreux états ont des besoins de financement publics important. La pandémie a laissé un héritage de dette considérable et les déficits budgétaires demeurent élevés même après le retour de la croissance. Les dépenses liées à la défense, à la transition énergétique, ou au paiement des intérêts de la dette elle-même alimentent des besoins d'emprunt toujours plus importants. Selon le FMI, la dette publique mondiale représentait près de 94% du PIB en 2025 et devrait dépasser 100% avant la fin de la décennie. Selon l'OCDE, près de 78% des emprunts des pays de l'OCDE en 2026 seront liés au seul refinancement de leurs dettes. Cette situation contribue à la hausse de la rémunération exigée par les investisseurs pour détenir de la dette souveraine.
Parallèlement, la demande de financement du secteur privé est également extrêmement robuste. La course à l'intelligence artificielle a déclenché un cycle d'investissement d'une ampleur rarement observée. Centres de données, semi-conducteurs, infrastructures électriques et capacités de calcul nécessitent des milliards de dollars d'investissements. Si les grandes entreprises technologiques ont initialement financé ces dépenses grâce à leurs importantes réserves de trésorerie, elles se tournent de plus en plus vers les marchés obligataires. L’OCDE estime que les émissions obligataires liées à l'intelligence artificielle des neuf grands acteurs de l’IA devraient représenter près de 1200 milliards de dollars d'ici 2030. Cette nouvelle offre obligataire, d’émetteurs aux fondamentaux de crédit solides, accentue la concurrence entre emprunteurs et pèse sur le marché.
Une stabilisation durable des prix de l'énergie et une détente des tensions géopolitiques contribueraient à ancrer les anticipations d'inflation de long terme.
Dans le même temps, les incertitudes liées à l'inflation ont refait surface sous l’effet de tensions persistantes au Moyen-Orient. Même si les prix du pétrole venaient à se stabiliser à terme à des niveaux plus modérés, le renchérissement du cout de l'énergie pourrait continuer à se répercuter, sur d'autres composantes de l'économie. Dans ce contexte, les banques centrales ont été contraintes d’adopter un ton plus restrictif. L’économie mondiale s’avère également beaucoup plus résiliente qu’initialement prévu. Les marchés du travail restent globalement solides aux Etats-Unis et en Europe, la consommation résiste et l'activité du secteur privé demeure dynamique dans de nombreuses régions. Cette résilience économique soutient les taux d'intérêt réels et réduit l’incitatif des banques centrales à assouplir leur politique.
Enfin, la normalisation de la politique monétaire japonaise est également à mentionner. Pendant de nombreuses années, les investisseurs japonais ont constitué l'un des principaux acheteurs d'obligations étrangères. Avec la remontée progressive des rendements domestiques, une partie de ces capitaux pourrait rester au Japon ou y revenir. Cette évolution réduit une source historique de demande pour les marchés obligataires mondiaux et impacte également le niveau des taux.
Quels éléments pourrait stabiliser les taux?
La principale question est désormais de déterminer à quelles conditions les marchés obligataires trouveront un nouvel équilibre. Le premier élément serait un assainissement crédible des finances publiques. Les investisseurs doivent être convaincus que les gouvernements sont capables de placer la dette publique sur une trajectoire plus soutenable. Or, les contraintes politiques rendent cet exercice particulièrement difficile dans de nombreux pays développés, à l’image de la situation en France.
La deuxième condition serait un ralentissement des besoins de financement. Le cycle d’investissement lié à l’intelligence artificielle ainsi que les programmes de dépenses gouvernementaux ont provoqué une hausse de l’offre obligataire. A terme, des coûts de financement plus élevés finissent généralement par atténuer la demande d’émission obligataire. Pour l'instant, nous notons peu d’élément permettant de confirmer cette dynamique. Une matérialisation plus rapide des bénéfices liées aux investissements en matière d’IA pourrait y contribuer.
Enfin, les investisseurs auraient besoin d'être rassurés sur les perspectives d'inflation. Une stabilisation durable des prix de l'énergie et une détente des tensions géopolitiques contribueraient à ancrer les anticipations d'inflation de long terme.
Malgré la forte remontée déjà enregistrée ces derniers mois, les taux d'intérêt à long terme pourraient ne pas avoir encore atteint leur point d'équilibre. Tant que les dynamiques en matière de politique fiscale, d’inflation et d’émissions obligataires ne montrent pas de signes d’amélioration, il est probable que la pression sur les taux à long terme se poursuive. Dans ce contexte, nous restons prudents en matière d'exposition à la duration et privilégions les obligations d'entreprises offrant des fondamentaux solides et une bonne qualité de crédit.
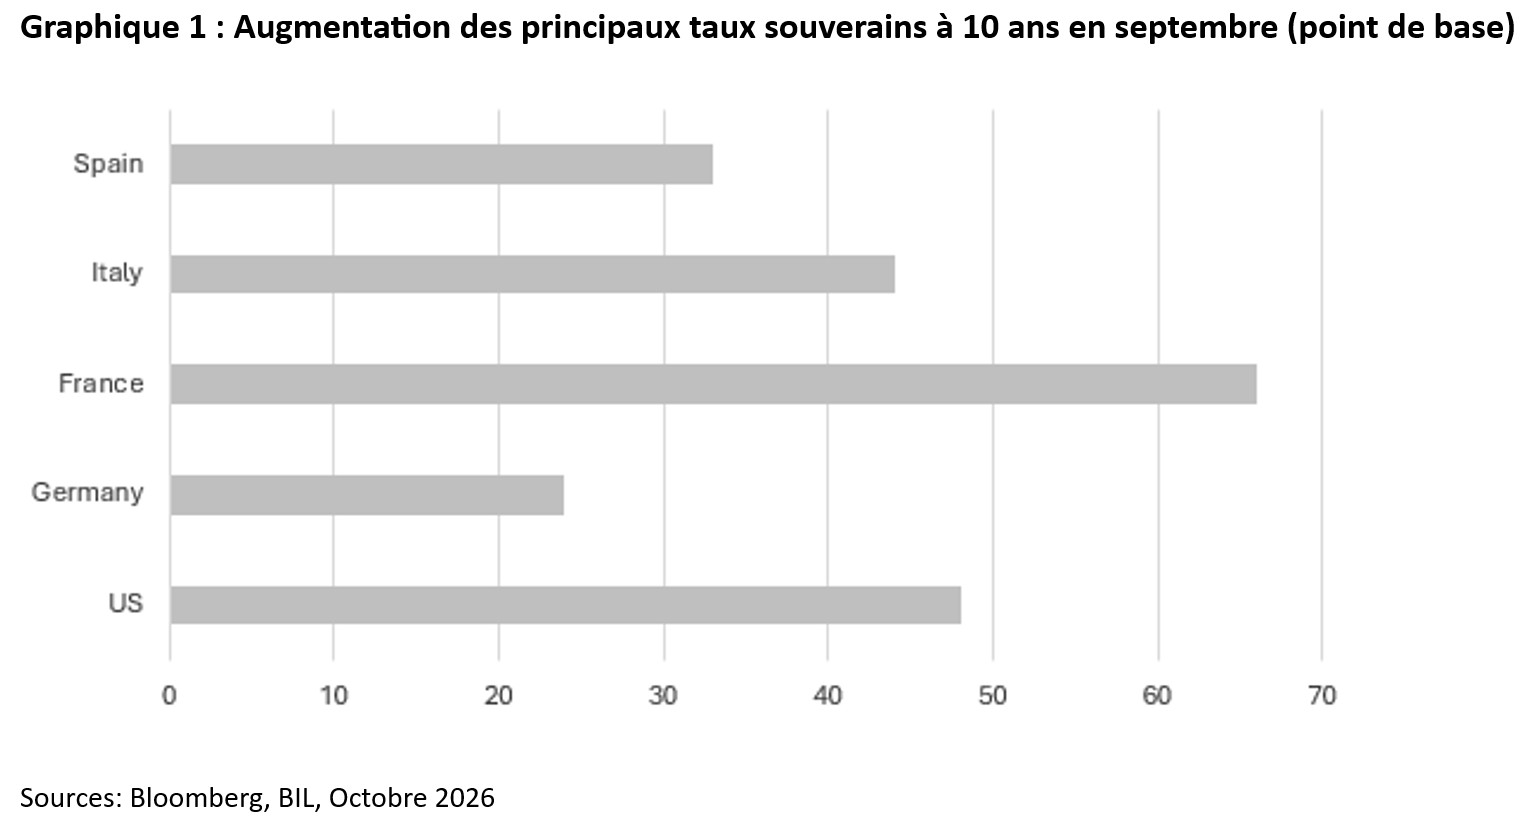
Sources: Bloomberg, BIL, Octobre 2026