Les principaux événements à surveiller cette semaine
- Silence médiatique de la Réserve fédérale: Le gouverneur de la Fed, Kevin Warsh, n’a pas profité de sa dernière intervention publique avant la période de silence précédant la réunion du FOMC pour préparer les marchés à une éventuelle hausse des taux en octobre. Cette absence de signal a tempéré les anticipations après la publication, la semaine dernière, d’une inflation sous-jacente plus élevée que prévu.
- Aggravation de la crise de la dette souveraine française: Les rendements des OAT françaises à dix ans continuent de progresser alors que ceux des autres grandes économies développées reculent. L’écart de rendement entre les OAT et les Bunds allemands approche désormais les 150 points de base, illustrant le décrochage de la France par rapport aux autres marchés obligataires européens.
- Résultats des entreprises technologiques et vulnérabilité du crédit lié à l’IA: Les résultats de Meta et SpaceX, ainsi que les informations relatives à l’introduction en Bourse d’Anthropic, seront examinés attentivement pour évaluer l’évolution des dépenses d’investissement. L’élargissement des spreads de crédit des acteurs de l’IA fortement endettés accroît les risques, notamment pour Oracle, compte tenu de son endettement important.
Les anticipations de politique monétaire de la Fed se reportent à décembre
Après la publication, la semaine dernière, d’une inflation sous-jacente mesurée par l’indice des prix à la consommation (CPI) supérieure aux attentes, les marchés ont commencé à intégrer la possibilité d’une nouvelle hausse des taux lors de la réunion du FOMC prévue en octobre.
Toutefois, lors d’un entretien public organisé à l’occasion des réunions du FMI, Kevin Warsh n’a pas saisi sa dernière occasion de s’exprimer avant la période de silence de la Fed pour préparer les investisseurs à une intervention imminente.
Les anticipations des marchés s’orientent donc à nouveau vers un statu quo monétaire à la fin du mois, tandis que la perspective d’une hausse des taux se reporte à décembre. Aucune nouvelle intervention publique des responsables de la Fed n’est prévue avant la clôture de la réunion du FOMC, fin octobre.
La France se désolidarise des marchés obligataires mondiaux
La France est entrée dans une véritable crise de sa dette souveraine, se distinguant nettement des autres marchés obligataires des économies développées.
Depuis le début du mois d’octobre, les rendements souverains ont reculé sur les principaux marchés, notamment aux Etats-Unis, où le rendement des bons du Trésor à dix ans a diminué de 20 points de base. Les obligations françaises font toutefois figure d’exception, les rendements des OAT à dix ans poursuivant leur progression.
L’écart de rendement entre les OAT françaises et les Bunds allemands a atteint un nouveau sommet ce matin, approchant les 150 points de base.
Il est difficile d’envisager un retour à un équilibre stable sur le marché de la dette souveraine française sans une aggravation préalable de la crise. La Banque centrale européenne (BCE) semble peu susceptible d’intervenir tant que la situation ne menace pas la stabilité des marchés obligataires de l’ensemble de la zone euro.
De son côté, la France devrait hésiter à solliciter une aide extérieure auprès de la BCE ou des institutions européennes, compte tenu des conditions budgétaires strictes qui accompagneraient un tel soutien.
Par ailleurs, les marchés de prédiction suggèrent que les événements récents ont renforcé les chances de Marine Le Pen d’accéder à la présidence. Cette perspective pourrait engendrer des tensions structurelles au sein de l’Europe l’année prochaine, notamment en raison de sa volonté de réduire unilatéralement la contribution française au budget de l’Union européenne.
Les dépenses d’investissement technologiques sous surveillance et les tensions sur le crédit lié à l’IA
Les investisseurs en actions et sur les marchés du crédit suivront attentivement les résultats financiers de Meta et SpaceX afin d’obtenir des indications sur l’évolution des dépenses d’investissement liées à l’intelligence artificielle. Ils examineront également toute nouvelle information publique concernant l’introduction en Bourse d’Anthropic.
Les acteurs du secteur de l’IA ayant fortement recours à l’endettement ont enregistré un élargissement significatif de leurs spreads de crédit, ce qui les rend particulièrement vulnérables à tout signe de ralentissement de la demande en intelligence artificielle.
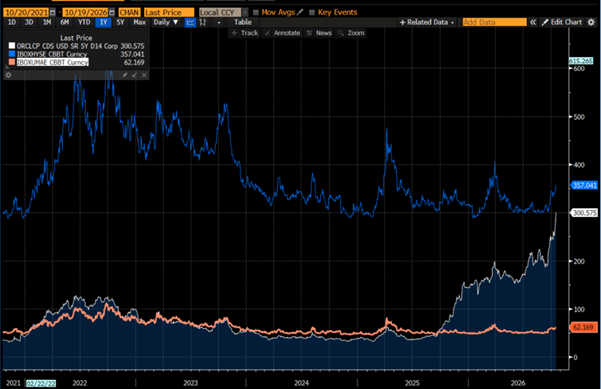
Oracle constitue l’un des principaux risques à surveiller. Les spreads de ses contrats d’échange sur risque de crédit (Credit Default Swaps, CDS) à cinq ans ont fortement augmenté et se négocient désormais à des niveaux plus proches de ceux des émetteurs à haut rendement (High Yield) que de ceux de catégorie investissement (Investment Grade).
Compte tenu de l'importance de sa dette totale, un éventuel déclassement d’Oracle dans la catégorie spéculative en ferait immédiatement, et de loin, le plus grand émetteur du marché obligataire à haut rendement.
Une telle évolution risquerait d’évincer les emprunteurs de plus petite taille en captant une part importante des capitaux disponibles sur ce marché.
CDS à cinq ans d’Oracle (blanc), comparés aux indices CDX Investment Grade (orange) et CDX High Yield (bleu)