Depuis fin août, les prix de l’énergie sont repartis significativement à la hausse. Si pétrole et gaz naturel obéissent à des logiques distinctes, leurs trajectoires respectives pourraient peser sur un environnement monétaire qui se durcit.
Après une accalmie estivale, le Brent est reparti à la hausse pour dépasser les 100 dollars le baril en septembre. Ce rebond s’explique principalement par les craintes ravivées sur la sécurité des flux pétroliers en provenance du Golfe. Il convient toutefois de souligner la capacité d’adaptation dont le marché pétrolier a fait preuve depuis mars dernier et l’éclatement du conflit entre l’Iran et les Etats-Unis. Des routes d’acheminement alternatives ont été rapidement mises en place, tandis que les producteurs en dehors du Moyen-Orient – Etats-Unis, Canada, Brésil et Norvège notamment – ont significativement accru leur production pour compenser partiellement les perturbations. Du côté de la demande, l’Agence Internationale de l’Énergie a par ailleurs révisé à la baisse ses prévisions de consommation mondiale de barils par jour pour 2026, soulignant les adaptations du marché pour absorber le choc.
Concernant le gaz naturel la situation parait plus préoccupante. L’indice TTF se situait à environ 80 euros par MWh à la mi-septembre, soit un quasi-triplement depuis le début de l’année et un niveau inédit depuis décembre 2022. Si la résurgence des tensions géopolitiques en mer rouge perturbe également d’avantage les flux de GNL, le problème de fond est plus structurel. L’Europe aborde en effet la saison hivernale avec des stocks de gaz historiquement bas. Les sites de stockage souterrains de l’Union européenne n’affichent qu’un taux de remplissage d’environ 68%, soit seize points en dessous de la moyenne saisonnière sur cinq ans. L’Allemagne présente le déficit le plus préoccupant avec seulement 56% de remplissage. À cela s’ajoute une concurrence accrue pour les cargaisons de GNL sur les marchés atlantiques, l’Asie entrant également dans sa saison de forte consommation.
Un environnement monétaire qui se resserre
Cette résurgence des prix de l’énergie a donc un impact sur l’inflation et explique en partie la prudence des principales banques centrales. La BCE a en effet relevé son principal taux directeur de 25 points de base le 10 septembre, portant le taux de dépôt à 2,50%, son deuxième resserrement de l’année après juin, en réponse à une inflation remontée à 3,2% en zone euro. L’un des membres du Conseil des gouverneurs a d’ailleurs explicitement identifié les prix de l’énergie comme principaux risques pesant sur les perspectives d’inflation, avertissant que la hausse des prix du gaz pourrait se répercuter sur les factures des ménages. La Fed a pour sa part procédée à une hausse de 25 points de base lors de sa réunion de mi-septembre, portant la fourchette cible à 3,75%-4,00% ce qui correspond à sa première hausse depuis juillet 2023. Lors de sa conférence de presse, Kevin Warsh a déclaré que l’inflation était restée «trop haute, trop longtemps» et a cité un marché du travail solide, une inflation persistante au-dessus de la cible de 2%, et les tensions au Moyen-Orient comme facteurs justifiant une décision actée par un vote à l’unanimité.
Conclusion
Si une stabilisation géopolitique devait se confirmer, les dynamiques du marché pétrolier devraient permettre un repli des cours par rapport aux niveaux actuels. Le gaz représente en revanche un risque inflationniste plus durable, avec une Europe qui aborde l’hiver dans une position défavorable. Dans un contexte où l’économie américaine continue de faire preuve de résilience et où les tensions salariales commencent à réapparaître en Europe, le narratif a en tout cas évolué. Les principales banques centrales pourraient être ainsi contraintes de maintenir des taux élevés plus longtemps qu’anticipé.
Evolution des réserves de gaz naturel européennes
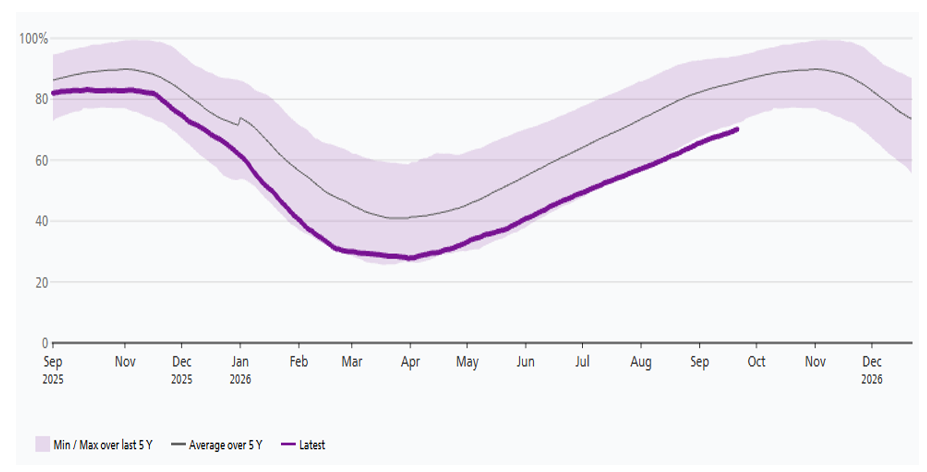
Sources: Swiss Federal Office of Energy SFOE, GIE from the Aggregated Gas Storage Inventory, BIL, Septembre 2026.