«La forme suit la fonction»: au Bauhaus de Dessau, c’était bien plus qu’une simple question de style. Une bonne conception devait faire ses preuves au quotidien. Les bénéfices des entreprises européennes sont confrontés à un défi similaire. Depuis 2021, ils ont fortement augmenté. Mais cette tendance va-t-elle durer?
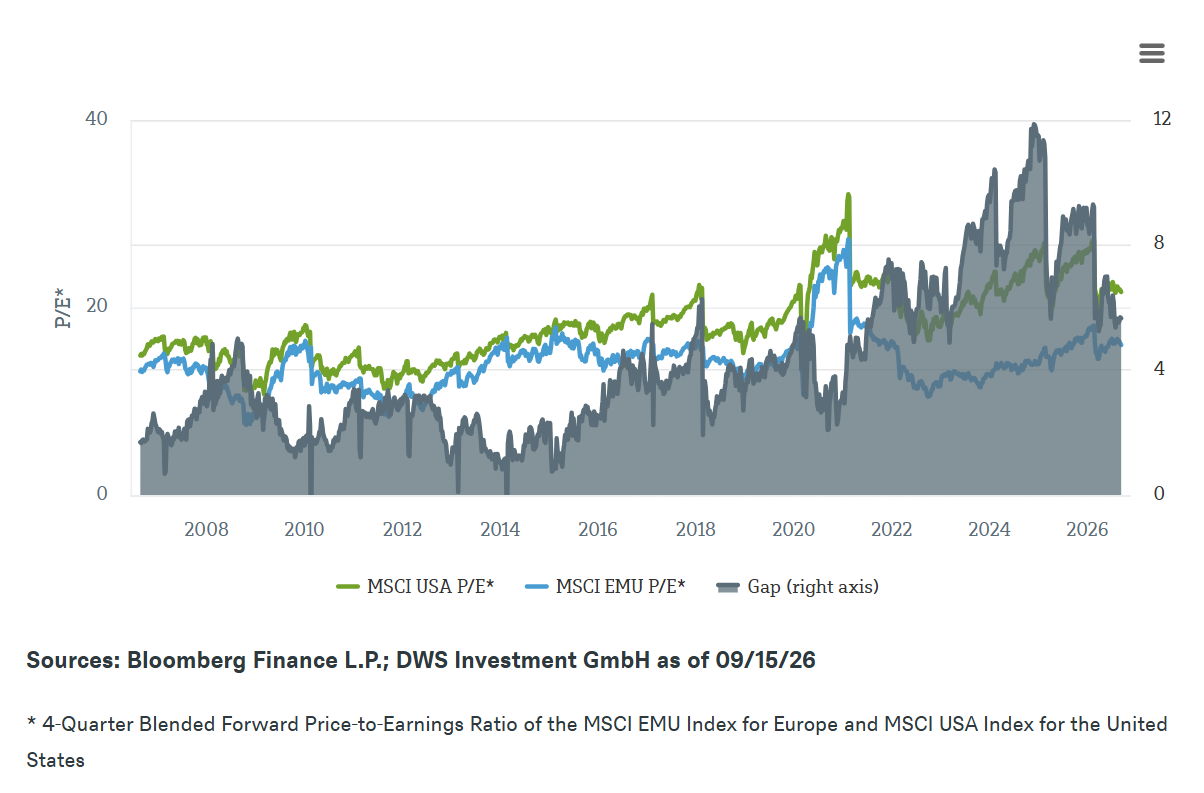
Les investisseurs restent sceptiques. Comme le montre notre graphique de la semaine, les bénéfices attendus des entreprises européennes continuent d’être nettement sous-évalués par rapport à ceux de leurs concurrents américains. Pourtant, le Stoxx Europe 600 vient de connaître l’une de ses meilleures saisons de publication de résultats depuis des années. Au deuxième trimestre, les bénéfices par action ont progressé de plus de 20%. C’est le secteur de l’énergie qui a apporté la plus forte contribution. Mais l’industrie et l’immobilier ont également progressé.
Cette décote s’explique par des raisons structurelles. Les marchés boursiers européens sont davantage dominés par les banques et les groupes industriels à forte intensité capitalistique. Aux Etats-Unis, ce sont les entreprises technologiques hautement rentables qui donnent le ton depuis longtemps. Leurs bénéfices ont longtemps progressé plus rapidement et nécessitaient moins de capital physique.
Mais ce modèle de réussite doit lui aussi faire ses preuves à nouveau. La surperformance américaine repose en grande partie sur quelques leaders technologiques qui sont devenus extrêmement rentables, notamment grâce à Internet. Pour qu’elle perdure, leurs investissements élevés dans l’IA doivent porter leurs fruits, en particulier pour leurs propres actionnaires. C’est possible, mais cela n’est en aucun cas acquis.
Si les gains de productivité générés par l’IA se répartissaient plus largement dans l’économie, l’absence de géants technologiques en Europe pourrait avoir moins d’importance. Les industriels, les fournisseurs d’énergie et les prestataires de services peuvent également en tirer profit en tant qu’utilisateurs. Selon certaines études, l’IA augmente notamment la productivité des salariés moins expérimentés et moins qualifiés1. À long terme, cela pourrait atténuer certaines conséquences du vieillissement de la population et soulager les finances publiques.
Même au-delà de l’IA, les perspectives de l’Europe se sont améliorées dans certains domaines. Le tournant que connaît l’Europe en matière de politique de sécurité entraîne une hausse des dépenses de défense et d’infrastructures. Cela devrait également stimuler des investissements utiles à long terme dans les capacités de production, les réseaux électriques et l’automatisation. À notre avis, les résultats de certaines élections nationales ou régionales n’y changent pas grand-chose. De plus, ils vont rarement dans le même sens, comme l’ont récemment montré les élections en Suède et en Saxe-Anhalt. Les dernières données économiques sont également globalement encourageantes. De nombreuses sociétés cotées en bourse en Europe réalisent de toute façon une part considérable de leur chiffre d’affaires hors d’Europe.
«Une décote de valorisation ne suffit pas à elle seule à rendre un marché attractif. Mais pour l’instant, de nombreux éléments plaident en faveur des actions européennes», souligne Philipp Schweneke, responsable des actions européennes chez DWS. «Pour que cela dure, la récente hausse des bénéfices doit s’étendre à un plus grand nombre d’entreprises et s’inscrire dans la durée.»
Après tout, le Bauhaus ne misait pas non plus sur des pièces uniques destinées à la vitrine, mais sur des conceptions qui faisaient leurs preuves au quotidien et pouvaient être reproduites en série. Les entreprises européennes doivent désormais montrer que la récente poussée des bénéfices est plus qu’un simple cas isolé.
L’Europe reste moins chère que les Etats-Unis
1Brynjolfsson, E., Li, D. et Raymond, L. (2025) « Generative AI at Work ». The Quarterly Journal of Economics 140, n° 2, p. 889-942.