Sur les cent dernières années, la corrélation entre les rendements des actions américaines et ceux des obligations d’Etat est nulle, en moyenne. Ce chiffre rassure, car il confirme que sur longue période un portefeuille composé d’actions et d’obligations d’Etat est bien diversifié.
Toutefois, si une pendule arrêtée donne l’heure exacte deux fois par jour, elle n’en reste pas moins inutile au quotidien. Du krach de 1929 à aujourd’hui, la corrélation entre ces deux actifs a oscillé entre ‑0,86 et +0,74. Selon la période, un portefeuille 50/50 était donc très diversifié, pas diversifié du tout, et en moyenne… diversifié. Pour faire simple: ni l’un, ni l’autre, bien au contraire.
Ce qui décide du signe de la corrélation est la combinaison des régimes d’activité économique (croissance ou décroissance), de prix (inflation et déflation) et de liquidité (abondance et rareté).
Des cycles longs
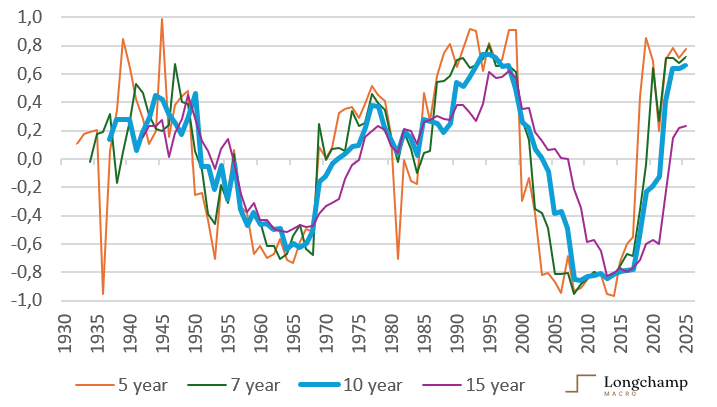
Le graphique ci-dessous montre que les cycles de corrélation sont pluriannuels. Leur durée et leur amplitude dépendent de la fenêtre utilisée pour estimer la corrélation roulante, mais l’image reste la même, que la fenêtre soit de 5, 7, 10 ou de 15 ans. Pour notre analyse, nous retenons une fenêtre de 10 ans, qui lisse les mouvements de court terme et donne une bonne vue d’ensemble.
La corrélation est calculée sur les rendements totaux, et non sur les taux de rendement obligataires. Les rendements totaux incluent la variation de prix et le dividende ou le coupon. Ils reflètent la performance effective des actifs. Une corrélation positive signifie que les performances des actions et des obligations se sont additionnées alors qu’une corrélation négative signale qu’elles se sont compensées, l’une jouant le rôle d’assurance de l’autre.
Corrélation des rendements totaux des actions et obligations américaines (fenêtre roulante: 5, 7, 10 et 15 ans)
Source: A. Damodaran (NYU Stern), Longchamp Macro.
À quoi sont dus les cycles de corrélation?
Les cycles sont longs. On en compte deux en un siècle et la corrélation n’a changé de signe que quatre fois, en 1951, 1972, 2004 et 2022. Ces cycles captent la manière dont l’économie (l’activité et les prix) et la banque centrale (la liquidité) se comportent sur des périodes longues. C’est précisément la définition d’un régime.
L’activité, prise seule, n’explique rien. Le graphique ci-dessus le montre par sa construction même: que la corrélation soit estimée sur 5, 7, 10 ou 15 ans, les mêmes cycles apparaissent. Si la conjoncture les dictait, les fenêtres courtes, qui couvrent à peine un cycle, oscilleraient à son rythme. Ce n’est pas le cas.
Le régime des prix offre une première lecture. Pendant la Seconde Guerre mondiale et la reconstruction, l’inflation était élevée et la corrélation positive. Elle est devenue négative lorsque l’inflation a entamé sa tendance baissière dans les années 1950, puis de nouveau positive au début des années 1970, avec la fin des accords de Bretton Woods, du lien entre le dollar et l’or, et la poussée inflationniste. Lorsque l’inflation a reflué au début des années 1980, la corrélation est toutefois restée positive, atteignant même son sommet en 1994, avant de s’effondrer au tournant du millénaire et de redevenir positive avec les pressions inflationnistes de l’après-Covid. La lecture est donc suggestive, mais incomplète.
Le régime de liquidité est le plus difficile à quantifier. Les agrégats monétaires ont changé de définition, et le bilan de la Fed n’est devenu un instrument qu’en 2008. Il existe toutefois une mesure disponible sur un siècle: le prix de la liquidité, c’est-à-dire le taux court que pilote la banque centrale. Lorsqu’il baisse, la banque centrale fournit de la liquidité; lorsqu’il monte, elle la retire.
Quand les trois régimes s’alignent
La clé se trouve dans leur combinaison. Sur près de cent années, une seule configuration fait de l’obligation un actif défensif: une croissance faible, une inflation inférieure à 3% et une liquidité abondante.
Lorsque la croissance faiblit et que l’inflation est sous contrôle, la banque centrale peut injecter de la liquidité: les taux baissent et les obligations montent pendant que les actions chutent, comme en 2008 (‑36,6% pour le S&P 500, +20,1% pour le Treasury). Qu’une seule condition manque, et l’assurance disparaît. Si l’inflation est trop élevée, la banque centrale ne peut pas assouplir, et les deux actifs chutent ensemble, comme en 2022 (‑18,0% et ‑17,8%). Si elle resserre sans menace inflationniste, le choc de taux frappe les deux actifs à la fois. Le précédent de 1931 est éclairant: pour défendre l’étalon-or, la Fed relève ses taux en pleine dépression; les actions perdent 43,8%, les obligations 2,6%.
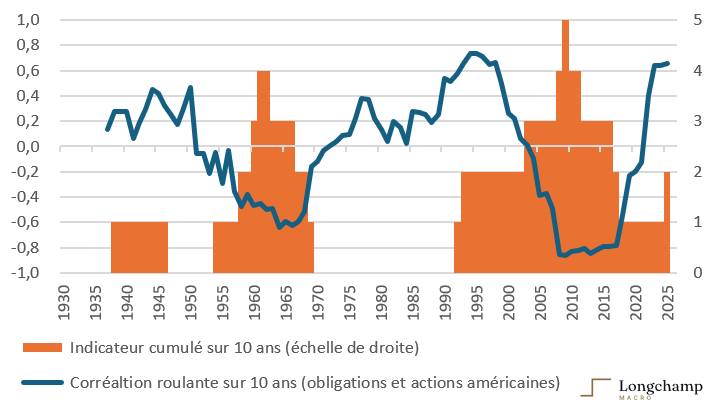
Pour mieux saisir l’impact des régimes sur la corrélation, un indicateur qui prend la valeur un lorsque les trois conditions sont réunies, et zéro dans les autres cas, nous permet d’y voir plus clair. Cumulé sur dix ans comme dans le graphique ci-dessous, cet indicateur atteint son maximum de cinq en 2009, signalant que durant la décennie qui s’achève en 2009, les trois régimes se sont alignés cinq fois.
La corrélation négative entre les rendements totaux des actions et des obligations américaines n’est donc pas une propriété des actifs, c’est une propriété des régimes d’activité, de prix et de liquidité.
La corrélation devient négative quand les trois régimes s’alignent
Source: A. Damodaran (NYU Stern), Longchamp Macro.
Où en sommes-nous?
Aujourd’hui, aucune des trois conditions n’est remplie. Selon la Fed, l’activité progresse «à un rythme solide». Selon le Bureau of Labor Statistics, l’inflation atteint 3,4% en août, tirée par la hausse des prix de l’énergie dans le sillage de la guerre avec l’Iran. Enfin, la Fed a relevé son taux directeur à 3,75-4% le 16 septembre, sa première hausse depuis 2023, et elle en annonce d’autres: la liquidité se resserre.
Durant les dix dernières années, les trois conditions étaient réunies en 2020 et en 2025: croissance modérée, inflation basse et taux courts en baisse. La fenêtre est aujourd’hui refermée.
Diversifier entre les régimes
Pour l’investisseur, la conséquence est mesurable. Entre 2000 et 2020, un portefeuille 50/50 offrait une combinaison gagnante, chaque actif protégeait l’autre et les taux de rendement à long terme des obligations diminuaient tendanciellement, ajoutant un coussin de performance.
Aujourd’hui, la duration ne peut plus être la seule assurance du portefeuille. Les placements à court terme rémunèrent à nouveau autour de 4%, au niveau de l’inflation, et dans les années 1970 ils ont contribué à préserver le capital quand les obligations longues perdaient en valeurs avec la hausse de taux. Ensuite, la diversification doit être cherchée ailleurs. L’or, qui protège contre la dévaluation des devises par l’inflation (et par les niveaux élevés de dettes publiques), apparaît attractif. Finalement, il faut surveiller le retour du cycle de corrélation négative. Il s’annoncera par une inflation repassant sous 3% et une banque centrale qui recommence à baisser ses taux. Ce jour-là, avec un taux à dix ans proche de 5%, l’obligation longue redeviendra à la fois source de rendement et d’assurance, et il faudra rallonger la duration.
En conclusion, un siècle de données livre une leçon cruciale: aucune combinaison d’actifs ne protège dans tous les régimes. Il ne suffit pas de diversifier entre les actifs, il faut diversifier entre les régimes.