
Le président de la Réserve fédérale (Fed), Kevin Warsh, a lancé la révision interne la plus ambitieuse de la politique monétaire américaine depuis les réformes mises en place après la crise financière. Cinq groupes de travail ont été créés pour examiner la communication, la gestion du bilan, la qualité des données, la productivité et l’emploi, ainsi que les cadres d’analyse de l’inflation. Contrairement aux examens menés traditionnellement par les services de la Fed, ces groupes rendent compte directement au Comité fédéral de l’open market (FOMC, le comité de politique monétaire de la Fed) et ont été délibérément composés d’économistes externes de renom et d’anciens banquiers centraux internationaux. Leur mandat ne consiste pas à peaufiner les pratiques existantes, mais à réévaluer les fondements intellectuels de la politique de la Fed.
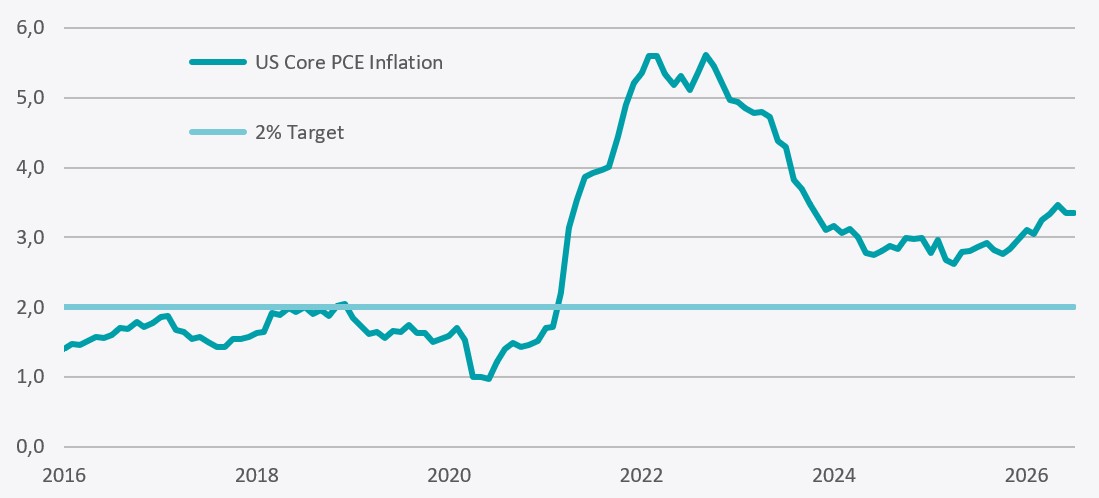
Bien que présentée comme un exercice de modernisation, cette initiative intervient à un moment critique. Les marchés financiers sont confrontés à une inflation tenace (l’indice PCE de base, l’indicateur privilégié par la Fed, évolue au-dessus de son objectif de 2% depuis 63 mois consécutifs, voir le graphique ci-dessous), à une dette fédérale galopante (qui dépasse désormais les 40’000 milliards de dollars, soit environ 122,6% du PIB), à une hausse soutenue des rendements des bons du Trésor à long terme, à l’impact de l’intelligence artificielle sur la productivité, ainsi qu’à des tensions croissantes entre la politique monétaire et la politique budgétaire. Le discours du président Warsh à Jackson Hole et la réunion du FOMC de septembre laissent entendre que la Fed restera concentrée sur l’inflation à court terme, mais les groupes de travail pourraient façonner un cadre opérationnel sensiblement différent au cours des années à venir.
Les cinq groupes de travail
Communication
Le groupe de travail sur la communication est dirigé par Peter Fisher, Arminio Fraga et Mervyn King (un ancien membre du personnel de la Fed et deux anciens dirigeants de banques centrales). Son objectif est de réévaluer la manière dont la Fed articule ses décisions, ses prévisions et sa fonction de réaction. Cette réévaluation fait écho aux critiques formulées de longue date par Warsh à l’encontre d’une communication prospective («forward guidance») excessive et d’outils de communication susceptibles de donner une fausse impression de précision. Le groupe de travail examine l’avenir du «Summary of Economic Projections» (c’est-à-dire le «dot plot») ainsi que les pratiques de divulgation de manière plus générale. Warsh a d’ores et déjà refusé de soumettre des prévisions pour les deux dernières mises à jour trimestrielles du «dot plot».
Les implications en matière de politique monétaire sont importantes. Une réduction des indications prospectives transférerait davantage la responsabilité de la fixation des taux aux marchés. La volatilité des taux d’intérêt augmenterait probablement et les primes de terme pourraient se tendre de manière structurelle. Pour les investisseurs, cela représenterait un retour partiel à l’époque antérieure à la crise financière mondiale, lorsque les décisions de politique monétaire étaient moins signalées à l’avance et que les marchés devaient déduire la fonction de réaction à partir des données disponibles. Le résultat probable n’est pas une baisse de la transparence, mais plutôt une forme différente de transparence: davantage d’informations sur l’incertitude et les divergences entre les décideurs, un recours moindre aux prévisions ponctuelles et aux orientations mécaniques, et une importance réduite accordée à la recherche d’un consensus lors des réunions du FOMC.
Il reste toutefois un long chemin à parcourir. La hausse des taux de 25 points de base de la semaine dernière avait été annoncée par Warsh dans son discours de Jackson Hole le mois dernier, précédée d’un consensus quasi unanime sur les contrats à terme sur les «Fed funds» et validée par l’ensemble des membres du FOMC.
Gestion du bilan de la Fed
Le groupe de travail sur le bilan est présidé par Karen Dynan, Raghuram Rajan et Jeremy Stein (un professeur de Harvard et deux anciens dirigeants de banque centrale). Il a pour mission d’examiner le cadre régissant les réserves abondantes («ample reserves regime»), le rôle de l’assouplissement et du resserrement quantitatifs, la composition des actifs de la Fed ainsi que la taille à long terme de son bilan.
Warsh n’a cessé de critiquer l’expansion des bilans des banques centrales depuis 2008 et a appelé à plusieurs reprises à une réévaluation de l’assouplissement quantitatif et des énormes portefeuilles d’actifs qui en découlent. Cependant, le soutien en faveur d’un abandon pur et simple du régime de réserves abondantes semble limité au sein de la Réserve fédérale, ce qui laisse penser qu’il faut s’attendre à des changements progressifs, mais pas à un retour au statu quo ex ante.
La conclusion la plus probable est que la Fed continuera à réduire progressivement son bilan tout en s’appuyant davantage sur des ajustements réglementaires pour accroître la demande privée de titres du Trésor. Ces changements pourraient inclure des modifications des exigences en matière d’effet de levier et des réglementations sur la liquidité. Dans la pratique, cela transférerait une partie de la capacité du bilan de la Fed vers les banques commerciales. Si l’on compare les avoirs actuels des banques en titres du Trésor à ceux qu’elles détenaient pendant la répression financière qui a suivi la Seconde Guerre mondiale, il semblerait y avoir une certaine marge de progression. A l’heure actuelle, les banques commerciales détiennent 5,7% de l’ensemble de la dette du Trésor négociable, contre 28,9% en 1946 (lorsque le ratio dette/PIB s’élevait à 113,5%),
Les implications en matière de politique économique sont potentiellement profondes. Une présence réduite de la Fed sur les marchés des titres du Trésor pourrait se traduire par une prime de terme structurellement plus élevée et une discipline de marché accrue. Toutefois, si les émissions de titres du Trésor continuent de croître rapidement, ce qui semble quasi-inéluctable, les autorités pourraient se rendre compte que les considérations de stabilité financière limitent en fin de compte l’ampleur de la normalisation du bilan.
Qualité des données économiques
Le groupe de travail sur les données macro, dirigé par Raj Chetty, Doug McMillon et Kevin Murphy (respectivement professeur à Harvard, ancien PDG de Walmart et professeur à l’université de Chicago), a sans doute le mandat le moins controversé, mais pourrait s’avérer, à terme, le plus transformateur. Son objectif est de mettre en place un système de veille économique en temps réel plus complet, en combinant des sources de données issues du secteur privé, à haute fréquence et alternatives, aux statistiques gouvernementales traditionnelles.
Ces dernières années ont mis en évidence les limites des données économiques officielles, notamment en raison des révisions importantes apportées aux estimations relatives au marché du travail et à la productivité. Le groupe de travail devrait examiner comment les données privées sur les salaires, les données sur les paiements, les enquêtes auprès des entreprises et les indicateurs de prix en temps réel peuvent améliorer l’élaboration des politiques.
L'implication politique probable est une Réserve fédérale réagissant plus rapidement aux tournants conjoncturels. Si les données alternatives indiquent des conditions d'emploi plus faibles ou une croissance de la productivité plus rapide que ne le suggèrent les statistiques traditionnelles, la politique pourrait devenir plus réactive et potentiellement moins procyclique. Ce domaine recoupe étroitement celui du groupe de travail sur la productivité et l'emploi.
Productivité et emploi
Ce groupe de travail examine les effets macroéconomiques de l’intelligence artificielle et d’autres technologies largement répandues. Il est dirigé par Marc Andreessen, Charles Jones et Asha Sharma, respectivement investisseur en capital-risque, professeur à Stanford et ancienne responsable de division chez Microsoft. Il s’intéresse principalement à l’interaction entre le progrès technologique, la croissance de la productivité, la dynamique du marché du travail et l’inflation.
M. Warsh a maintes fois fait valoir que l’IA pourrait élargir de manière significative l’offre économique. Il a mis l’accent sur ce thème lors de son audition de confirmation et dans ses discours ultérieurs, suggérant que les gains de productivité pourraient avoir des implications majeures pour la politique monétaire.
Si le groupe de travail conclut que l’IA génère une croissance soutenue de la productivité supérieure aux normes historiques, les implications seraient accommodantes à moyen terme. Une productivité plus rapide permet une croissance économique plus forte sans générer de pression inflationniste. Cela rehausserait effectivement le plafond de vitesse non inflationniste de l’économie et pourrait abaisser les estimations des taux d’intérêt d’équilibre.
Les marchés débattent déjà pour savoir si l’IA représente un boom cyclique des investissements ou une véritable révolution de la productivité. L’évaluation de la Réserve fédérale aura des conséquences importantes sur la manière dont elle interprétera les futures données de croissance et d’inflation.
Cadres d’analyse de l’inflation
Le groupe de travail sur les cadres d’analyse de l’inflation est coprésidé par Greg Mankiw, Thomas Sargent et William White (un autre professeur de Harvard, un lauréat du prix Nobel et un ancien conseiller de la BRI). Elle examine les modèles et les hypothèses qui sous-tendent les prévisions d’inflation et les décisions de politique monétaire.
Le groupe de travail part du constat que les cadres traditionnels de gestion de l’inflation ont eu du mal à expliquer la situation post-pandémique. La mondialisation, les changements démographiques, l’activisme budgétaire, les transitions énergétiques et la fragmentation géopolitique ont considérablement modifié la dynamique de l’inflation, et l’IA pourrait avoir un impact majeur dans les années à venir.
Il ne faut pas s’attendre à ce que cela aboutisse à un relèvement de l’objectif d’inflation. M. Warsh a réaffirmé à plusieurs reprises son attachement à un objectif ferme de 2%, notamment à Jackson Hole. Au contraire, cette révision devrait plutôt déboucher sur la recommandation d’utiliser des mesures plus larges de l’inflation sous-jacente, d’accorder une plus grande attention aux évolutions du côté de l’offre et de réduire la dépendance à l’égard d’un modèle de prévision unique.
Cela pourrait permettre une interprétation plus souple des chocs inflationnistes. Les décideurs politiques pourraient être moins enclins à réagir de manière mécanique aux hausses de prix temporaires provoquées par des chocs énergétiques ou des perturbations de l’offre, et se concentrer davantage sur les effets de second tour et la persistance de l’inflation.
L’orientation politique qui se dessine
Pris dans leur ensemble, les cinq groupes de travail mettent en évidence un thème commun: une Réserve fédérale qui communique de manière moins explicite, s’appuie davantage sur des données en temps réel, intègre plus systématiquement l’analyse structurelle du côté de l’offre et accorde moins d’importance aux interventions discrétionnaires sur son bilan.
Il existe une distinction importante entre la politique à court terme et la réforme du cadre à long terme. L’orientation actuelle de la politique monétaire reste résolument restrictive. A Jackson Hole, M. Warsh a souligné que l’inflation restait trop élevée et que la Fed devait accorder la priorité aux prix. La décision du FOMC de la semaine dernière a renforcé ce message: le Comité a procédé à une hausse des taux et a laissé entendre qu’un resserrement supplémentaire restait possible si l’inflation ne s’améliorait pas de manière convaincante.
Pourtant, au-delà de la lutte immédiate contre l’inflation, les groupes de travail laissent entrevoir un cadre qui pourrait à terme s’avérer plus tolérant à l’égard d’une forte croissance tirée par les gains de productivité, en particulier ceux découlant de l’intelligence artificielle. L’amélioration des données en temps réel pourrait renforcer la confiance des décideurs politiques dans leur capacité à distinguer les pressions inflationnistes liées à la demande de celles liées à l’offre. Un cadre de lutte contre l’inflation plus nuancé pourrait encore renforcer cette évolution, tandis qu’une augmentation des avoirs en bons du Trésor détenus par les banques commerciales pourrait simultanément réduire la dépendance vis-à-vis de la Fed et freiner toute flambée des rendements souverains.
Conclusion: une politique restrictive aujourd’hui, plus souple demain
Le président Warsh a profité du forum de Jackson Hole pour réaffirmer l’engagement de la Réserve fédérale envers son objectif d’inflation de 2% et pour souligner que la stabilité des prix est actuellement la priorité absolue de l’institution. La réunion du FOMC de septembre a renforcé ce message en affichant clairement une orientation restrictive. A court terme, la Fed reste concentrée sur la maîtrise des risques d’inflation plutôt que sur le soutien à la croissance.
Les groupes de travail suggèrent toutefois que M. Warsh prépare simultanément une transformation plus profonde. La communication devrait devenir moins normative. L’analyse des données devrait s’effectuer davantage en temps réel et s’appuyer davantage sur la technologie. Les évolutions en matière de productivité, en particulier celles liées à l’intelligence artificielle, devraient occuper une place beaucoup plus importante dans les délibérations politiques. L’analyse de l’inflation deviendra probablement plus large, plus flexible et moins dépendante des modèles de prévision traditionnels.
La voie politique la plus probable pour les mois à venir est donc une combinaison d’une orientation restrictive à court terme et d’une réforme institutionnelle à long terme. Il faut d’abord ramener l’inflation de manière décisive vers son objectif. Une fois cet objectif atteint, les bases posées par les groupes de travail pourraient soutenir un cadre opérationnel plus adaptatif et plus souple, mieux adapté à une économie de plus en plus façonnée par les évolutions technologiques, les sources de données non conventionnelles et les forces structurelles en mutation. Pour les investisseurs, la question clé n’est plus de savoir si la Fed est en train de changer, mais quelle sera finalement la portée de ces changements.