Le 11 juin 2026, SpaceX a réalisé la plus grande introduction en bourse (IPO) de l’histoire, levant 75 milliards de dollars sur une valorisation de 1770 milliards, après plus de vingt ans en tant qu’entreprise privée, selon Reuters. Lors de la cotation d’Amazon en mai 1997, moins de trois ans après sa création, son prix d’offre de 18 dollars la valorisait à environ 430 millions de dollars, d’après son prospectus. Anthropic, valorisée à 965 milliards de dollars lors d’une levée de fonds privée en mai, a rendu public son dossier d’introduction fin octobre. Cet écart traduit un changement profond de la relation entre marchés privés et publics. Les investisseurs ayant participé à l’introduction en bourse d’Amazon ont bénéficié d’une majorité de sa croissance ultérieure. Ceux qui achètent les géants d’aujourd’hui arrivent après des années de croissance réservées aux investisseurs privés. Cette évolution a fait des marchés privés une source centrale de capitaux et les a ouverts à un public bien plus large. Que signifie-t-elle pour les investisseurs? Les prochaines success stories à la Amazon se joueront-elles encore en bourse, ou avant même la cotation?
Morgan Stanley recense plus de 17'200 entreprises privées américaines réalisant plus de 100 millions de dollars de chiffre d’affaires, contre moins de 4060 sociétés cotées de cette taille. Toute entreprise privée n’est pas pour autant une future candidate à la bourse: la plupart, des industriels familiaux et banques privées aux commerces de proximité, n’ont aucune intention d’y entrer. Et nombre de celles qui l’envisagent échouent en chemin. Les géants qui font les gros titres ne sont qu’une petite partie de cet univers.
Un chemin plus long vers la bourse
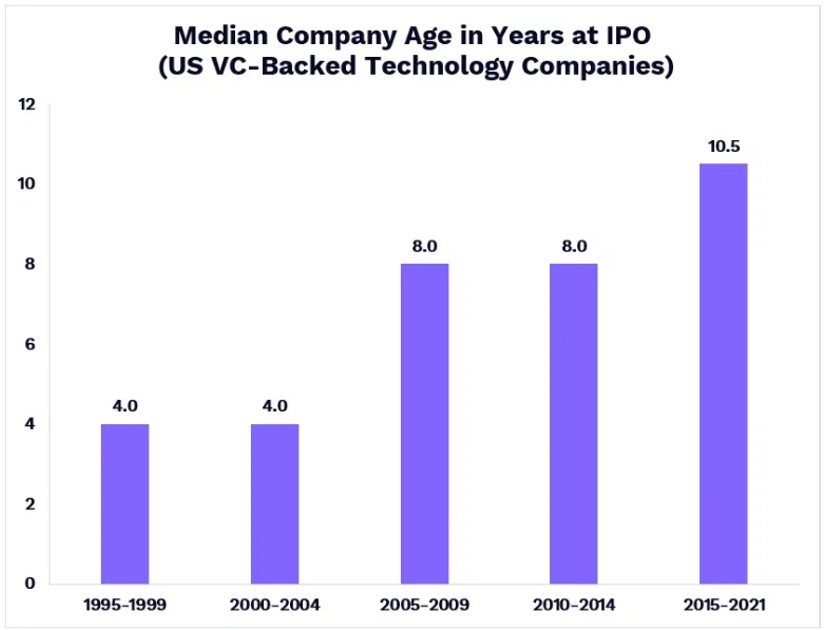
Les entreprises mettent désormais bien plus de temps à entrer en bourse. L’entreprise technologique américaine médiane financée par du capital-risque et cotée entre 1995 et 1999 avait quatre ans, selon ARK Investment Management. Pour celles cotées entre 2015 et 2021, cet âge médian atteignait 10,5 ans, et en 2025 l’IPO technologique médiane concernait une entreprise de 12 ans, selon Jay Ritter. Parallèlement, le marché coté s’est réduit: le nombre de sociétés nationales cotées sur les principales bourses américaines est passé d’environ 7500 en 1997 à un peu plus de 3650 en 2025, selon le CFA Institute. Il s’est aussi concentré: les dix plus grandes entreprises pèsent environ 41% du S&P 500, près du double de leur part de 2015, selon RBC Wealth Management. Beaucoup de jeunes entreprises n’atteignent jamais la bourse: en 2025, 995 entreprises américaines financées par du capital-risque ont été rachetées, contre 62 introduites en bourse, selon PitchBook.
Source: ARK Investment Management
Pourquoi ce changement maintenant? D’abord, les marchés privés peuvent désormais fournir des capitaux à une échelle autrefois réservée aux sociétés cotées. La seule levée d’Anthropic en mai a atteint 65 milliards de dollars, et les tours de 100 millions ou plus ont représenté 87,5% du capital-risque américain au premier semestre, selon PitchBook. Fonds souverains, sociétés de private equity, entreprises et fonds crossover, investis à la fois dans le privé et le coté, se disputent désormais les entreprises les plus en vue.
Les règles ont aussi changé. Avant 2012, une entreprise américaine comptant 500 actionnaires inscrits était de fait tenue de publier ses comptes, une règle qui a contribué à pousser Google et Facebook vers la bourse. Le JOBS Act a relevé ce seuil à 2 000 et exclu les actions détenues par les salariés via leurs plans de rémunération, levant l’une des principales contraintes qui rendaient l’IPO inévitable.
Rester privé évite aussi les coûts et les contraintes de la cotation. Les seules commissions de placement représentent en moyenne 4% à 7% du produit de l’IPO, sans compter les coûts récurrents d’audit, de conformité et de relations investisseurs. Les sociétés cotées doivent publier des résultats trimestriels détaillés, qui exposent leur stratégie et leurs marges à la concurrence et poussent la direction à privilégier le court terme. La détention privée permet aux fondateurs de garder le contrôle et d’investir sur le long terme, un atout pour les entreprises nécessitant d'importants investissements initiaux, notamment dans le secteur de l'IA, où les lourds investissements initiaux rendent cette flexibilité particulièrement précieuse.
Enfin, la cotation n’est plus la seule voie vers la liquidité. Grâce aux offres de rachat (tender offers), 16 538 salariés ont cédé des titres avant une IPO en 2025, un record selon Carta.
Pour les investisseurs, la conséquence est claire: une partie de la phase de forte croissance autrefois captée en bourse se déroule désormais avant l’IPO.
Les marchés privés arrivent à maturité
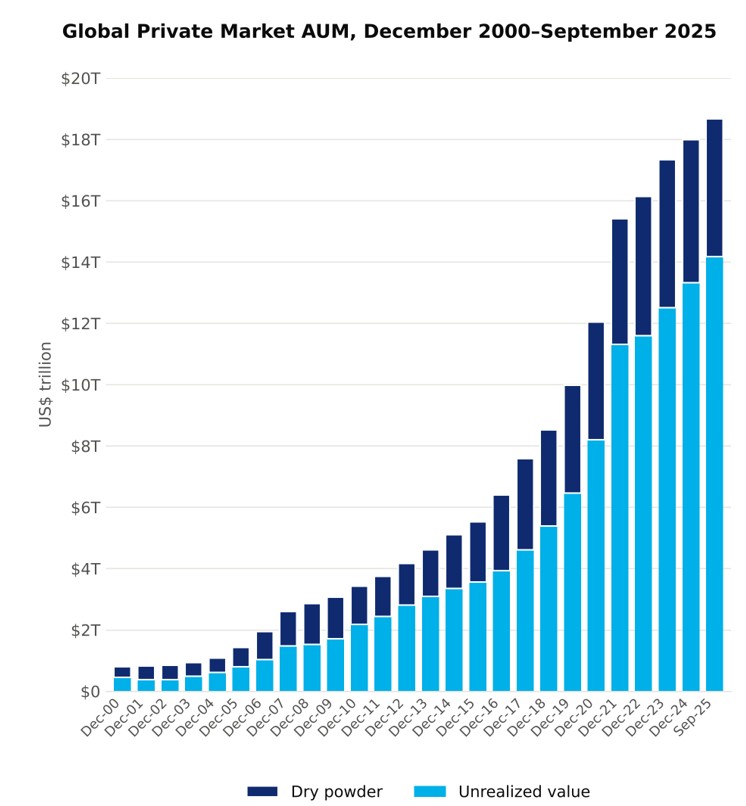
Les capitaux ont suivi les entreprises. Les actifs des marchés privés dépassaient 18'000 milliards de dollars en septembre 2025, selon le CFA Institute, et Preqin prévoit plus de 34'000 milliards d’ici 2031. Entre 2003 et 2024, ils ont été multipliés par 18, contre environ 3,7 pour les actifs cotés.
Source: CFA Institute, Preqin.
Cette croissance dépasse largement les start-up. Sur les 5 740 milliards de dollars levés par les 100 plus grands gérants des marchés privés entre 2021 et 2025, le private equity a représenté 37,7% et les infrastructures 15,2%, selon PEI Group. Le marché des participations existantes a suivi: les transactions secondaires sur des parts de fonds privés ont atteint un record de 240 milliards de dollars en 2025, puis 118 milliards au premier semestre 2026, selon Jefferies.
Ce que révèlent les introductions en bourse de cette année
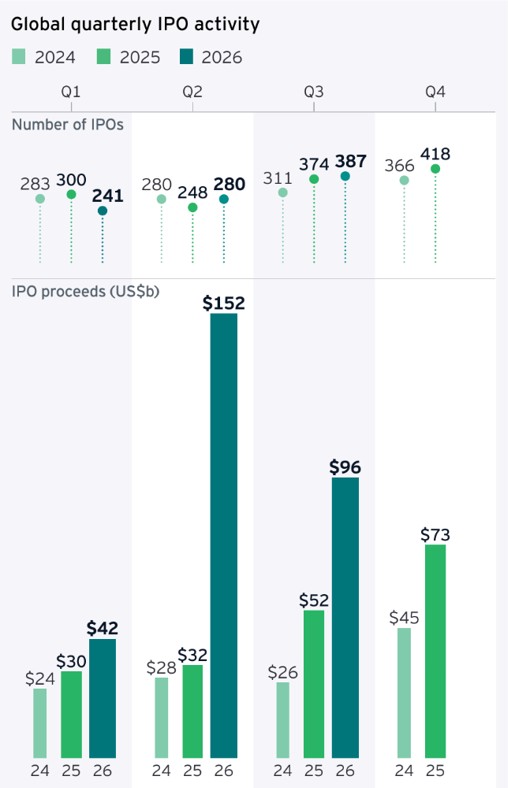
Les montants levés en bourse ont bondi, mais grâce à une poignée d’opérations géantes. Les IPO mondiales ont levé 290 milliards de dollars sur les neuf premiers mois de 2026, plus du double des 114 milliards de l’an dernier, malgré un nombre de transactions en léger recul, selon EY. À titre de comparaison, elles avaient levé environ 190 milliards sur toute l’année 2000, au sommet de la bulle Internet, mais avec bien plus d’opérations, de taille plus modeste. Aux États-Unis, l’IPO de SpaceX (75 milliards) et les 26,5 milliards levés par le fabricant de puces coréen SK hynix, déjà coté, ont représenté plus des deux tiers des 147,5 milliards levés jusqu’à fin septembre, selon Renaissance Capital. Les autres opérations ont levé environ 46 milliards, à peine plus que les 44 milliards de toute l’année 2025.
Source: EY
SpaceX a clôturé sa première séance 19,2% au-dessus de son prix d’offre de 135 dollars, a depuis évolué entre 104,83 et 225,64 dollars, et clôturait à 139,75 dollars le 11 novembre. Plus largement, selon une analyse du cabinet Uniqus, les 40 plus grandes IPO américaines depuis janvier 2025 affichaient au 16 octobre un rendement médian de -12,5% par rapport au prix d’offre, et 31 d’entre elles faisaient moins bien que le S&P 500.
Pour les investisseurs privés, un constat se distingue: les entreprises cotées en dessous de leur dernière valorisation privée ont mieux résisté que les autres. Les données du marché secondaire vont dans le même sens.
SpaceX illustre ce nouvel équilibre. Sa valorisation est passée d’environ 10 milliards de dollars en 2015 à 1770 milliards lors de son IPO, une croissance captée en grande partie par les actionnaires privés. Les variations de sa capitalisation depuis, de près de 3000 milliards à environ 1370 milliards, révèlent aussi la volatilité que les valorisations privées peuvent masquer. Avec Anthropic, SpaceX a représenté une part importante de la création de valeur récente sur les marchés privés, ce qui montre l’intérêt d’un accès précoce mais aussi l’importance de la diversification: de telles opportunités sont rares et difficiles à repérer à l’avance.
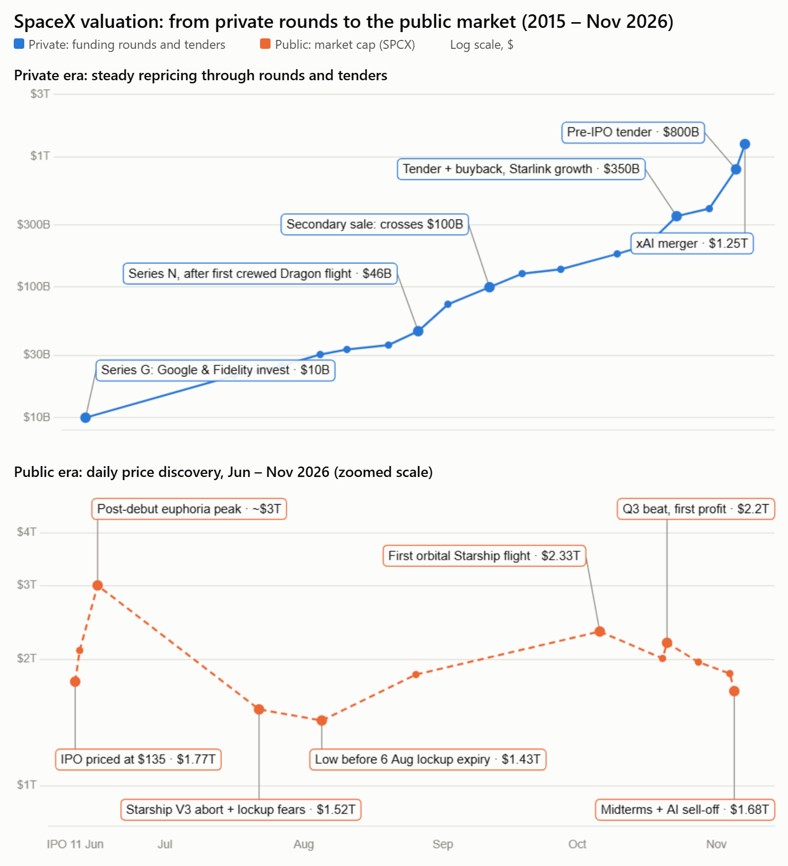
Source: KeepTrack, Axios, WSJ, Stocktwits, INDmoney, Finbold, PitchBook, getquin
Le prochain test est imminent. Le 10 novembre, Anthropic a fixé une fourchette de 70 à 78 dollars par action, soit une valorisation entièrement diluée pouvant atteindre 1400 milliards de dollars, en deçà des 2000 milliards espérés par certains investisseurs, sur fond de repli des valeurs technologiques et de prudence face aux valorisations de l’IA. La cotation est attendue le 19 novembre.
Comprendre les arbitrages
Les marchés privés ne remplacent pas les marchés publics, mais occupent une place croissante dans l’investissement. Ils permettent d’accéder plus tôt au potentiel de croissance des entreprises et à des stratégies telles que la dette privée et les infrastructures. Sur les 25 années précédant septembre 2025, les fonds de rachat ont ainsi enregistré une performance moyenne supérieure à celle de leurs équivalents cotés, selon MSCI. Cet accès présente toutefois certaines contraintes. La principale étant le temps. La durée moyenne de détention en capital-risque est passée d’environ deux ans en 2000 à près de six ans, toujours selon MSCI.
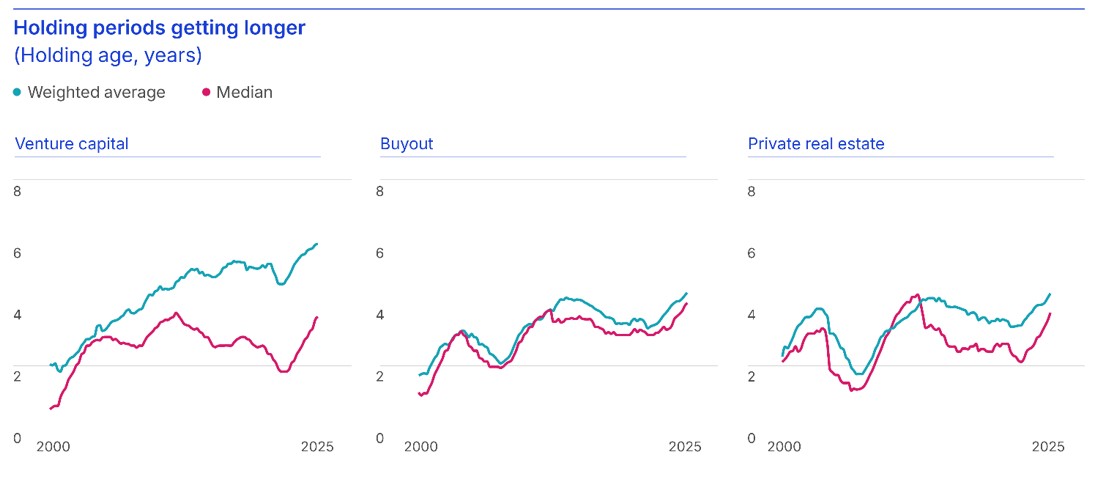
Source: MSCI Private Capital Universe
Investir avant l’IPO est un engagement à long terme. Après la cotation, les actionnaires historiques peuvent rester soumis à un lock-up, dont la durée et les modalités figurent dans le document S-1 de l’entreprise. Cette patience est rémunérée, mais doit correspondre à l’horizon de l’investisseur. Les coûts sont aussi plus élevés: les frais de transaction sur les actions pré-IPO vont généralement de 2% à 4% sur les plateformes américaines réglementées, selon Forge. Enfin, les actifs privés étant valorisés périodiquement, voire sur la base de modèles (mark-to-model), plutôt que cotés quotidiennement, leurs valorisations peuvent accuser un retard sur la réalité du marché, comme l’ont illustré les IPO de cette année. Le développement des marchés secondaires et de solutions innovantes, telles que les contrats perpétuels sur Hyperliquid, contribue à améliorer la formation des prix. Toutefois, la qualité du gérant et de l’entreprise demeure aussi déterminante que l’accès à ces marchés.
Conclusion
L’allongement du chemin vers la cotation n’a pas rendu les marchés publics moins pertinents, mais il a changé ce qu’ils offrent: liquidité quotidienne, prix transparents et comptes audités. Les marchés privés donnent accès aux années de croissance la plus rapide, au prix de temps, de coûts et d’une valorisation moins fréquente. Pour l’investisseur long terme, la question n’est pas de choisir entre les deux, mais de les combiner en fonction de l’illiquidité qu’il peut supporter. Les débuts d’Anthropic, la levée du lock-up de SpaceX et la performance des nouvelles structures ouvertes aux particuliers fourniront un test plus clair. À mesure que l’accès aux marchés privés s’élargit, les investisseurs pourraient trouver de nouvelles occasions de profiter de la croissance.