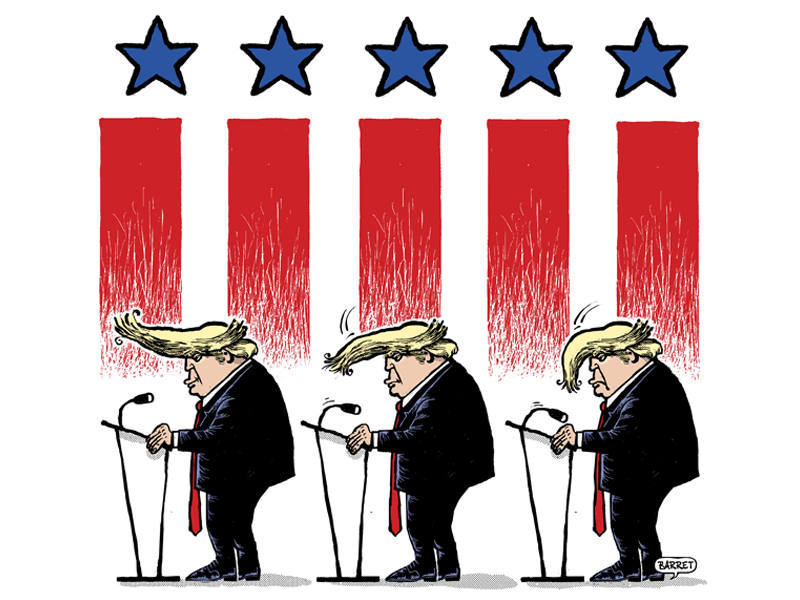
Donald Trump a tenu certaines de ses principales promesses, notamment en matière de sécurité aux frontières, de baisses d’impôts et de déréglementation. Mais à l’approche des élections de mi-mandat, la hausse des prix, le maintien de coûts d’emprunt élevés et deux guerres toujours sans issue mettent en évidence les limites de son programme.
Le 3 novembre, les Américains porteront pour la première fois un jugement à l’échelle nationale sur le second mandat de Donald Trump. Le président les a d’ailleurs lui-même invités à faire de ce scrutin un référendum sur sa personne. Après vingt et un mois au pouvoir, le bilan est profondément contrasté. L’administration a largement respecté ses engagements en matière de contrôle des frontières, de fiscalité et de réglementation. Elle est toutefois loin d’avoir tenu sa promesse la plus importante aux yeux des électeurs: réduire le coût de la vie. Selon un sondage Washington Post-ABC-Ipsos réalisé du 9 au 13 octobre, la cote de popularité de Trump est tombée à 33%, son plus bas niveau depuis le début de son second mandat. Seuls 28% des sondés approuvent sa gestion de l’économie. La même enquête donne aux démocrates huit points d’avance dans les intentions de vote pour le Congrès, tandis qu’un sondage AP-NORC révèle que seuls 17% des Américains approuvent sa gestion du coût de la vie. Pour les investisseurs, ce bilan permet surtout d’apprécier quelles mesures pourraient s’inscrire dans la durée et ce qu’un Congrès divisé serait susceptible de changer.
Des promesses tenues sur les frontières, la fiscalité et la réglementation
C’est sur le contrôle des frontières que l’administration a obtenu ses résultats les plus marquants. Selon le département de la Sécurité intérieure, la police des frontières a procédé à 98'708 interpellations à la frontière sud-ouest au cours de l’exercice 2026. Ce chiffre est inférieur d’environ 95% à la moyenne annuelle enregistrée sous la présidence Biden et constitue le niveau le plus bas depuis la fin des années 1960. À l’échelle nationale, les 379'243 interceptions recensées par les autorités frontalières représentent également un minimum historique. L’agence américaine des douanes et de la protection des frontières (CBP) indique qu’environ 400 kilomètres de nouvelles barrières ont été construits depuis janvier 2025, avec 34,3 milliards de dollars engagés dans les projets «Smart Wall». Le mur demeure inachevé, mais les flux migratoires qu’il devait freiner ont considérablement diminué.
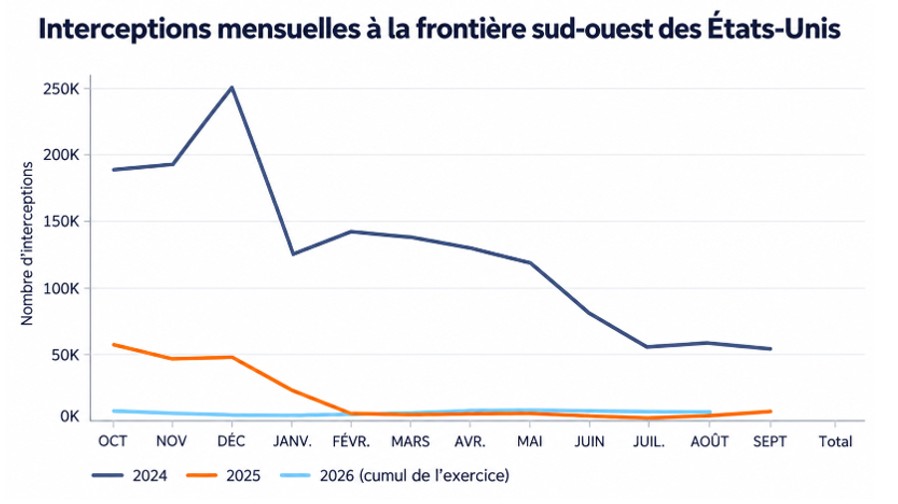
Source: Service des douanes et de la protection des frontières des États-Unis
Les expulsions se sont intensifiées. Selon des données fédérales, l’ICE procédait à plus de 1 400 arrestations par jour en juillet, contre environ 300 à la fin de la présidence Biden. Cette politique a eu un coût humain et politique, avec des affrontements dans plusieurs villes et des pénuries de main-d’œuvre dans la construction et l’agriculture. En juin, la Cour suprême a invalidé le décret visant à supprimer l’attribution de la nationalité américaine par le droit du sol.
Sur le plan fiscal, le One Big Beautiful Bill Act a pérennisé les baisses de l’impôt sur le revenu de 2017 et instauré des déductions pour les pourboires, les heures supplémentaires et les personnes âgées. Contrairement aux promesses de campagne, ces revenus ne sont pas totalement exonérés d’impôt, mais l’essentiel des mesures a été adopté. Selon le Bureau du budget du Congrès (CBO), la loi devrait accroître les déficits de 4700 milliards de dollars d’ici à 2035, intérêts et effets macroéconomiques compris. Le déficit de l’exercice 2026 atteindrait 1900 milliards, soit 5,8% du PIB. L’administration conteste ces prévisions et estime qu’une croissance plus forte financera les réductions d’impôts.
La déréglementation a dépassé les engagements initiaux. Selon le Bureau de la gestion et du budget de la Maison-Blanche, 218 mesures de déréglementation ont été adoptées en 2025, contre cinq nouvelles réglementations importantes, dépassant l’objectif de dix suppressions par nouvelle règle. Les États-Unis ont quitté l’Accord de Paris pour la deuxième fois. L’Agence américaine de protection de l’environnement (EPA) a abrogé le constat de dangerosité des gaz à effet de serre, fondement de la réglementation fédérale sur leurs émissions. Une grande partie des crédits d’impôt pour les énergies propres prévus par l’Inflation Reduction Act a été réduite.
La politique du «drill, baby, drill» a maintenu la production à des niveaux records. Selon l’Agence américaine d’information sur l’énergie (EIA), la production de pétrole brut devrait atteindre 13,9 millions de barils par jour en 2026 et celle de gaz naturel commercialisé, un record de 122,5 milliards de pieds cubes par jour. Les exportations de gaz naturel liquéfié atteindraient 17,6 milliards de pieds cubes par jour, près de 50% de plus qu’en 2024, après la levée du gel des autorisations dès le premier jour du mandat. Toutefois, le pétrole de schiste américain battait déjà des records sous l’administration précédente, et la croissance de la production de brut a ralenti.
Des promesses non tenues sur les prix, les taux et la paix
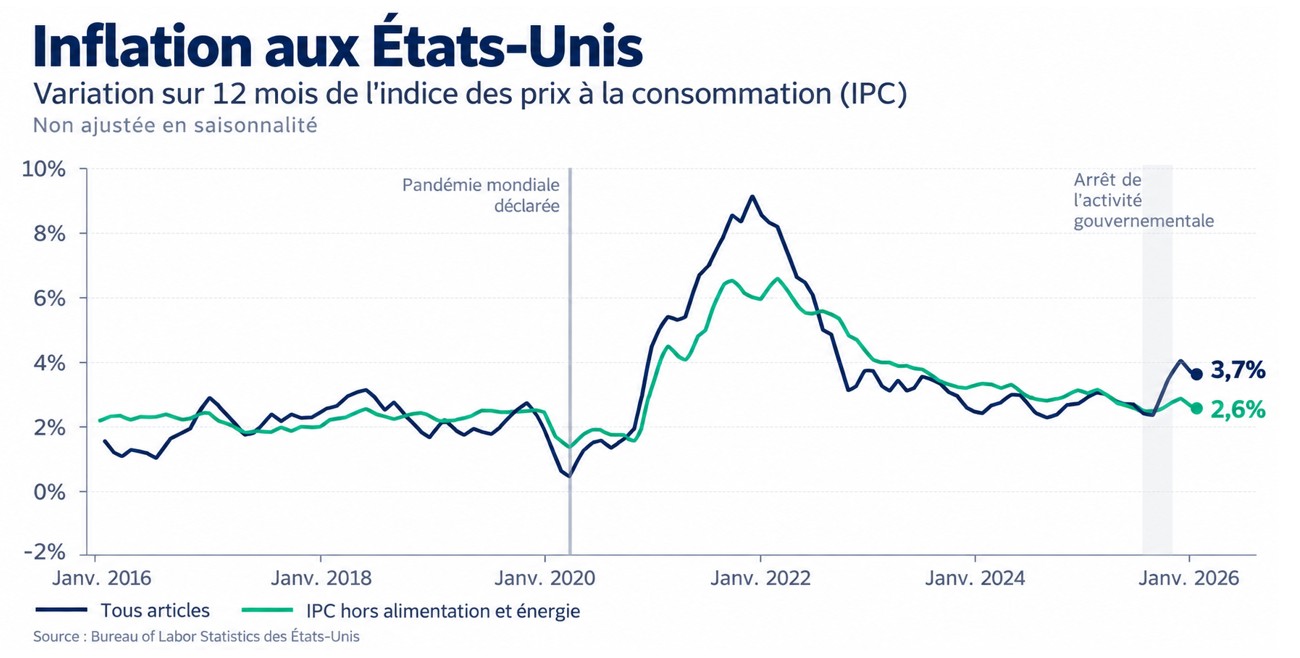
«Mettre fin à l’inflation dès le premier jour» constituait l’un des principaux engagements de la campagne de 2024. Pourtant, selon le Bureau américain des statistiques du travail (BLS), les prix à la consommation ont augmenté de 0,6% sur le seul mois de septembre et de 3,7% sur un an, contre 2,9% lorsque Biden a quitté la Maison-Blanche. L’énergie est à l’origine de l’essentiel de cette hausse, les prix de l’essence ayant progressé de 9,1% sur le mois et contribué à plus de la moitié de l’augmentation de l’indice. L’inflation sous-jacente a également dépassé les attentes, à 0,3% sur un mois, signe que les tensions sur les prix s’étendent désormais au-delà du secteur pétrolier. Dans ses projections de septembre, la Réserve fédérale anticipait une inflation mesurée par l’indice PCE de 3,7% en 2026. Les droits de douane et l’essor des constructions liées à l’intelligence artificielle avaient déjà accentué les pressions inflationnistes avant que la guerre avec l’Iran ne vienne les amplifier.
La promesse de ramener le prix de l’essence sous la barre des deux dollars le gallon ne s’est pas concrétisée. Le conflit déclenché fin février et la quasi-fermeture du détroit d’Ormuz ont provoqué le plus important choc pétrolier jamais enregistré. Le Brent a atteint 126,41 dollars en séance le 30 avril, avant de repasser au-dessus de 110 dollars. Le gallon d’essence coûtait en moyenne 4,33 dollars en septembre, contre un précédent record de 3,83 dollars en septembre 2023. Trump a reconnu qu’une baisse des prix était peu probable avant les élections. L’électricité, dont il avait promis de diviser le prix par deux en dix-huit mois, coûte environ 18% de plus qu’à son investiture, selon l’EIA, sous l’effet des investissements dans les réseaux et de la demande des centres de données. Pour atténuer le choc, les réserves stratégiques de pétrole, qu’il s’était engagé à reconstituer, ont été réduites à leur plus bas niveau depuis le début des années 1980, selon le département de l’Énergie.
Les coûts d’emprunt ont aussi évolué à rebours des promesses. Les taux hypothécaires devaient revenir vers 3%. Selon les données de Freddie Mac, le taux fixe à trente ans atteignait 7,4% à la mi-octobre, au-dessus de son niveau de janvier 2025. La Réserve fédérale a relevé son taux directeur en septembre, à 3,75-4,00%, pour la première fois depuis plus de trois ans, contrairement aux baisses réclamées par Trump. Les rendements des obligations du Trésor à long terme ont également augmenté sur fond d’inquiétudes inflationnistes et budgétaires.
La politique commerciale déçoit également. Malgré des droits de douane à leur plus haut niveau depuis plusieurs générations, le déficit commercial ne s’est pas structurellement réduit. Selon le Bureau américain d’analyse économique (BEA), le déficit des biens et services s’est creusé pour atteindre 105,6 milliards de dollars en août. En cumul annuel, il reste inférieur de 19,9% à celui de 2025, année marquée par des importations anticipées des entreprises avant l’entrée en vigueur des droits de douane. Leur fondement juridique s’est aussi fragilisé. En février, la Cour suprême a jugé que l’International Emergency Economic Powers Act (IEEPA) n’autorisait pas l’imposition de droits de douane. Elle a invalidé les droits «réciproques» ouvrant la voie à des remboursements. La Maison-Blanche a depuis adopté une surtaxe mondiale temporaire et des droits sectoriels. La politique douanière repose désormais sur des bases juridiques plus restreintes et davantage exposées aux contestations.
La promesse de paix reste celle pour laquelle l’écart entre les engagements et les résultats est le plus marqué. L’accord censé mettre fin à la guerre en Ukraine en vingt-quatre heures n’a jamais vu le jour, et le conflit est entré dans sa cinquième année. Malgré les missions répétées de Steve Witkoff et Jared Kushner, le Kremlin exige toujours des territoires du Donbass non conquis par son armée, et aucune nouvelle négociation trilatérale n’est programmée. Parallèlement, le candidat qui promettait de «mettre fin aux guerres» en a déclenché une contre l’Iran. Présenté initialement comme un conflit de quelques semaines, celui-ci approche de son huitième mois, avec un coût estimé par le Pentagone à plus de 40 milliards de dollars.
Un bilan en demi-teinte pour la croissance, l’industrie et les marchés
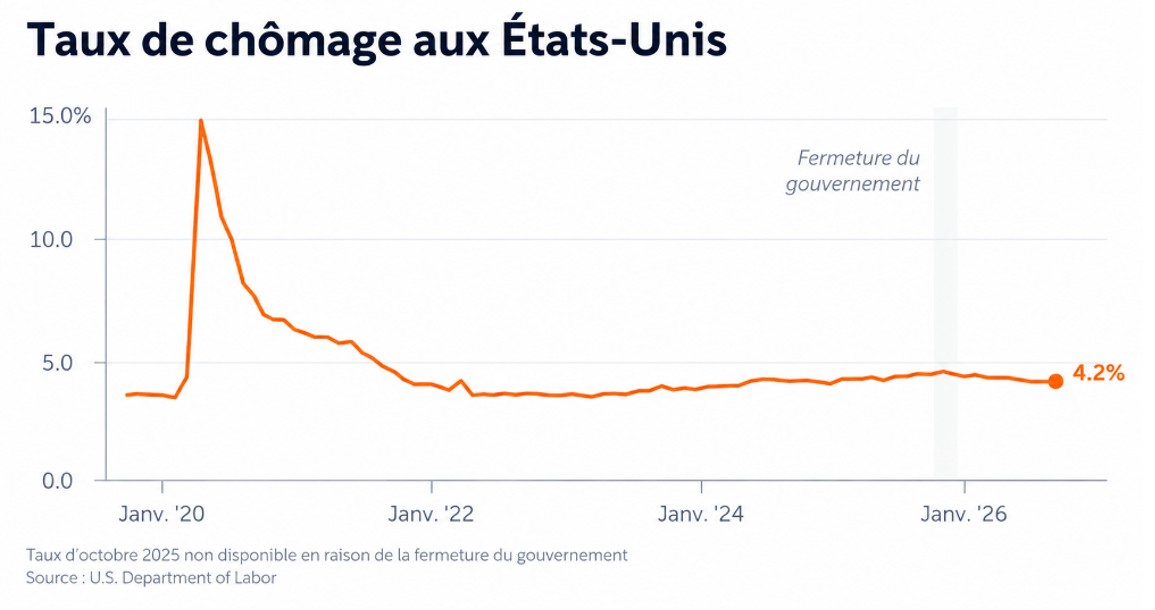
L’économie américaine n’a pas connu l’«explosion» promise, mais elle a fait preuve de résilience. Selon le BEA, le PIB a progressé de 2,2% en rythme annualisé au deuxième trimestre. Les estimations de la Fed d’Atlanta laissent entrevoir une accélération de la croissance au troisième trimestre, permettant aux États-Unis de conserver leur avance sur les autres économies du G7. Le principal moteur de cette dynamique reste toutefois l’investissement dans l’IA, et non la reprise généralisée de l’activité qui avait été annoncée. Le marché du travail montre également des signes de ralentissement. Selon le BLS, seuls 29'000 emplois ont été créés en septembre, tandis que le taux de chômage a légèrement augmenté pour atteindre 4,2%.
Dans l’industrie manufacturière, le bilan reste contrasté. Selon le BLS, l’emploi a gagné 72'000 postes depuis son creux de décembre 2025 et l’ISM signale neuf mois d’expansion. Depuis l’investiture, l’emploi stagne toutefois autour de 12,7 millions de postes. Malgré les annonces, les dépenses de construction d’usines ont fortement reculé. La renaissance industrielle demeure lointaine.
Wall Street a largement fait abstraction des considérations politiques. Le S&P 500 a atteint un record de clôture à 7818,93 points le 6 octobre. Les entreprises liées à l’IA représentent néanmoins près de la moitié de sa capitalisation et sont à l’origine de deux tiers de la hausse. Cette progression tient davantage aux carnets de commandes technologiques qu’aux politiques de Washington.
Les marchés face aux élections de mi-mandat
Une tendance se dégage de ce bilan. Trump a tenu les engagements réalisables par décret ou par une loi de réconciliation budgétaire. En revanche, les résultats sont restés en dessous des promesses lorsqu’ils dépendaient des marchés, de la géopolitique ou de la Réserve fédérale. Ses partisans estiment que la guerre en Iran et les tensions sur l’approvisionnement électrique liées à l’intelligence artificielle constituent des chocs qu’aucun président n’aurait pu éviter. Ils considèrent également que les résultats obtenus sur les frontières et la fiscalité porteront leurs fruits à terme. Ses détracteurs rétorquent que la guerre et les droits de douane résultent de choix délibérés, dont le coût pèse précisément sur les électeurs auxquels des allègements avaient été promis.
Pour les marchés, l’inflation est devenue la principale contrainte. Avec des prix à la consommation en hausse de près de 4% et une Réserve fédérale engagée dans un resserrement monétaire, la perspective de baisses rapides des taux s’est éloignée. Le risque budgétaire semble désormais structurel. La pérennisation des réductions d’impôts, la diminution des recettes douanières après la décision de la Cour suprême et le coût de la guerre laissent présager un creusement des déficits et une hausse des émissions de titres du Trésor, maintenant une pression haussière sur les rendements obligataires à long terme. Enfin, un Congrès divisé serait plus susceptible de bloquer de nouvelles mesures que de revenir sur celles en vigueur. Si les démocrates remportaient la Chambre des représentants, comme le suggèrent les sondages, les contrôles parlementaires et les affrontements budgétaires s’intensifieraient, sans pour autant remettre en cause la législation fiscale. La politique commerciale, l’immigration et la réglementation resteraient largement entre les mains du président.
Conclusion
Vingt et un mois après le début de son second mandat, le bilan de Trump présente une ligne de partage bien définie. Dans les domaines où le président disposait d’un pouvoir d’action direct, notamment le contrôle des frontières, la fiscalité et la réglementation, il a largement tenu ses engagements. En revanche, lorsque les résultats dépendaient de l’évolution des prix, des décisions de la banque centrale ou de forces étrangers, les promesses sont pour l’essentiel restées sans suite. L’inflation, le coût des carburants et deux guerres toujours sans issue dominent désormais les préoccupations des électeurs. Le scrutin du 3 novembre ne changera rien à ce bilan. Il déterminera en revanche dans quelle mesure Trump pourra consacrer les deux prochaines années à gouverner, ou devra les passer à défendre les décisions déjà prises.