Vus de loin, OpenAI et Anthropic ressemblent à une seule et même entreprise. Toutes deux ont été fondées par des chercheurs issus de la même lignée, toutes deux entraînent des grands modèles de langage, et toutes deux se dirigent vers les marchés boursiers. Anthropic a déposé son formulaire S-1 auprès de la SEC le 26 octobre, OpenAI a déposé un dossier confidentiel en juin, mais a indiqué qu’elle ne serait pas cotée cette année.
Pourtant, à y regarder de plus près, les deux entreprises construisent des modèles d’affaires fondamentalement différents. OpenAI transforme ChatGPT en une plateforme grand public, de plus en plus financée par la publicité et intégrée à ses propres applications, à son navigateur et bientôt à du matériel. Anthropic développe un modèle proche d’un service d’utilité publique pour entreprises, avec une intelligence facturée au token, distribuée principalement via les grandes plateformes cloud et sans publicité. Ces stratégies concurrentes pourraient déterminer la manière dont les deux entreprises seront valorisées lors de leur entrée en bourse.
Même technologie, clients opposés
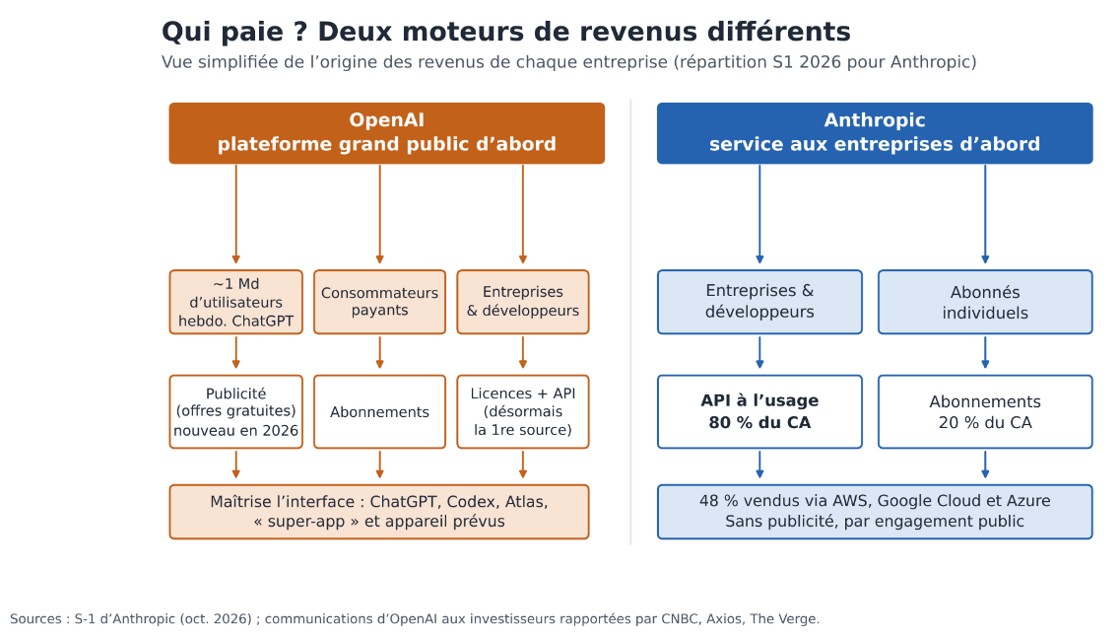
La différence entre les deux modèles tient d’abord à qui paient. Fin 2024, près des trois quarts du chiffre d’affaires d’OpenAI provenaient encore des abonnements à ChatGPT. Depuis, l’activité entreprises a pris le relais. En août, la directrice financière Sarah Friar annonçait qu’elle avait dépassé le grand public avec plusieurs mois d’avance, tandis que son rythme annualisé progressait de 107% au troisième trimestre. ChatGPT reste néanmoins au cœur du modèle, avec un milliard d’utilisateurs hebdomadaires atteint cet été.
Anthropic suit une approche différente. Selon son S-1, 80% du chiffre d’affaires du premier semestre 2026 provenait de la consommation des modèles Claude, principalement via l’API, contre 20% pour les abonnements. Près de la moitié (48%) transitait par les plateformes cloud d’Amazon, Google et Microsoft. Plus de 11 900 clients généraient chacun plus de 100'000 dollars de revenus annuels en septembre, contre environ 950 un an auparavant. Le développement logiciel, porté notamment par Claude Code, est devenu un moteur majeur de l’adoption en entreprise.
Le pari grand public d’OpenAI: publicité, applications et un appareil
Le virage stratégique le plus marquant d’OpenAI en 2026 a été l’adoption de la publicité. En octobre 2024, Sam Altman la qualifiait encore de «dernier recours». Quinze mois plus tard, OpenAI annonçait des tests auprès des utilisateurs américains de ses offres gratuite et Go. Lancées le 9 février, les annonces affichent un CPM estimé à 60 dollars et apparaissent sous forme de cartes sponsorisées, sous les réponses à intention commerciale. Les offres payantes supérieures restent sans publicité.
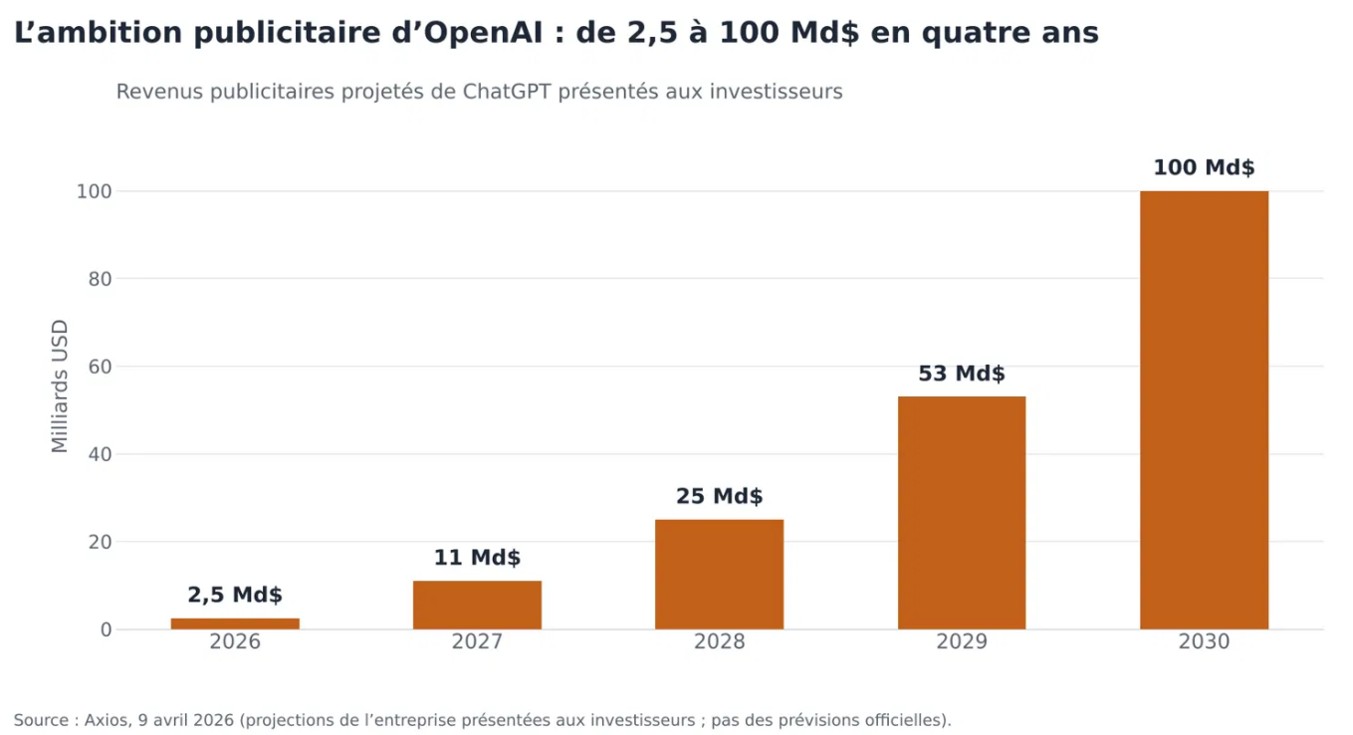
La croissance a été rapide. Le pilote a dépassé 100 millions de dollars de revenus annualisés en six semaines, avant une extension à l’Europe en août, puis à l’Inde. Début octobre, l’activité publicitaire atteignait un rythme annualisé d’un milliard de dollars. Selon Axios, OpenAI vise désormais 2,5 milliards de dollars de recettes publicitaires en 2026, 11 milliards en 2027, 25 milliards en 2028 et 100 milliards d’ici 2030.
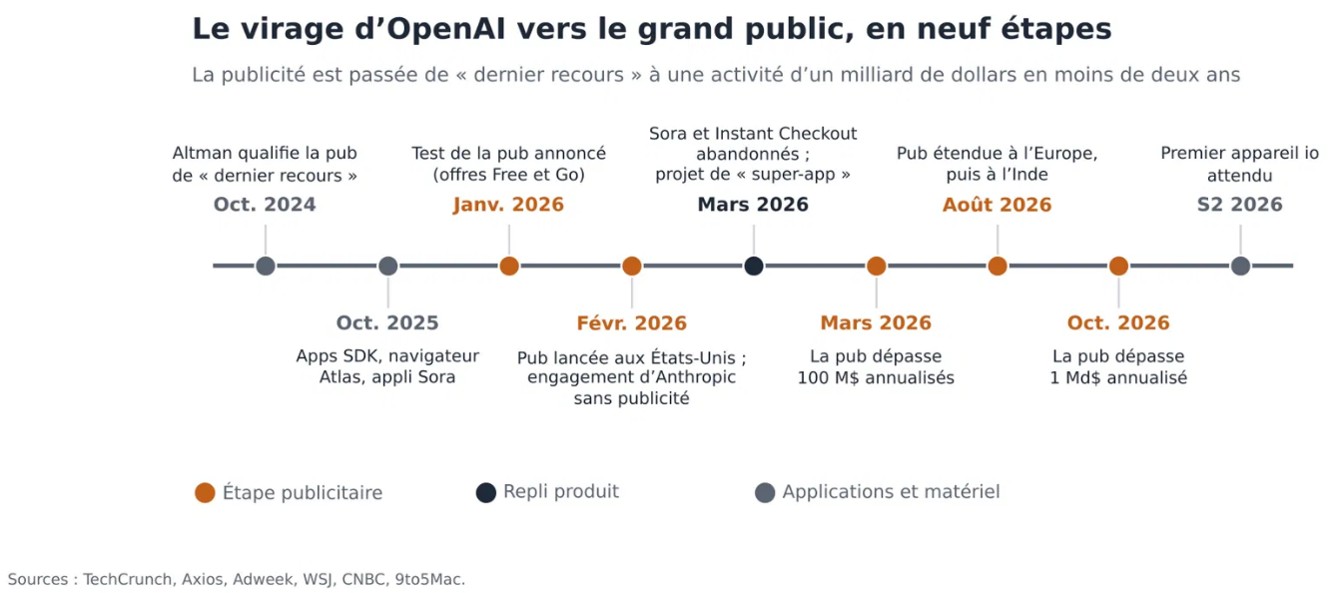
La publicité n’est qu’un volet de la stratégie grand public d’OpenAI. L’autre repose sur la distribution. En octobre 2025, l’entreprise a lancé un Apps SDK permettant à des acteurs comme Zillow, Instacart et Target de proposer leurs services directement dans ChatGPT. Elle a également lancé le navigateur Atlas et Codex, son outil de programmation autonome. En mars 2026, OpenAI a annoncé vouloir réunir ces produits dans une «super-application» de bureau. Après le rachat pour 6,5 milliards de dollars d’io, la start-up cofondée par Jony Ive, ancien designer d’Apple, elle prépare aussi son premier appareil dédié à l’IA, annoncé pour fin 2026.
La logique reprend celle des grandes plateformes internet, contrôler l’interface, fidéliser les utilisateurs et monétiser leur attention. Si ChatGPT devient le point d’entrée d’un milliard de personnes pour rechercher, acheter et organiser leur quotidien, OpenAI pourrait occuper une position comparable à celle de Google Search.
Les résultats restent toutefois contrastés. En mars, OpenAI a fermé son application vidéo Sora, moins de six mois après son lancement, perdant un investissement prévu d’un milliard de dollars de Disney. Elle a également abandonné Instant Checkout, faute d’adoption suffisante, pour privilégier les applications commerciales gérées par les distributeurs.
Pourquoi la publicité? L’économie d’un milliard d’utilisateurs gratuits
Le passage à la publicité répond avant tout à une logique économique. En février, OpenAI comptait plus de 50 millions d’abonnés payants pour environ 900 millions d’utilisateurs hebdomadaires. Selon des documents financiers relayés par la presse, sa perte d’exploitation atteignait près de 21 milliards de dollars en 2025, auxquels s’ajoutent des centaines de milliards d’engagements pluriannuels en capacités de calcul.
Les abonnements seuls ne peuvent combler cet écart, seule une minorité d’utilisateurs étant prête à payer 20 dollars par mois. La publicité permet de monétiser cette vaste audience gratuite, selon un modèle déjà éprouvé sur internet. Ce virage semble donc naturel pour OpenAI et explique en partie pourquoi les investisseurs, qui la valorisent autour de 1 400 milliards de dollars, parient sur l’émergence d’un concurrent à la franchise publicitaire de Google.
La publicité risque de modifier la nature du produit en favorisant l’engagement et le temps passé, au détriment potentiel de l’indépendance des réponses. Malgré les assurances d’OpenAI, la confiance des utilisateurs reste essentielle et fait l’objet d’une surveillance judiciaire et réglementaire croissante, comme l’illustre la récente plainte au Texas sur la sécurité des enfants.
La question Alphabet
Si la stratégie d’OpenAI réussit, Alphabet pourrait être particulièrement menacé. Les publicités de ChatGPT concurrencent directement Google Search en ciblant les utilisateurs au moment de leurs recherches. Selon Gil Luria, de D.A. Davidson, ces nouveaux budgets proviendraient principalement de Google Search, tandis que YouTube pourrait également pâtir de la concurrence pour l’attention.
L’écart d’échelle reste considérable. Google Search génère plus de 250 milliards de dollars de revenus annuels, contre environ 1 milliard pour la publicité de ChatGPT. Même l’objectif de 100 milliards fixé par OpenAI pour 2030 reste inférieur aux revenus actuels de Search. Mais les investisseurs surveillent surtout la croissance. Celle de Search a ralenti à 12% au troisième trimestre, après 17% et 19% aux deux trimestres précédents. L’action Alphabet a ainsi perdu environ 8% après les résultats du 28 octobre, malgré un chiffre d’affaires de Google Cloud qui a presque doublé.
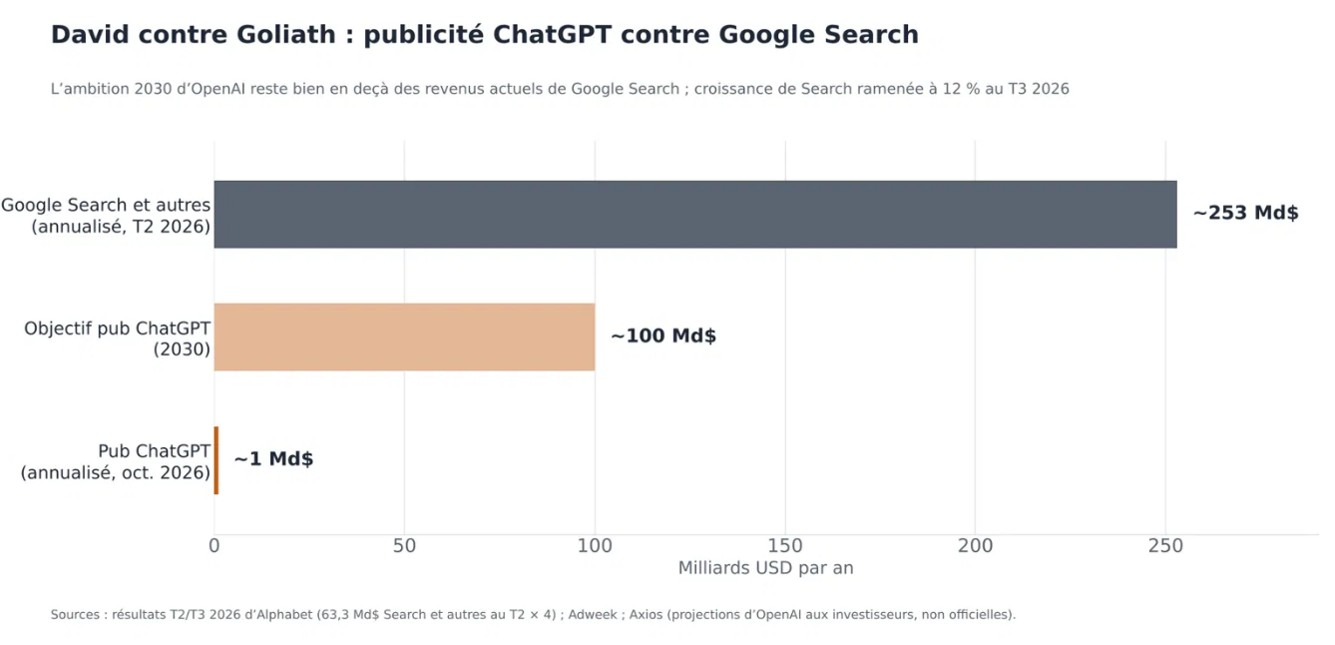
Alphabet dispose toutefois d’atouts considérables. Gemini et le mode IA de Search comptent chacun près d’un milliard d’utilisateurs mensuels. Le groupe déploie aussi des publicités dans les réponses générées par l’IA et dispose de ressources financières importantes pour soutenir cette transition. Le principal risque pour Search serait une érosion progressive de son pouvoir de fixation des prix, les annonceurs disposant désormais d’une alternative crédible pour cibler les intentions d’achat.
Le pari entreprises d’Anthropic: l’IA comme service d’utilité publique
Anthropic a choisi l’approche opposée. En février, elle s’est engagée publiquement à ce que Claude reste sans publicité dans toutes ses offres, et a diffusé sa première campagne lors du Super Bowl avec le slogan «Ads are coming to AI. But not to Claude.» («La publicité arrive dans l’IA. Mais pas dans Claude.»). Sam Altman a qualifié la campagne de malhonnête, ce qui a contribué à la faire connaître.
Cet engagement reflète la stratégie commerciale plus large d’Anthropic et la logique économique qui la sous-tend. Anthropic n’a pas besoin de publicité, car ses clients sont des entreprises qui paient pour des gains de productivité mesurables. Elles paient par token consommé, de sorte que les dépenses évoluent avec la valeur créée. Le chiffre d’affaires est ainsi plus prévisible, moins sensible aux modes de consommation et rentable à la marge.
Les chiffres du S-1 sont remarquables. Le chiffre d’affaires est passé de 41 millions de dollars en 2023 à 4,6 milliards en 2025, puis a atteint 16,3 milliards au premier semestre 2026, soit environ 14 fois celui de la même période de l’année précédente. Le deuxième trimestre à lui seul a généré 11,6 milliards de dollars de chiffre d’affaires et 974 millions de résultat d’exploitation selon les normes GAAP. Le chiffre d’affaires du troisième trimestre a encore progressé de 47%, à près de 17 milliards de dollars, l’entreprise déclarant un résultat d’exploitation ajusté de 2,5 milliards, malgré une perte d’exploitation de 567 millions selon les normes GAAP.
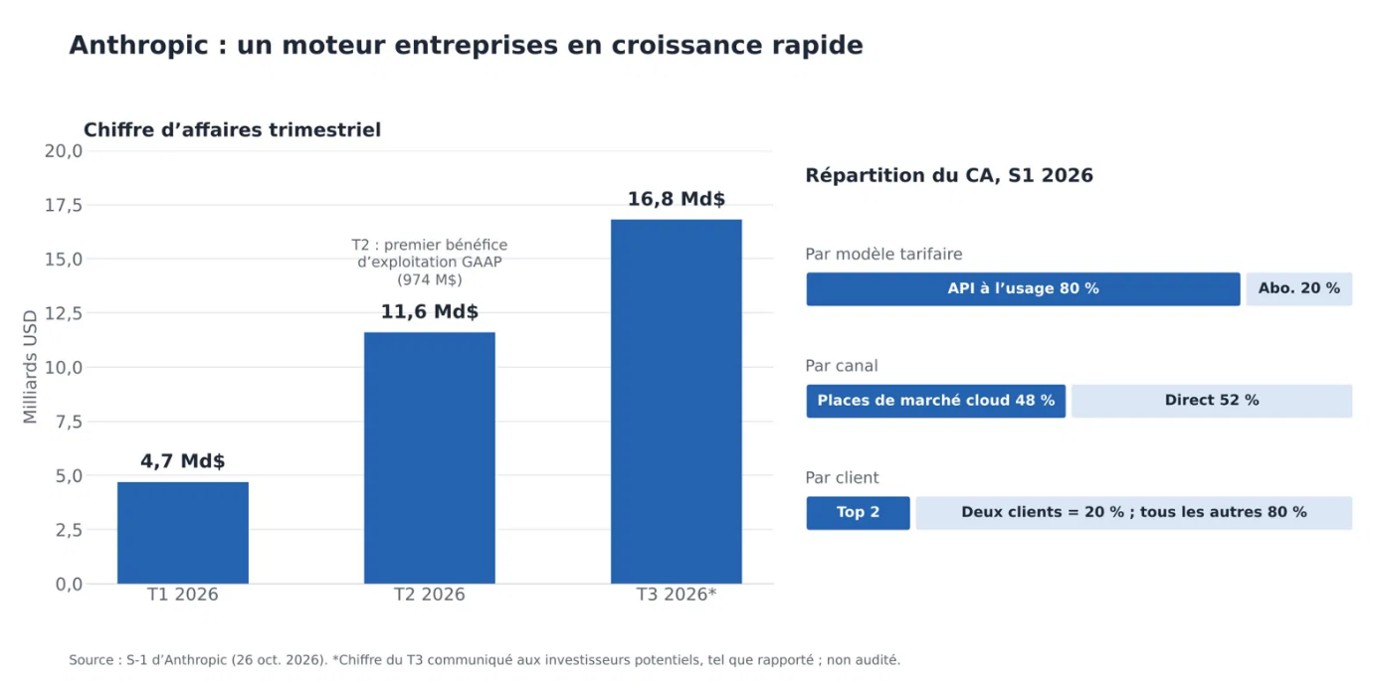
Ce modèle a aussi ses faiblesses. Deux clients ont généré environ 20% du chiffre d’affaires du premier semestre, et près de la moitié passe par des partenaires cloud qui sont aussi des concurrents, avec leurs propres modèles. Anthropic s’est engagée à dépenser au moins 518 milliards de dollars en cloud et en calcul sur dix ans, une lourde charge fixe si la demande ralentit. La concurrence sur les prix s’intensifie: OpenAI aurait pris des clients à Anthropic grâce à des remises agressives. Enfin, faute d’une large audience grand public, Anthropic maîtrise moins la façon dont les utilisateurs découvrent l’IA.
Le bilan
Le tableau ci-dessous résume les deux modèles tels qu’ils se présentent aujourd’hui.
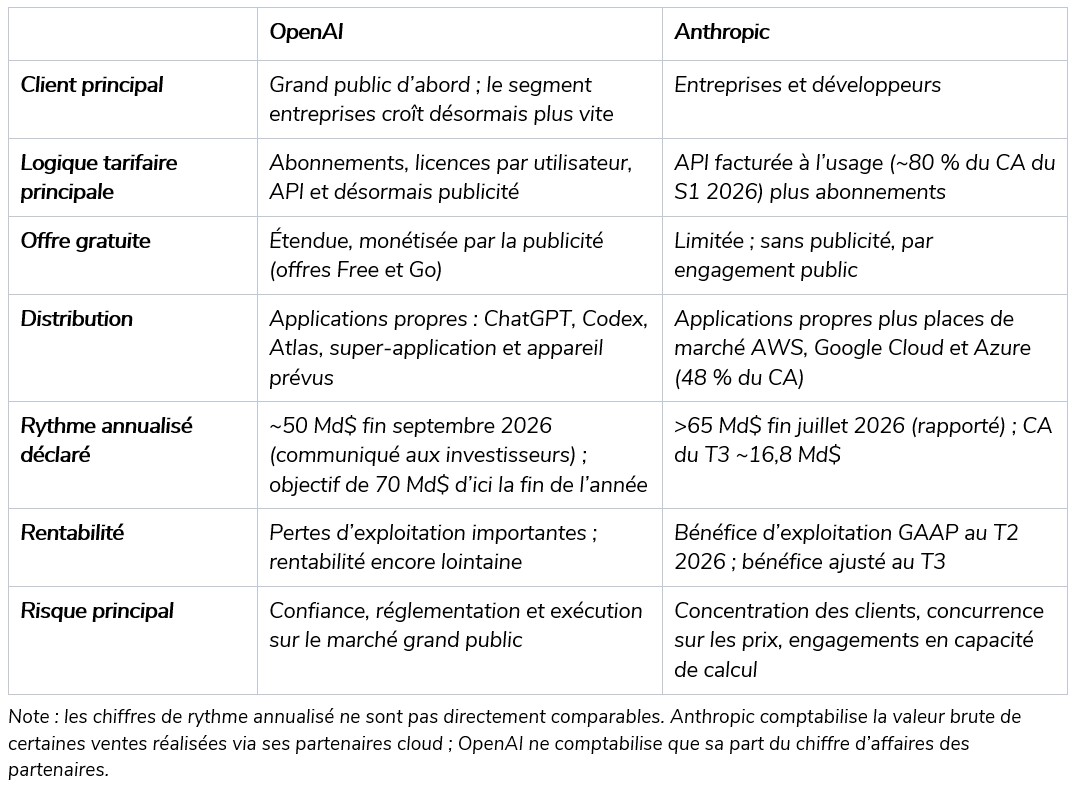
Les informations de début octobre faisant état d’un rythme annualisé de 70 milliards de dollars pour OpenAI se sont révélées être une estimation d’investisseurs OpenAI elle-même avançait un chiffre plus proche de 50 milliards. Les investisseurs devraient attendre des chiffres audités et comparables avant de déterminer laquelle des deux entreprises est réellement la plus grande.
Conclusion
La meilleure analogie est peut-être historique. OpenAI tente de devenir le Google de l’IA, une porte d’entrée grand public monétisée par la publicité. Anthropic ressemble davantage à une combinaison de Microsoft et d’un fournisseur d’infrastructure, une plateforme B2B dont le chiffre d’affaires suit le volume de travail que ses clients y font passer. Elles méritent des cadres de valorisation différents.
Pour OpenAI, les principales variables sont l’engagement des utilisateurs, le rendement publicitaire par utilisateur, et la capacité de la publicité à se développer sans éroder la confiance ni déclencher de réglementation. Pour Anthropic, l’attention se porte sur la fidélisation des entreprises, les marges brutes sur l’inférence, la concentration des clients et la discipline en matière de dépenses de calcul. Sa trajectoire vers la rentabilité est plus claire, mais son potentiel de hausse dépend de la capacité de l’IA à devenir une composante essentielle de l’infrastructure des entreprises, avec un pouvoir de fixation des prix durable sur un marché de plus en plus concurrentiel.
Aucune des deux stratégies n’est garantie, et les frontières vont s’estomper à l’avenir. OpenAI pousse fortement sur le marché des entreprises, tandis qu’Anthropic connaît une croissance rapide de ses applications grand public. Mais c’est le point de départ qui façonne les incitations. Une entreprise rémunérée par des annonceurs optimisera pour l’attention. Une entreprise rémunérée par des entreprises optimisera pour les résultats. Alors que les premiers géants de l’IA arrivent en bourse, cette différence d’incitations pourrait s’avérer plus importante que n’importe quel score de benchmark.