Points clés
- La persistance de prix de l’énergie élevés contraint les banques centrales à resserrer leur politique monétaire
- La Réserve fédérale américaine et la Banque centrale européenne devraient encore relever leurs taux cette année, et la Banque d’Angleterre procéder également à une hausse
- Nous prévoyons par ailleurs 75 points de base de resserrement supplémentaire par la Banque du Japon, avec une hausse désormais attendue en décembre 2026, puis de nouveaux relèvements en 2027, portant le taux directeur à 2%
- Ces ajustements modérés de la politique monétaire ne devraient ni déclencher un nouveau cycle haussier des taux ni entraver l’expansion économique. Nous maintenons notre opinion positive à l’égard des actifs risqués.
Un conflit au Moyen-Orient plus durable que prévu maintient les prix de l’énergie à des niveaux élevés et incite les banques centrales à réagir pour contenir les pressions inflationnistes. Si nous anticipons encore quelques ajustements des taux directeurs, nous ne pensons pas qu’ils constitueront un nouveau cycle de relèvement des taux.
La vigueur de la demande au sein de l’économie mondiale soutient la résilience de la croissance économique. Jusqu’à présent, toutefois, peu d’éléments indiquent que cette dynamique se traduit par une augmentation des salaires ou des pressions inflationnistes domestiques dans les économies développées.
Parallèlement, le conflit au Moyen-Orient et l’impact persistant de la guerre entre la Russie et l’Ukraine maintiennent les prix de l’énergie à des niveaux élevés. Cette combinaison d’une croissance résiliente et de prix de l’énergie élevés force les principales banques centrales à rester concentrées sur l’inflation et a désormais fait pencher la balance des risques vers un resserrement supplémentaire de leur politique monétaire (voir le graphique ci-dessous). Le trafic dans le détroit d’Ormuz reste contraint, et les attaques des Houthis menacent désormais les infrastructures pétrolières saoudiennes et risquent de perturber le transit par Bab al-Mandab. Selon notre nouveau scénario de base, les cours du pétrole devraient s’établir en moyenne à 100 dollars le baril jusqu’à fin 2026, avant de reculer en 2027.
D’ici fin 2026, nous anticipons désormais des relèvements supplémentaires des taux directeurs aux Etats-Unis et dans la zone euro, une hausse au Royaume-Uni, et avons avancé la date attendue du prochain relèvement au Japon. Nous n’y voyons toutefois ni un changement majeur d’orientation de la part des banques centrales ni le début d’un cycle haussier des taux aux Etats-Unis, dans la zone euro ou au Royaume-Uni.
Aux Etats-Unis, la réunion de septembre de la Réserve fédérale (Fed) s’est soldée par une hausse unanime de 25 points de base accompagnée d’un discours axé sur la stabilité des prix, tandis que les projections ont fait apparaître une inflation et une croissance légèrement supérieures aux prévisions du comité publiées en juin. Nous tablons désormais sur une hausse supplémentaire lors de la réunion de décembre de la Fed, puis un taux directeur stable en 2027, conformément aux propres projections du comité.
Il est peu probable que la tendance de l’inflation aux Etats-Unis s’améliore significativement au cours des prochains mois, l’inflation ne devant se rapprocher de la cible de 2% de la Fed que vers fin 2027, après être restée supérieure à ce seuil pendant six années consécutives. L’accent mis par le président Kevin Warsh sur la priorité à donner au retour de l’inflation vers sa cible semble donc compatible avec un resserrement monétaire supplémentaire.
En Europe, la Banque centrale européenne (BCE) a elle aussi relevé ses taux de 25 points de base en septembre, ses nouvelles projections faisant également état d’une inflation plus élevée et d’une croissance résiliente. En l’absence d’effets de second tour liés à la hausse des prix de l’énergie et compte tenu du fait que les anticipations d’inflation semblent solidement ancrées au sein de la population, nous estimons que le relèvement de 50 points de base déjà opéré constitue une réponse suffisante. Néanmoins, la balance des risques nous laisse penser que la BCE procédera à un dernier relèvement de 25 points de base en décembre. Nous estimons toujours que les anticipations du marché concernant le resserrement supplémentaire de la BCE sont excessives.
Au Royaume-Uni, la Banque d’Angleterre (BoE) a jusqu’ici choisi de maintenir ses taux inchangés, notamment lors de sa réunion du 17 septembre. En l’absence, pour l’heure, d’effets de second tour liés à la hausse des prix de l’énergie, elle a préféré ajourner les baisses de taux qui semblaient probables en début d’année plutôt que resserrer sa politique monétaire. Le gouverneur Andrew Bailey a toutefois indiqué que, l’inflation étant appelée à repartir à la hausse en 2027, la BoE pourrait devoir relever ses taux dans les mois à venir. Nous anticipons désormais une hausse en novembre, puis un taux directeur stable pendant une bonne partie de l’année prochaine.
Nous prévoyons également que la BCE et la BoE commenceront à revenir sur ces relèvements vers la fin 2027, à mesure que l’impact des prix élevés de l’énergie s’estompera.
La Suisse présente un environnement macroéconomique légèrement différent de celui de la plupart des pays européens, avec une moindre dépendance à l’égard de l’énergie importée et une inflation nettement plus basse. Nous n’anticipons donc aucun changement du taux directeur de la Banque nationale suisse en 2026 et à l’entame de 2027.
Enfin, contrairement aux autres grandes économies développées, la banque centrale japonaise (BoJ) est engagée dans un cycle de normalisation de sa politique monétaire. Elle a elle aussi relevé son taux directeur de référence en septembre, à 1,25%. Le gouverneur Kazuo Ueda a adopté un ton relativement agressif, indiquant que les risques inflationnistes seraient évalués à chaque réunion et qu’il n’excluait pas une hausse de 50 points de base, voire des relèvements lors de réunions successives. Il a toutefois souligné la nécessité d’éviter des ajustements trop importants des conditions de crédit ou de la valeur des actifs. Le conseil de la BoJ était par ailleurs divisé en septembre, deux de ses membres ayant voté en faveur du statu quo plutôt qu’un resserrement.
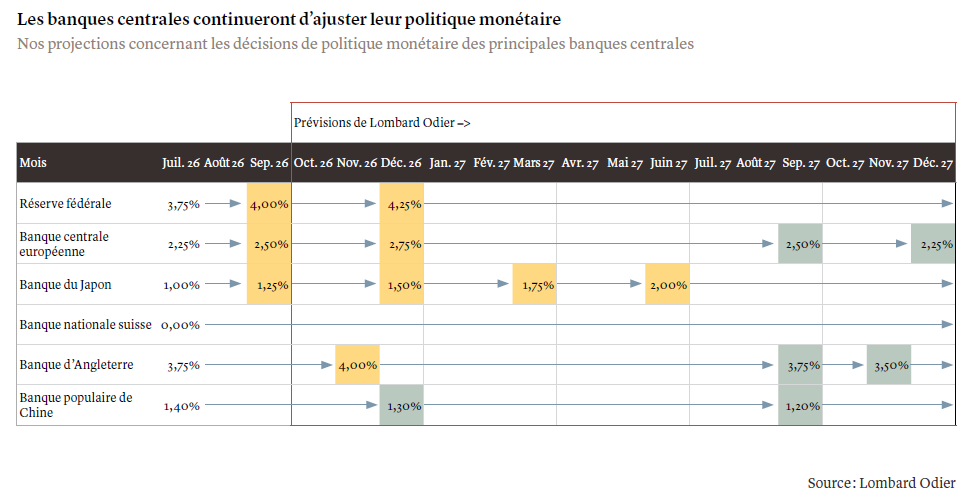
Nous anticipons toujours 75 points de base de relèvements supplémentaires au total de la part de la BoJ afin de porter le taux directeur à 2,0% en 2027. Nous estimons désormais que la prochaine hausse des taux pourrait intervenir dès décembre 2026, suivie de nouveaux ajustements de 25 points de base en mars puis en juin 2027. Nous pensons également que 2% constituera un plafond pour les taux.
En résumé, ce contexte de prix élevés de l’énergie sur fond de conjoncture résiliente exerce une pression croissante sur les banques centrales et les incite à réagir. Même aux niveaux élevés actuels, nous ne pensons pas que les cours du pétrole entraveront sensiblement la croissance. Par ailleurs, dans la plupart des cas, le resserrement monétaire devrait se limiter à des ajustements modérés des taux directeurs. De notre point de vue, ces mesures ne suffiront pas à compromettre l’expansion économique, et nous maintenons notre opinion positive à l’égard des actifs risqués.