Les coûts d’emprunt des Etats ont augmenté dans l’ensemble du monde développé. Ce qui distingue la France des autres nations européennes, c’est la prime que les investisseurs exigent désormais par rapport à ses pairs. Et si l’injure vient s’ajouter à la mauvaise nouvelle, Paris emprunte aujourd’hui à des taux plus élevés que l’éternel cancre européen, l’Italie.
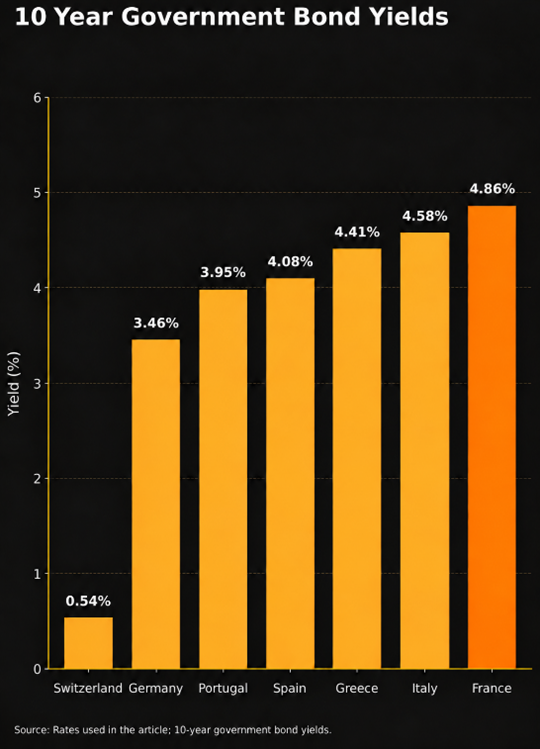
Le marché obligataire français a terminé la semaine dernière dans un climat plus apaisé qu’il ne l’avait commencé. Le rendement de l’obligation d’Etat français à 10 ans s’élève désormais à 4,86%, contre 3,46% pour l’Allemagne et 4,58% pour l’Italie. Paris paie ainsi environ 140 points de base de plus que Berlin et, plus remarquable encore, quelque 28 points de base de plus que Rome.
Aux extrêmes, l’Allemagne reste la valeur refuge de référence de la zone euro. Les investisseurs en quête de sécurité continuent de privilégier les Bunds, creusant l’écart avec les pays dont les perspectives budgétaires sont plus fragiles. L’Italie, à l’opposé, a longtemps occupé l’autre extrémité du spectre, handicapé par un Etat lourdement endetté et dont les coûts d’emprunt ont traditionnellement servi de baromètre du stress financier dans la zone euro.
La France plus sanctionnée que l’Italie
Ces niveaux de rendement ne signifient pas que les marchés considèrent la France comme plus susceptible de faire défaut que l’Italie. Les taux obligataires reflètent davantage que le seul risque de défaut et incorporent d’autres éléments tels que l’offre de la dette, la liquidité, l’inflation, l’incertitude politique ou encore les anticipations d’équilibre budgétaire.
Si la dette publique italienne reste élevée, autour de 138% du PIB, les investisseurs ont progressivement récompensé une plus grande stabilité politique et certains signes de discipline budgétaire. A l’inverse, la France voit sa dette atteindre 120% du PIB tout en continuant d’afficher l’un des déficits budgétaires les plus élevés de la zone euro. L’absence de consensus parlementaire quant au budget 2027 complique davantage toute tentative de redressement.
Sur le ban des plus mauvais élèves européens
Plusieurs pays qui se trouvaient au cœur de la crise des dettes souveraines il y a quinze ans ont consacré une grande partie de la dernière décennie à assainir leurs finances publiques. Ainsi, le Portugal, la Grèce et l’Espagne ont vu leur dette s’apprécier auprès des investisseurs, alors que la France suivait le chemin inverse.
Expliquer les difficultés actuelles de la dette de la France par une simple «crise de la dette» est réducteur. Pendant une grande partie de la période qui a suivi la crise financière mondiale, appartenir au club des économies développées et prospères suffisait à rendre presque théorique la notion même de risque souverain. Les banques centrales comprimaient la volatilité, l’inflation restait contenue et les investisseurs, à la recherche constante de rendement, absorbaient d’énormes quantités de dette publique à des taux exceptionnellement bas. Cette époque est toutefois révolue.
Les coûts d’emprunt ont globalement augmenté
Le rendement du Trésor américain à 10 ans est actuellement 5,20%, après avoir atteint son plus haut niveau depuis plus de vingt ans. Le Royaume-Uni a lui aussi subi une forte hausse du rendement de ses gilts (5,39%), tandis que les coûts d’emprunt du Japon (3,00%) ont atteint des niveaux qui auraient semblé extraordinaires il y a encore quelques années.
Le dénominateur commun de ces états de fait est la réévaluation mondiale du coût du capital à long terme. Les gouvernements émettent de grandes quantités de dette alors que l’inflation reste difficile à maîtriser. Les entreprises se disputent, elles aussi, ces capitaux. Le boom des investissements dans l’intelligence artificielle a ajouté des centaines de milliards de dollars de besoins de financement et de dépenses d’infrastructure pour les groupes technologiques, les opérateurs de centres de données et les fournisseurs d’énergie. Une partie des capitaux qui traditionnellement finançaient les obligations souveraines est désormais «kidnappé» par les projets liés à l’IA.
Les Etats-Unis, le Royaume-Uni, le Japon, l’Allemagne, l’Italie et la France sont tous confrontés à une hausse de leurs coûts d’emprunt. L’offre de dette publique augmente, tandis que les investisseurs deviennent plus exigeants sur la rémunération pour la financer.
Une prime de risque typiquement française
Si les rendements progressaient de manière comparable en France, en Allemagne et en Italie, Paris pourrait raisonnablement attribuer cette hausse à un contexte mondial de hausse des taux, ce qui n’est pas le cas.
Les problèmes de la France résultent de la combinaison d’un endettement élevé, de déficits persistants, de l’incertitude politique et du volume de nouvelles émissions que le marché doit absorber, la France prévoyant d’émettre 340 milliards d’euros à moyen et long terme en 2027.
Le rendement allemand reste nettement inférieur parce que les investisseurs continuent de considérer la dette allemande comme le principal actif refuge de la zone euro. Celui de l’Italie demeure élevé, mais il est désormais inférieur à celui de la France. Ces mouvements relatifs montrent qu’une véritable prime de risque spécifiquement française s’est imposée sur le marché.
En comparaison défavorable encore, le Portugal et la Grèce sont récompensés pour l’amélioration de leur trajectoire budgétaire et l’Espagne bénéficie d’une croissance bien plus robuste que son voisin outre-Pyrénées.
Hors zone euro et à l’inverse de ce qu’enseigne le célèbre dicton «comparaison n’est pas raison», la Suisse offre un contraste saisissant. Le rendement de l’obligation de la Confédération à 10 ans est de 0,55%. Le pays peut toujours se prévaloir d’une dette publique de 39% du PIB, d’un important excédent courant et d’une devise qui conserve son statut de valeur refuge.
L’investisseur saura choisir entre des rendements en monnaie souveraine euro associés à des risques liés à des politiques et des économies aux succès différenciés et un rendement certes faible dans une monnaie locale (CHF) qui profite de finances publiques solides et d’une devise défensive.