Au cours des deux derniers mois, les grands noms de l'intelligence artificielle ont publié leurs résultats dans un contexte d’euphorie générale. Alphabet a signé un trimestre très solide, avec un chiffre d'affaires en hausse de 24% y/y, Meta de 28% y/y, tandis que Nvidia a affiché, de loin, la plus forte croissance directement liée à l'IA, avec des revenus en progression de 106% y/y.
Le diable se cache dans les détails
Le buzz créé par ces résultats spectaculaires et les engagements de capex stratosphériques ont tendance à occulter certaines données essentielles. En soi, pas invisibles, elles figurent généralement dans les petits caractères et les notes de bas de page des rapports financiers.
Une étude a récemment identifié près de 3 trillions de dollars d'engagements hors bilan auprès de 9 entreprises technologiques. Alphabet a, de son côté, déclaré 811 milliards de dollars d'engagements d'achat et autres obligations contractuelles, principalement liés aux infrastructures technologiques et aux stocks, via des contrats d'approvisionnement à long terme et des commandes ouvertes. Il ne s'agit ni d'emprunts dissimulés, ni de factures exigibles à court terme. Ces engagements ne concernent d'ailleurs pas exclusivement l'IA, mais couvrent autant des achats que des baux commerciaux et s'étendent sur plusieurs années. Ces engagements peuvent facilement échapper aux calculs de ratio d'endettement traditionnels et demeurent cruciaux lorsqu’il s’agit d'évaluer le risque associé aux instruments financiers.
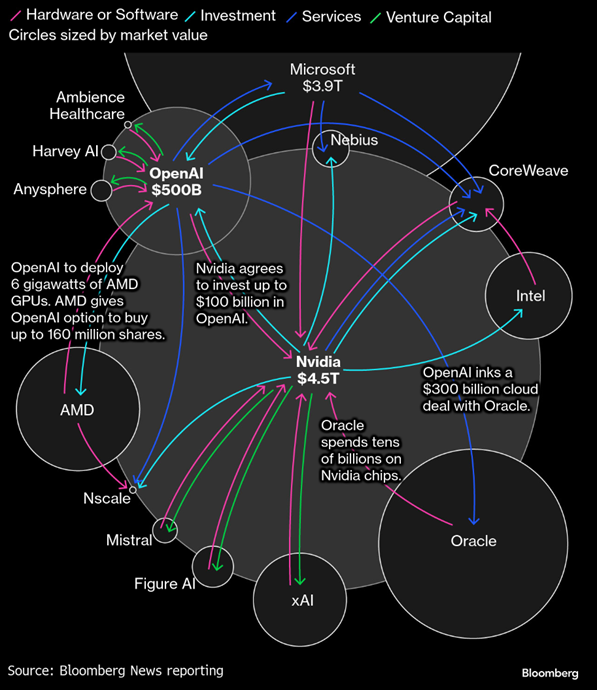
Ce qui doit davantage retenir notre attention et nous préoccuper est toutefois l'interconnexion financière croissante entre les différents acteurs du secteur: fournisseurs, clients et acteurs financiers.
Hyperion: un projet dont le coût a été multiplié par cinq
Annoncé en grande pompe par Meta en 2024, le projet Hyperion, un gigantesque data center en Louisiane, a vu son envergure augmenter considérablement ces derniers mois. Ceux qui analysent le bilan de Meta ne trouveront pas les 27 milliards de dollars de dettes liées au projet. Cette dette est en effet portée par Blue Owl Capital, partenaire de Meta dans cette opération, et qui sera au bénéfice d’un leasing et devra gérer la construction et la gestion du projet.
Nvidia, à la fois fournisseur et créancier
Le mois dernier, Nvidia a accepté de garantir jusqu’à 105 milliards de dollars d’engagements d’OpenAI liés au projet d’infrastructure SB Energy. Cette garantie, à elle seule, représente environ trois fois le montant total de la dette publiée par Nvidia.
En contrepartie, le fabricant de semi-conducteurs deviendra le fournisseur exclusif de processeurs et d'infrastructures informatique d’OpenAI. Ce soutien reste, il est vrai, conditionnel et progressif à mesure que les contrats de bail prennent effet, ce qui a pour conséquence de ne pas impacter la trésorerie à court terme. En pratique, Nvidia contribue ainsi à financer la demande pour ses propres produits, tout en assumant une partie du risque crédit de son client.
Cette structure est une arme à double tranchant. En cas de fort ralentissement, une baisse de la marche des affaires coïnciderait avec des pertes ou un appel aux garanties, ce qui exercerait une pression non seulement sur les revenus de Nvidia, mais aussi sur l'ensemble de la structure de financement.
Le véritable défi: les actifs et leurs financements n’évoluent pas au même rythme
La structure abritant un data center peut rester opérationnel pendant plusieurs décennies. Les puces qu'elle contient peuvent, en revanche, se déprécier bien avant que la dette ayant servi à les financer ne soit remboursée. Les prêts destinés à financer la construction de ces centres peuvent donc arriver à échéance avant même que le projet ne génère des flux de trésorerie stables, alors que les contrats de location à long terme continuent, eux, d'engager l'opérateur.
Les constants progrès technologiques pourraient exacerber ce décalage. Une nouvelle génération de puces plus puissantes peut profiter aux utilisateurs d'IA, mais beaucoup moins aux créanciers dont les garanties reposent sur un matériel de la génération précédente.
Si les revenus générés par les utilisateurs ne progressent pas au même rythme que les nouvelles capacités mises en service, certains équipements pourraient rester inutilisés. Les prix des services subiraient alors une pression à la baisse, réduisant d’autant les flux de trésorerie disponibles pour assurer le financement de la dette.
Une dépréciation de la valeur de revente des équipements pourrait également conduire les créanciers à durcir leurs conditions de financement, limitant ainsi l’accès au crédit ou provoquant une augmentation du coût du crédit, au moment où les besoins de refinancement se feront plus importants.
Le report ou l’annulation de certains projets entraînerait également une baisse des commandes de semi-conducteurs, avec un effet domino sur l’ensemble de la chaîne d’approvisionnement allant jusqu’à entraîner des pertes pour les bailleurs de fonds.
Dit plus simplement, la structure de financement pourrait s’effondrer même si la technologie, elle, tient toutes ses promesses.
Quelle peut être la stratégie pour les investisseurs obligataires?
Après une période de financements généreux et indiscriminés, l’investisseur doit adopter une approche plus sélective.
La dette de première qualité («Investment Grade») à maturité courte ou intermédiaire, adossée à des flux de trésorerie diversifiés, permet de s'exposer au secteur sans avoir à miser sur plusieurs décennies de croissance incertaine. Le financement d'infrastructures peut également rester attractif lorsque les actifs donnés en garantie sont valorisés de manière prudente, les clauses protectrices sont solides et la dette doit être amortie progressivement.
Plus fondamentalement, l’investisseur doit s’attacher à une structure de remboursement qui ne repose pas sur l'hypothèse d’un boom de l'IA constant, sans accrocs.