Le PIB Japonais a stagné au troisième trimestre pour la première fois depuis un an, à cause de la volatilité des exportations nettes et surtout d'une nouvelle baisse de la consommation des ménages. Cette dernière, même si elle est exagérée par la météo défavorable à la fin de l'été, suggère que la hausse du coût de la vie pèse sur la demande. Mais la croissance tendancielle semble résister à un niveau proche de son potentiel et l'investissement des entreprises rebondit au troisième trimestre. C'est rassurant, car cela suggère que la hausse des taux ne remet pas en cause le cycle. Au total, nous pensons que ces données ne fragilisent pas la hausse de taux de la Banque du Japon que nous prévoyons en décembre - même si la consommation devra repartir pour que la BoJ puisse continuer ses hausses trimestrielles dans la première partie de l'année prochaine.
Le PIB japonais stagne au troisième trimestre mais la demande domestique privée retrouve la croissance
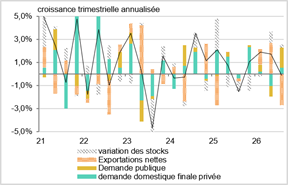
Le PIB japonais a stagné cet été (-0,1% en rythme annualisé) pour la première fois depuis un an. Cela dit, il accélère sur un an, de 0,8% à 1,2%. La croissance du troisième trimestre est impactée par plusieurs composantes très volatiles.
D'une part, la contribution des exportations nettes a amputé la croissance de 2,4 points, traduisant une normalisation après un apport de +2,6 points au deuxième trimestre — lequel s'expliquait par des importations de biens anormalement faibles et par des exportations exceptionnelles de propriété intellectuelle. A l'inverse, la contribution des stocks publics a ajouté 2 points à la croissance au troisième trimestre, après en avoir retranché autant au trimestre précédent, en lien avec le déstockage des réserves stratégiques de pétrole intervenu au printemps.
La demande domestique finale progresse de 0,3% en rythme annualisé après 0,1% au deuxième trimestre, tandis que la demande intérieure privée rebondit de 0,7%, après un repli de 1,3%. La croissance se révèle donc globalement stable et conforme à son potentiel.
La consommation des ménages souffre alors que l'investissement privé est dynamique
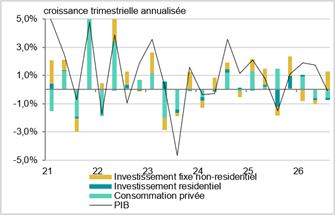
Le point négatif concerne la consommation des ménages, qui recule de plus de 1% en rythme annualisé pour le deuxième trimestre consécutif. Malgré l'appréciation des salaires réels, le renchérissement du coût de la vie continue de peser sur la confiance et les dépenses des ménages japonais.
C'est un point à surveiller pour la banque centrale, dans la mesure où une détérioration durable de la consommation pourrait fragiliser le cercle vertueux de sortie de déflation. Cela dit, à l'exception de l'investissement résidentiel, rien n'indique clairement que les relèvements de taux de la BoJ pèsent sur les dépenses des ménages japonais: ceux-ci placent l'essentiel de leur épargne en dépôts bancaires et souffrent de la faiblesse du yen.
Au contraire, la bonne nouvelle vient de l'investissement des entreprises en progression de 6,8% en rythme annualisé, il dépasse son niveau de fin 2025 après deux contractions consécutives au 1er semestre. C'est rassurant quant à la soutenabilité de la normalisation des taux d'intérêt car cela témoigne de la capacité des entreprises à poursuivre leurs investissements malgré le resserrement des conditions de financement.
En définitive, la stagnation du PIB au troisième trimestre ne devrait pas faire douter la Banque du Japon quant à la nécessité d'un nouveau relèvement de ses taux dès décembre. Pour l'année prochaine, et sous l'hypothèse d'un retour de la croissance de la consommation au cours des prochains trimestres, nous anticipons que la BoJ devrait achever la normalisation de sa politique monétaire par le biais de deux relèvements supplémentaires, portant son taux directeur à 2%, pour la première fois depuis 30 ans.