L'inflation américaine a surpris à la hausse pour le troisième mois consécutif, et de façon plus généralisée. Sur un mois, les prix à la consommation ont progressé de 0,4%, tirés par l'accélération des prix alimentaires (+0,5%) et, surtout, par les prix hors énergie et alimentation, qui progressent de 0,3% depuis le mois d'août. Sur trois mois, l'inflation sous-jacente s'accélère à 3,7% en rythme annualisé, alors qu'elle était repassée sous la barre des 2% au cours de l'été. Contrairement aux mois précédents, on ne peut blâmer des éléments ponctuels ou des catégories volatiles. Les prix des biens, des loyers et des services hors loyers et éléments volatils augmentent plus fortement qu'attendu.
L'inflation accélère à 4% en octobre, et ce n'est pas à cause de l'énergie
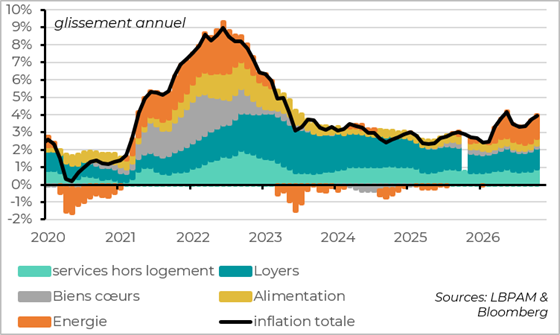
Les prix à la consommation américains (CPI) augmentent de 0,4% sur le mois d'octobre après +0,6% en septembre. C'est la troisième surprise haussière de suite.
L'inflation en glissement annuelle n'est pas publiée car la fermeture partielle du gouvernement il y a un an avait empêché la publication de l'inflation pour le mois d'octobre 2025. Mais si on interpole les chiffres de septembre et novembre 2025, l'inflation en glissement annuelle accélèrerait de 3,7% le mois dernier à 4,0% en octobre.
Pourtant, l'inflation énergétique est stable en octobre après sa forte accélération des derniers mois. La surprise haussière vient en partie de l'inflation alimentaire. En effet, les prix de l'alimentation augmentent de 0,5% sur le mois, leur plus forte hausse depuis 6 mois. Cela correspondrait à une inflation alimentaire de 2,9% sur un an après 2,5% en septembre. Elle devrait continuer d'augmenter dans les prochains mois à cause de l'effet retardé des prix de l'énergie et du climat défavorable.
Mais la surprise vient surtout de l'inflation sous-jacente. Les prix hors alimentation et énergie progressent de 0,30% en octobre, un peu moins qu'en septembre (0,33%) mais nettement au-dessus du consensus (0,22%). Cela correspondrait à une accélération de l'inflation sous-jacente sur un an de 2,6 à 2,8%, son plus haut niveau depuis un an.
Sur 3 mois, l'inflation sous-jacente accélère à 3,7% en rythme annualisé alors qu'elle était repassée sous les 2% cet été.
La hausse des prix est plus généralisée depuis 2 mois
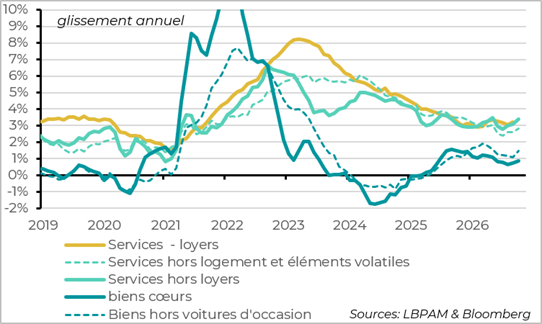
Surtout, la hausse de l'inflation sous-jacente est assez généralisée pour le second mois consécutif, et moins exagérée par l'impact direct de la hausse des prix de l'énergie.
Le prix des biens cœurs augmente de 0,16% en octobre après 0,25% en septembre malgré la baisse de 1,2% du prix des voitures d'occasion sur le mois. En dehors cette catégorie très volatile depuis le Covid, le prix des biens augmentent de 0,4% après 0,2% en aout et septembre. Cela suggère que les tensions sur le prix du transport et de la Tech maintiennent une pression haussière sur le prix des biens malgré l'impact décroissant des hausses de droits de douane de l'année dernière.
Du côté des services, le prix des loyers augmente encore de 0,3% en octobre (soit plus de 3% sur un an). Ce prix est probablement encore exagéré par les problèmes de méthodologie causé par la fermeture du gouvernement fin 2025 mais la hausse des loyers signés depuis l'été suggère que cette catégorie pourrait ne pas ralentir davantage dans les prochains mois.
En dehors des loyers, le prix des services "super-cœurs" augmente de 0,4% pour le deuxième mois d'affilé après 0,5% en aout, ce qui porterait l'inflation des services cœurs hors loyer à 3,5% sur un an. Et cette hausse est moins impactée par le prix des services volatiles ou directement impactée par l'énergie (hôtels, billets d'avions, ...), de telle sorte que le prix des services super-cœurs non volatiles augmente d'après nos calculs de 0,4% après 2 mois à 0,3%.
L'inflation sous-jacente ne ralentit pas, voire réaccélère légèrement
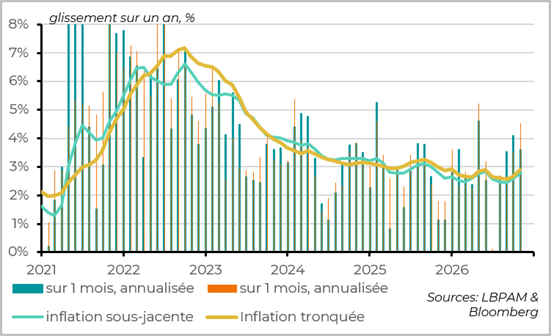
Les mesures alternatives à l'inflation sous-jacente confirment que les pressions inflationnistes sont plus généralisées en octobre que les mois précédents.
Ainsi, l'inflation tronquée, qui élémine les plus grosses variations de prix à la hausse comme à la baisse, progressent de 0,37% sur le mois, sa plus forte hausse depuis 6 mois, ce qui pousse le rythme de hausse sur un an à 2,9%. L'inflation médiane accélère à 0,3% sur le mois et 2,8% sur un an. Les prix "rigides", qui comprennent les catégories les moins volatiles, augmentent de 0,4% sur le mois et de 3,1% sur un an.
L'inflation sous-jacente devrait augmenter encore au tournant de l'année avant de ralentir au S2 2027
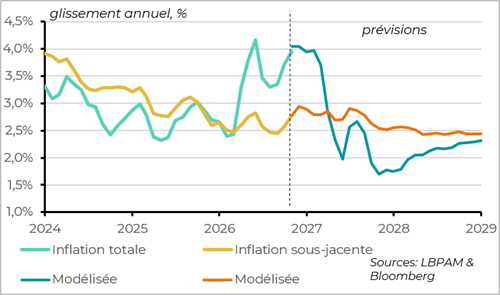
Au total, les derniers chiffres d'inflation renforcent notre vue que l'inflation tendancielle ne ralentit plus cette année et qu'elle est plus proche de 3% que des 2,5% atteint par l'inflation sous-jacente cette été. Ils suggèrent même des risques plutôt haussiers à court terme, en particulier sur les prix impactés avec retard par la hausse des coûts énergétiques et les goulots d'étranglement dans la Tech de cette année. La hausse de l'inflation sous-jacente que l'on attend pour la fin de l'année et les premiers mois de 2027 pourrait renfoncer les craintes du marché et de la Fed sur la tendance de l'inflation.
Cela dit, nous pensons toujours que l'inflation tendancielle n'accélère pas même si elle reste trop élevée, et qu'elle devrait refluer graduellement à partir de mi-2027 grâce à la baisse de l'impact retardé des droits de douanes, des coûts énergétiques et des goulots d'étranglement dans la Tech. Associée à notre prévision de croissance un peu plus basse que le consensus, cela soutient notre scénario d'une Fed qui reste mesurée en augmentant encore deux fois ses taux en décembre et au T1. Le marché, qui anticipait moins de 2 hausses de taux la semaine dernière, anticipe de nouveau plus de 3 hausses après les chiffres d'inflation.