L'histoire de la dette publique américaine se confond avec celle du pays. Guerre et paix, prospérité et crises, à travers des ordres monétaires bien différents: ces deux siècles d'évolution sont riches d'enseignements. Rapportée au PIB, la dette fédérale atteint aujourd'hui 126%, un niveau comparable à celui de 1946, alors même que les taux longs remontent. Faut-il y voir le retour de l'inflation, un pari sur la croissance portée par l'intelligence artificielle (IA), ou le début d'une crise de confiance?
La guerre endette, la paix rembourse
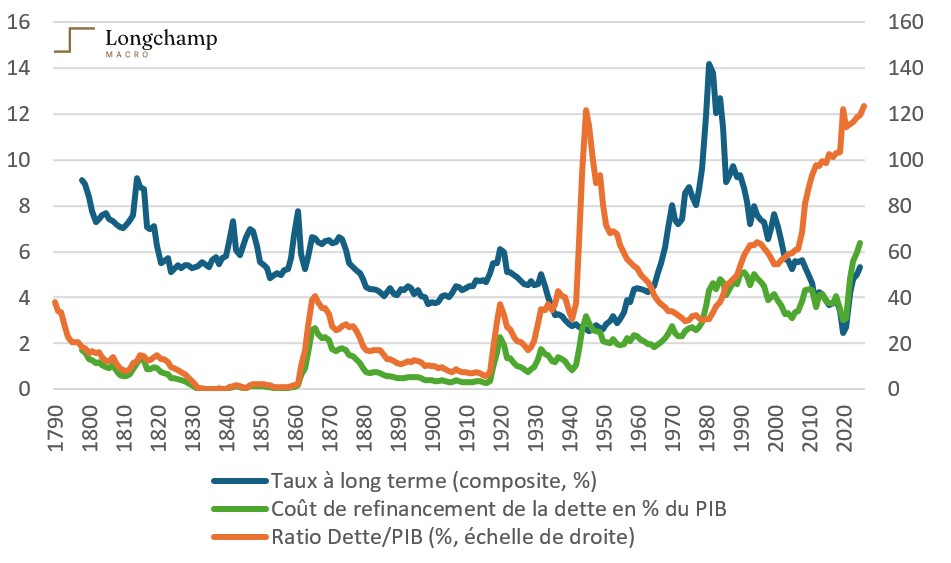
Les grands cycles d'endettement et de désendettement sont d'abord rythmés par la guerre et la paix. Comme le montre le graphique ci-dessous, la dette bondit avec la guerre anglo-américaine de 1812, la guerre de Sécession à partir de 1861 et les deux guerres mondiales, puis reflue avec les dividendes de la paix. Au XXe siècle s'ajoutent les chocs économiques et financiers: la Grande Dépression, la récession du début des années 1980, l'éclatement de la bulle internet en 2001, la grande crise financière de 2008 et la pandémie de 2020.
Dette fédérale américaine, taux d'intérêt de long terme et coût de la dette
Source: US Treasury, MeasuringWorth, Longchamp Macro
Jusqu'aux années 1930, dette et taux longs n'entretiennent aucun lien apparent. Depuis, ils évoluent en sens inverse (corrélation de -0,5). Après 1971, année où le dollar cesse d'être convertible en or, la dette s'envole à mesure que l'argent devient bon marché. Ce n'est plus le cas aujourd'hui: la dette continue de croître alors que les taux remontent.
La courbe verte mesure le coût des intérêts, en pourcentage du PIB, si toute la dette était financée au taux long. A 6,4% du PIB en 2025, cet indicateur n'a jamais été aussi élevé en 235 ans, au-dessus même du pic de 5,1% de 1991. C'est le signe de la situation financière précaire dans laquelle se trouve le gouvernement américain. Pour une estimation plus précise du taux maximal que les Etats-Unis peuvent supporter, je renvoie à mon article «Les Etats-Unis au bord de la faillite» de février 2025.
Les trois phases de Minsky
L'économiste Hyman Minsky, redécouvert lors de la grande crise financière, distingue trois phases dans les cycles de crédit. Dans la première, dite de couverture (hedge), l'emprunteur paie les intérêts et rembourse le capital grâce à ses revenus. Dans la deuxième, dite spéculative, ses revenus couvrent les intérêts, mais plus le capital, qu'il doit refinancer en permanence. Dans la troisième, dite de Ponzi, il emprunte pour payer les intérêts eux-mêmes. C'est dans cette dernière phase que l'instabilité financière culmine, jusqu'au moment Minsky: le jour où les créanciers réalisent que la dette ne pourra plus être servie et exigent des taux plus élevés pour continuer à prêter. Pour une entreprise, c'est le moment du krach.
Pour un Etat, le test consiste à comparer la croissance de la dette au taux d'intérêt: si la dette croît plus vite que le taux, l'Etat emprunte pour payer ses intérêts. Sous l'étalon-or, la dette progresse de 4,2% par an pour un taux long de 5,6%, et elle diminue en valeur nominale une année sur deux: c'est la phase de couverture. Après la Seconde Guerre mondiale, la dette ne croît plus que de 1,7% par an pour un taux de 4,2%, mais elle n'est plus jamais remboursée après 1957: c'est le début de la phase spéculative. Depuis 2001, enfin, la dette progresse de 7,6% par an pour un taux long de 4,7%, et même de 8,4% contre 4,1% depuis 2020. C'est la phase de Ponzi.
Le taux long utilisé ici est une série composite, faute de taux des emprunts d'Etat sur toute la période. Il surestime le taux auquel le gouvernement américain emprunte et le coût moyen de sa dette. Le diagnostic est donc prudent.
Le dollar, l'autre variable d'ajustement
La dette du gouvernement américain n'est pas une dette comme les autres. C'est l'instrument financier le plus liquide du monde, considéré comme l'actif sans risque par excellence et libellé dans la monnaie de réserve internationale. La demande pour ce type d'actif est énorme. Au début des années 2010, près de la moitié des bons du Trésor négociables étaient détenus à l'étranger. Cette part est tombée à un tiers, mais le montant a plus que doublé pour atteindre 9100 milliards de dollars.
Le précédent existe. En 1933, Roosevelt suspend la convertibilité du dollar, puis fixe en 1934 le prix de l'once à 35 dollars au lieu de 20,67. Le Congrès annule aussi les clauses-or des obligations publiques. C'est le premier défaut explicite sur la dette américaine.
Aujourd'hui, l'once d'or dépasse 4000 dollars. Depuis 2019, le dollar a ainsi perdu près des deux tiers de sa valeur en or. On ne peut pas parler de défaut: le gouvernement américain rembourse sa dette en dollars, et un dollar vaut toujours un dollar. Toutefois, le prix de l'or mesure grossièrement la combinaison de l'inflation, qui érode le pouvoir d'achat, et de la dépréciation de la devise. Ce sont les deux instruments classiques des pays qui veulent alléger une dette émise dans leur propre monnaie.
Le moment Minsky d'un Etat souverain
Un Etat qui emprunte dans sa propre monnaie n'a jamais besoin de faire défaut de paiement: il peut faire payer la facture par l'inflation et par une devise plus faible. Encore faut-il que les taux restent inférieurs à l'inflation. En 235 ans, cela n'a durablement réduit la dette qu'une seule fois, après la Seconde Guerre mondiale, lorsque la Fed plafonnait le taux long à 2,5%.
Avec une dette qui progresse de 6,7% par an en moyenne ces cinq dernières années et une croissance réelle de l'ordre de 2,7%, il faudrait une inflation supérieure à 4% pour stabiliser le ratio d'endettement.
Des marchés libres n'accepteront pas une telle inflation sans exiger des taux plus élevés. La remontée des taux longs n'est donc pas seulement un signal d'inflation ou un pari sur l'IA: elle pourrait être le premier symptôme du moment Minsky, la prime que les créanciers exigent contre un défaut implicite. La tentation de plafonner les taux longs, par des achats de la Fed ou des contraintes réglementaires, ne fera que grandir.
Pour l'investisseur, domestique ou international, la conclusion est que la dette américaine n'est plus sans risque. Un défaut explicite ne peut jamais être exclu, mais le scénario le plus probable reste un défaut implicite: un affaiblissement de la monnaie à l'intérieur par l'inflation, et à l'extérieur par la devise.
Le moment Minsky d'un Etat qui imprime la monnaie de réserve est donc plus insidieux qu'un krach. Mais il n'est pas sans danger. Un défaut explicite sur la dette américaine ferait passer la crise de 2008 pour une bagatelle: l'ordre monétaire mondial s’effondrerait, et avec lui l'économie mondiale.
Comment se prémunir contre une crise de l'actif sans risque? Si elle se développe peu à peu, il faut réduire progressivement la duration en dollars et diversifier ses avoirs vers les autres monnaies fortes, comme le franc suisse, et surtout vers la devise de réserve mondiale émergente comme le yuan. Si elle survient soudainement, seul l'or offre un véritable refuge.
Rappelons-nous pour terminer la réplique d'un personnage d'Ernest Hemingway, à qui l'on demande comment il a fait faillite: «De deux façons. Peu à peu, puis soudainement.»