L’essentiel: Nous prévoyons que la BCE maintiendra le taux de sa facilité de dépôt à 2,50% lors de sa réunion de jeudi, conformément, dans l’ensemble, aux anticipations des marchés. La croissance reste relativement résiliente, mais le ralentissement de l’activité et le durcissement des conditions financières donnent à la BCE une marge de manœuvre pour marquer une pause, tandis que la hausse des prix de l’énergie entretient les risques haussiers sur l’inflation. Nous considérons donc la réunion d’octobre comme une pause plutôt que comme la fin du cycle de resserrement. Nous anticipons deux nouvelles hausses de 25 points de base, qui porteront le taux directeur à 3,0% d’ici à fin 2027.
Points clés
- La BCE devrait laisser ses taux inchangés en octobre. Les récentes prises de parole des membres du Conseil des gouverneurs ont été relativement équilibrées, les responsables monétaires soulignant qu’une approche mesurée reste appropriée.
- La croissance est restée résiliente, malgré un léger essoufflement. L’activité a mieux résisté que prévu au choc énergétique et au climat général d’incertitude. Toutefois, les dernières enquêtes dressent un tableau plus contrasté: les indices PMI d’octobre signalent une certaine perte de dynamisme, particulièrement en France.
- Le durcissement des conditions financières plaide davantage en faveur d’une pause, tandis que les risques baissiers s’accentuent. Les rendements à long terme ont sensiblement augmenté et les écarts de rendement souverains se sont creusés, particulièrement en France, entraînant un durcissement des conditions financières dans l’ensemble de la zone euro. Cette évolution devrait peser sur la demande et pourrait se substituer en partie à un resserrement monétaire supplémentaire. Selon notre analyse, un choc de durcissement des conditions financières d’un écart-type réduit le niveau du PIB réel de la zone euro d’environ 0,4 à 0,5%, avant que cet effet ne se résorbe progressivement. Cela conforte notre appréciation selon laquelle les risques entourant notre prévision actuelle de croissance de 1,3% pour 2027 sont de plus en plus orientés à la baisse, surtout si les conditions financières se durcissent encore.
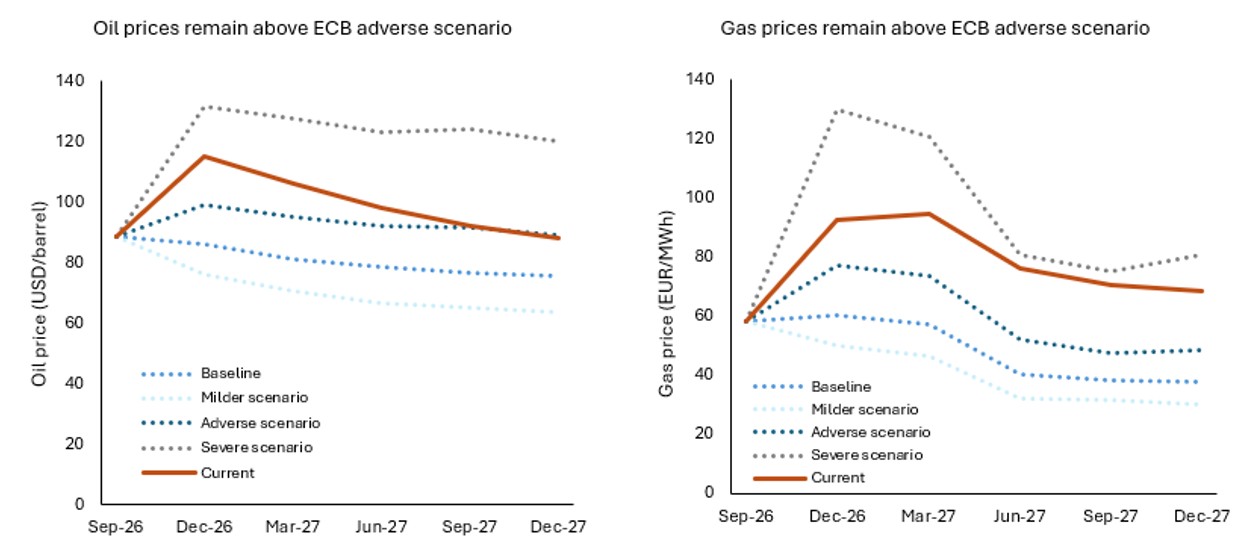
- La hausse des prix de l’énergie et de l’alimentation reste le principal risque haussier pour l’inflation, mais les effets de second tour demeurent limités. Les prix de l’énergie ont fortement augmenté depuis la réunion de septembre, et les courbes actuelles des prix à terme indiquent une trajectoire supérieure à celle retenue dans le scénario défavorable de la BCE. Le choc ne se limite pas au pétrole brut et au gaz: les contraintes pesant sur les capacités de raffinage maintiennent les prix des produits raffinés à des niveaux élevés, tandis que les faibles niveaux de stockage de gaz en Europe accroissent la vulnérabilité à de nouvelles perturbations de l’approvisionnement. La hausse des prix de l’énergie et des matières premières agricoles se répercute également sur l’inflation alimentaire, qui devrait, selon nous, atteindre près de 4% en 2027. Malgré ces pressions, les signes d’effets de second tour plus généralisés restent limités.
- La France devrait occuper une place importante dans les discussions, mais nous ne prévoyons pas que la BCE laisse entrevoir une intervention. Les incertitudes politiques et budgétaires en France ont contribué à creuser les écarts de rendement souverains, mais les tensions actuelles sur les marchés ne semblent pas suffisantes pour justifier une intervention de la BCE. Christine Lagarde devrait rappeler que la correction des déséquilibres budgétaires relève avant tout de la responsabilité des gouvernements nationaux, tout en soulignant que la BCE dispose d’outils pour agir si les mouvements de marché devenaient désordonnés ou menaçaient la transmission de la politique monétaire.
- La communication devrait rester équilibrée et préserver toutes les options. Nous prévoyons que la BCE continuera de considérer que les risques pesant sur l’inflation sont orientés à la hausse et ceux pesant sur la croissance à la baisse, tout en réaffirmant que ses prochaines décisions resteront fondées sur les données et seront prises réunion par réunion. Nous nous attendons donc à peu d’indications explicites sur le calendrier ou l’ampleur d’un éventuel resserrement supplémentaire.
Notre analyse: Compte tenu de notre prévision d’une inflation durablement supérieure à l’objectif, nous anticipons une nouvelle hausse de 25 points de base d’ici à décembre, puis une autre de même ampleur en 2027, ce qui porterait le taux directeur à 3,0% d’ici à fin 2027. L’absence d’effets de second tour significatifs et le durcissement des conditions financières plaident en faveur d’une approche graduelle. Toutefois, la persistance des risques inflationnistes nous conduit à penser que le cycle de resserrement n’est pas terminé.