Le marché envoie des signaux de plus en plus clairs: selon Eric Schure, gestionnaire de portefeuille chez Muzinich & Co., les émissions destinées à financer les investissements dans l’IA influencent de plus en plus les primes de risque de crédit. Il en résulte à la fois des risques liés à l’offre supplémentaire d’obligations et des opportunités pour les gestionnaires d’actifs actifs, qui peuvent adapter leur positionnement de manière flexible.
1. Les investissements dans l’IA stimulent les émissions d’obligations technologiques
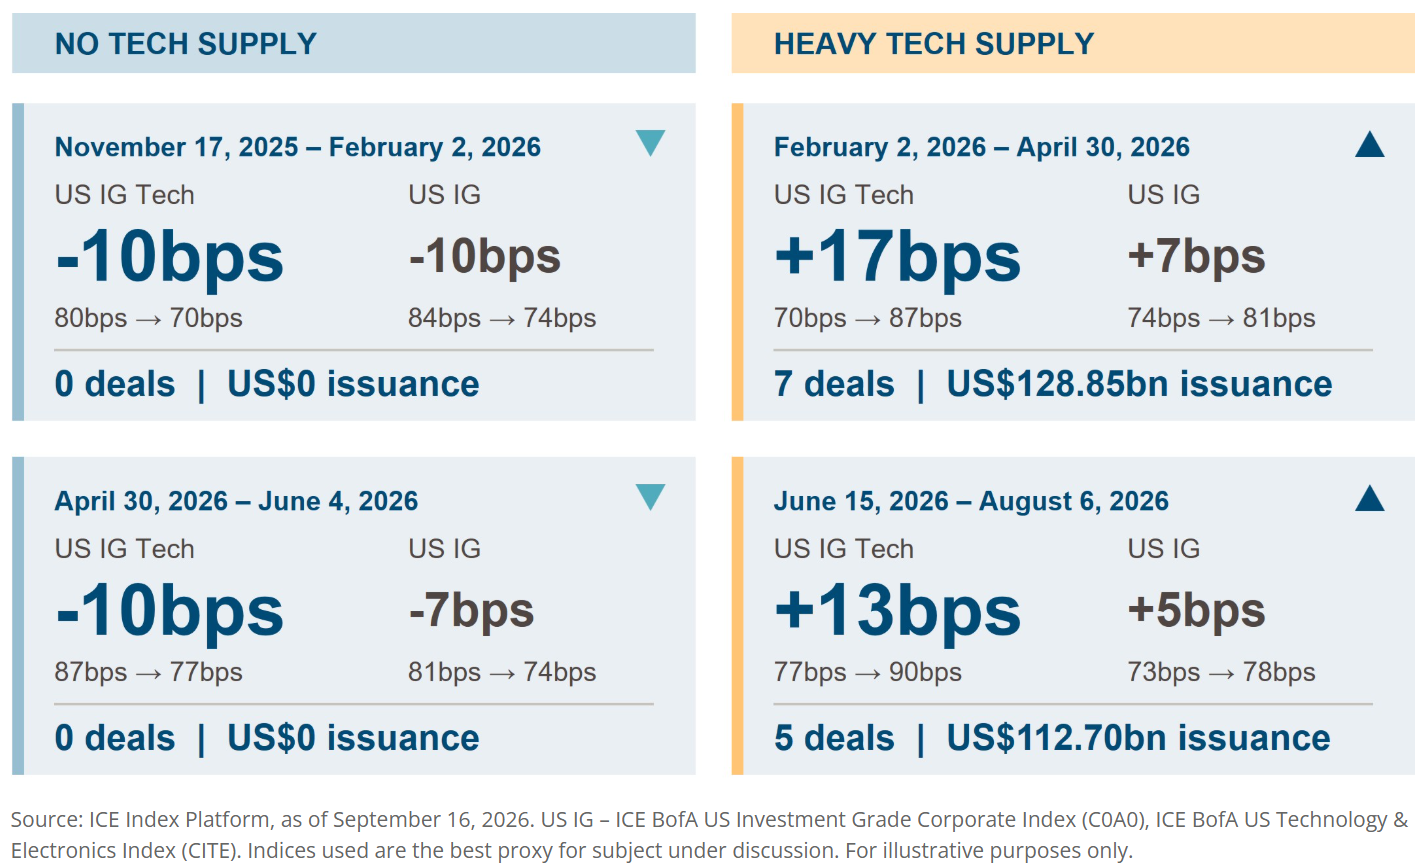
Les investissements massifs dans l’intelligence artificielle entraînent une forte augmentation des émissions obligataires dans le secteur technologique. Les grands opérateurs de cloud et de centres de données, appelés «hyperscalers», lèvent notamment des fonds considérables sur le marché des capitaux. Depuis septembre 2025, des obligations liées aux hyperscalers et aux centres de données ont été émises pour un montant total de plus de 350 milliards de dollars américains sur le marché américain des titres «investment grade». Ce volume d’émissions, parfois étonnamment élevé, met à l’épreuve la capacité d’absorption du marché. L’analyse de Muzinich montre que ce n’est pas seulement le volume des émissions qui est déterminant, mais aussi leur répartition dans le temps. Lors des phases d’activité d’émission intense, les primes de risque de crédit s’élargissent. Les obligations technologiques affichent alors une performance inférieure à celle de l’ensemble du marché américain «investment grade». Lorsque l’activité d’émission recule, les spreads se resserrent à nouveau. Cette évolution a entraîné une réévaluation remarquable: en septembre 2025, les spreads des obligations technologiques américaines se situaient encore à environ dix points de base en dessous de la moyenne du marché américain «investment grade». Aujourd’hui, ils se situent à environ 15 points de base au-dessus. Cela correspond à un écart relatif d’environ 25 points de base.
Les spreads dans le secteur technologique se sont élargis pendant la période d'intense activité d'émission – et ont de nouveau augmenté lorsque l'offre s'est affaiblie
2. Quelles en sont les conséquences pour les investisseurs?
Muzinich prévoit une nouvelle augmentation significative de l'activité d'émission. Le volume d'émissions obligataires des hyperscalers devrait plus que doubler en 2026 par rapport à 2025. Une nouvelle hausse d'environ 60% est prévue pour 2027. Le processus d’ajustement du marché obligataire, lié à l’offre, pourrait donc se prolonger encore davantage. De nouvelles phases de hausse des primes de risque de crédit sont envisageables. Toutefois, les nouvelles émissions ne devraient pas arriver sur le marché de manière uniforme. Au contraire, des phases d’activité d’émission intense devraient alterner avec des périodes plus calmes. Il en résulte des opportunités pour les gestionnaires obligataires actifs. Ce qui est déterminant, ce n’est pas seulement le fait que les obligations technologiques offrent désormais des primes de risque plus élevées. Il s’agit plutôt de pouvoir adapter les portefeuilles en fonction de la situation spécifique de l’offre et de la demande. A cet égard, il est particulièrement important de distinguer deux causes à l’origine de la hausse des spreads: une pression temporaire due à une offre élevée de nouvelles obligations et une détérioration réelle de la qualité de crédit des émetteurs. Muzinich envisage par ailleurs la possibilité d’une amélioration des conditions de marché. Si les hyperscalers communiquent plus tôt et de manière plus transparente sur leurs besoins de financement et que leurs émissions deviennent plus prévisibles, les investisseurs pourront s’adapter à cette offre supplémentaire. Cela pourrait aider le marché à absorber plus efficacement les nouvelles émissions. Chez certains émetteurs, Muzinich observe déjà les premiers signes d’une telle évolution.