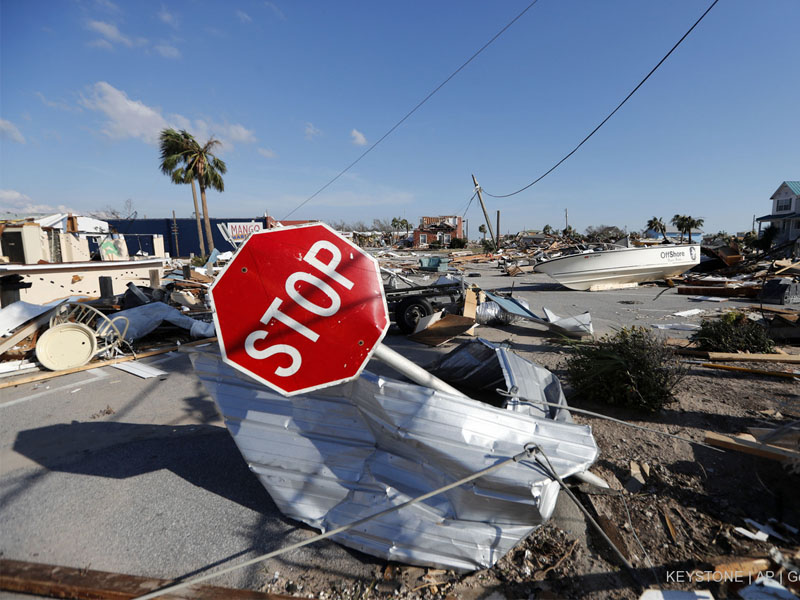
Les événements météorologiques extrêmes ne constituent plus seulement un risque environnemental. Ils deviennent une réalité budgétaire. Entre 1980 et 2024, les phénomènes météorologiques et climatiques extrêmes ont provoqué quelque 822 milliards d’euros de pertes économiques en Europe, dont 208 milliards sur les seules années 2021 à 2024.
Les Etats-Unis connaissent une évolution comparable. En 2024, 27 catastrophes météorologiques et climatiques y ont chacune causé plus d’un milliard de dollars de pertes, soit trois fois la moyenne observée dans les années 1980 en tenant compte de l’inflation. Dans le même temps, seules 24% des municipalités américaines intègrent aujourd’hui les données climatiques à leur planification des investissements.
La question n’est donc plus seulement de savoir comment financer la reconstruction après une catastrophe, mais comment investir en amont pour en limiter les conséquences.
De la reconstruction à la prévention
Le marché américain des obligations municipales offre un exemple concret de cette évolution. Ces instruments financent des projets allant des digues et systèmes de gestion des eaux pluviales à la prévention des incendies, en passant par la sécurisation de l’approvisionnement en eau et les mesures contre les chaleurs extrêmes. Ils permettent ainsi aux collectivités de transformer des risques physiques de long terme en programmes d’investissement structurés.
Le besoin de capitaux est important: en 2024, 124 villes américaines ont fait état de 62,7 milliards de dollars de besoins pour des projets liés au climat, contre 22 milliards de financements disponibles. Cet écart illustre un enjeu plus large: les besoins d’infrastructures augmentent alors que les ressources publiques restent contraintes.
Transformer le risque physique en investissement
Les priorités varient selon les territoires: protection contre les inondations, gestion de l’eau, prévention des incendies ou adaptation aux chaleurs extrêmes. Mais la logique reste la même: mobiliser du capital avant qu’une catastrophe ne matérialise le risque et intégrer la résilience à la planification de long terme.
Pour les investisseurs, cette approche apporte aussi davantage de visibilité sur les besoins futurs de financement et sur la capacité d’un émetteur à y répondre.
La préparation devient un facteur de différenciation
L’exposition au risque climatique ne constitue qu’une partie de l’analyse. Deux émetteurs confrontés à des risques physiques comparables peuvent présenter des profils de crédit très différents selon la qualité de leurs infrastructures, leur capacité budgétaire, leur accès au financement et la crédibilité de leur planification.
La distinction essentielle se situe donc entre exposition et résilience. Un territoire fortement exposé peut disposer de ressources solides pour s’adapter, tandis qu’un risque plus modéré peut devenir plus préoccupant lorsque les marges budgétaires sont faibles ou que les investissements sont différés.
Cette dimension n’est pas toujours pleinement reflétée dans les valorisations. A mesure que les conséquences budgétaires du changement climatique deviennent plus visibles, l’analyse au niveau de chaque émetteur gagne en importance. Les notations de crédit restent utiles, mais elles ne suffisent pas à elles seules.
Qui finance la résilience?
Le modèle américain des obligations municipales possède des caractéristiques propres et n’est pas directement transposable à l’Europe. Mais le problème auquel il répond est beaucoup plus large: les besoins liés à la résilience augmentent alors que les finances publiques sont déjà sous pression.
Pour les investisseurs, l’enjeu consiste donc moins à identifier les territoires les moins exposés qu’à comprendre lesquels sont capables de transformer leurs risques en plans d’investissement crédibles et financés. A mesure que le coût des événements climatiques augmente, la préparation devient ainsi un élément de plus en plus important de l’analyse de crédit.