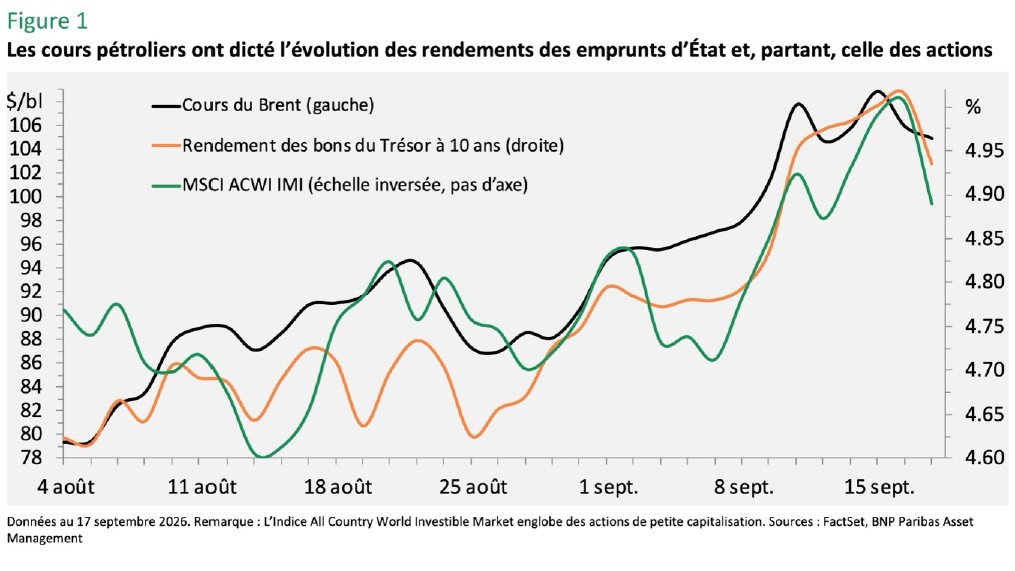
La dernière flambée des prix de l’or noir a donné lieu à une hausse des rendements des emprunts d’Etat partout dans le monde, qui à son tour s’est soldée par un repli des marchés actions (voir Figure 1). Les anticipations entourant les taux des fonds fédéraux sont certes importantes, mais elles ont pour la plupart déjà été intégrées dans les cours.
C’est la sixième fois que les cours pétroliers s’envolent depuis le début de la guerre en Iran, des pics suivis à chaque fois par une période de baisse des prix (voir Figure 2). Ce schéma se poursuivra selon nous au cours des mois à venir.
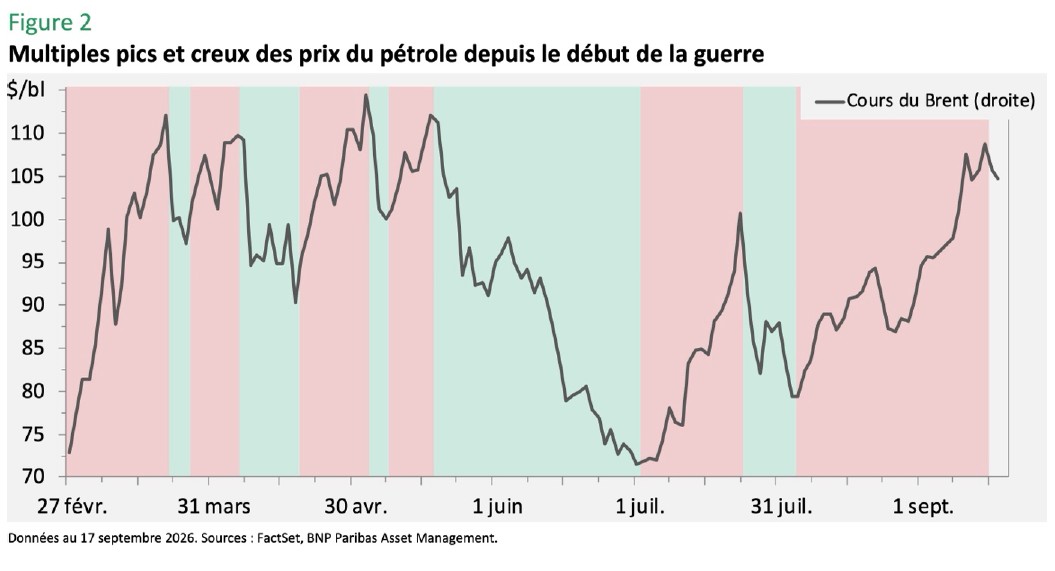
Il est possible d’étudier ces épisodes afin de déterminer si la réaction des marchés au pic actuel est semblable à ce qu’elle a été par le passé et d’anticiper ce qui nous attend éventuellement.
Sans surprise, le secteur de l’énergie a surperformé lors de chaque envolée ou presque des prix de l’or noir, et c’est le seul segment qui a affiché des performances moyennes positives lors de ces six périodes (voir Figure 3). Les matériaux ont également fait belle figure, les matières premières ayant globalement profité de cette situation, bien que les performances moyennes du secteur soient ressorties en territoire négatif.
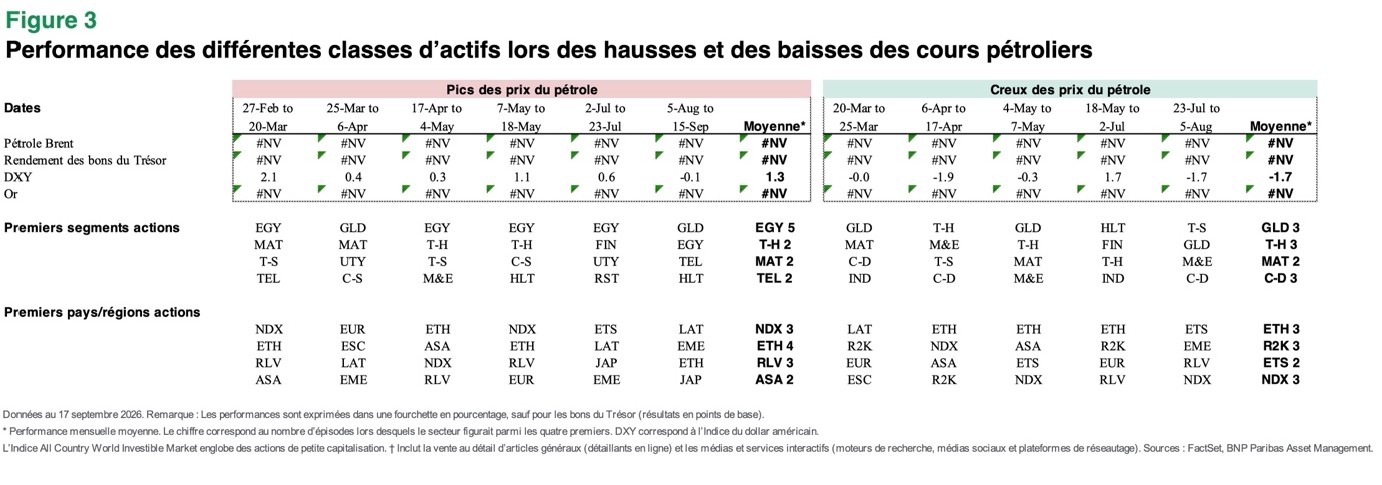
Les autres secteurs défensifs vers lesquels les investisseurs auraient pu se tourner, à l’instar des services aux collectivités, n’ont pas réellement été à la hauteur: ce dernier secteur a figuré dans le top quatre à deux reprises seulement. Les services de télécommunications s’en sont légèrement mieux sortis, atteignant la quatrième place.
Le matériel technologique a été le deuxième secteur le plus performant, bien qu’il ait signé des performances négatives durant quatre des six pics. Une hausse des taux d’intérêt a généralement un impact négatif disproportionné sur les performances des valeurs technologiques, en cela que les bénéfices sont d’ordinaire réalisés plus tard que dans les autres secteurs, ce qui signifie que l’augmentation du taux d’actualisation a une influence plus importante sur la valeur nette actuelle.
Cela dit, cet effet était peut-être moins marqué dès lors qu’une large part de la croissance bénéficiaire du secteur est désormais réalisée à plus court terme grâce à l’essor de l’intelligence artificielle.
Un aspect plus important peut-être à prendre en compte est le fait que le thème de l’IA est aujourd’hui tellement puissant que l’évolution des taux d’intérêt n’a qu’un impact modeste sur les performances du secteur. La croissance bénéficiaire en constitue le principal moteur.
Le risque susceptible de menacer ce segment provient plutôt de tout ce qui met en péril les perspectives bénéficiaires, comme l’ont brièvement fait les déclarations récentes selon lesquelles il était nécessaire de ralentir le rythme du développement du modèle d’IA.
La performance des indices boursiers pour les différents pays et régions reflètent dans une large part leur composition sectorielle. Le Nasdaq, qui englobe les titres de la technologie sur les marchés émergents, ainsi que l’indice MSCI EM Asia ont enregistré les surperformances les plus régulières, témoignant de l’importante pondération des entreprises de matériel technologique en leur sein. L’indice Russell 1000 Value, fortement axé sur l’énergie, a lui aussi tiré son épingle du jeu.
Espérons que tout ce qui monte redescendra
La hausse que connaissent actuellement les prix de l’or noir devrait s’inverser à un moment ou à un autre. Quel positionnement adopter pour tirer parti du rebond de marché qui devrait en résulter?
La corrélation négative de l’or avec les taux d’intérêt est intéressante, dès lors que le prix de l’or a crû de près de 7% par mois lorsque les prix du pétrole ont chuté. Une évolution qui s’est reflétée dans la surperformance des sociétés minières aurifères et du secteur des matériaux.
Le matériel technologique a une nouvelle fois pointé en haut de classement, étayant l’idée selon laquelle les prix du pétrole et l’évolution des taux d’intérêt ne dictent pas la performance du secteur. C’est l’une des raisons qui nous poussent à rester optimistes vis-à-vis du développement des infrastructures d’IA sur le long terme.
La liste des indices pays et régions les plus performants fait une fois encore écho aux performances sectorielles sous-jacentes: le Nasdaq ainsi que les secteurs de la technologie et des logiciels sur les marchés émergents reviennent sur le devant de la scène.
Le Russell 2000, indice des petites capitalisations américaines qui demeure sensible à l’évolution des taux d’intérêt, représente un autre motif d’optimisme. En cela que ses perspectives de croissance bénéficiaire sont meilleures que celles de la plupart des autres grands indices, un environnement de taux stables ou en baisse devrait favoriser ses performances à l’avenir.
Sources des données: Bloomberg, FactSet, BNP Paribas Asset Management, au 17 septembre 2026 (sauf mention contraire). Les performances passées ne préjugent pas des rendements futurs.