Avec quelques jours de retard, Halloween a accouché d’un massacre sur les marchés. Près de USD 3 trillions de dollars de capitalisation boursière ont été effacés à cette occasion. Ce Krach a essentiellement procédé à une sélection naturelle des titres de la tech et confirmé les bons du Trésor américain et les obligations de sociétés investment grade en tant que refuge.
Vendredi passé, 5 novembre, le Nasdaq 100 a perdu 6,4%, soit sa pire séance depuis le 16 mars 2020. Le VIX, indicateur de la volatilité du marché financier américain, communément appelé «indice de la peur», a bondi de 70%, sa troisième plus forte hausse de son histoire.
Les élections de mi-mandat en déclencheur
Bien que peu surprenante, la victoire des démocrates aux élections de mi-mandat ont pris de court les marchés par les victoires inattendues dans des états solidement républicains, tel que le Texas. Nourrie par une hostilité grandissante à l’égard des centres de données et par une opposition à l’influence jugée excessive des géants de la Silicon Valley, la contestation gagne du terrain, tant dans l’opinion publique que dans la sphère politique. Cette dynamique pourrait déboucher sur un durcissement du cadre réglementaire, susceptible de freiner le déploiement des infrastructures liées à l’intelligence artificielle et d’alourdir davantage leurs coûts de développement.
Des prises de bénéfices et une sélection plus stricte
Les investisseurs ont vendu des positions qui avaient fortement progressé déclenchant des vagues de ventes automatiques des fonds quantitatifs.
Sans pour autant signifier une défiance généralisée envers l'intelligence artificielle, ce contexte a incité les investisseurs à privilégier les sociétés du secteur disposant de ressources financières importantes, de flux de trésorerie solides et d'une capacité à rentabiliser rapidement leurs investissements au détriment des sociétés dont les perspectives de croissance reposent sur la poursuite d'un cycle d'investissement coûteux.
Un possible durcissement réglementaire susceptible de retarder la construction de nouveaux centres de données aurait pour conséquence d’accentuer cette dichotomie. Les entreprises capables d'exploiter des infrastructures déjà opérationnelles sans devoir supporter un endettement excessif bénéficieraient ainsi d'une raréfaction de l'offre de puissance de calcul et d'un renforcement de leur avantage concurrentiel. À l'inverse, les acteurs les plus dépendants de futurs investissements, notamment certains fournisseurs d'équipements et opérateurs fortement endettés, risqueraient de voir leurs revenus se matérialiser plus tardivement et leur retour sur investissement en pâtir.
Ainsi, entre le 30 octobre et le 5 novembre, Amazon et Microsoft progressaient de 8,3% et 2,7% respectivement. À l'inverse, Nvidia reculait de 11%, Oracle 12%, AMD, CoreWeave 20% et Micron 26%.
La grande disparité dans le marché obligataire
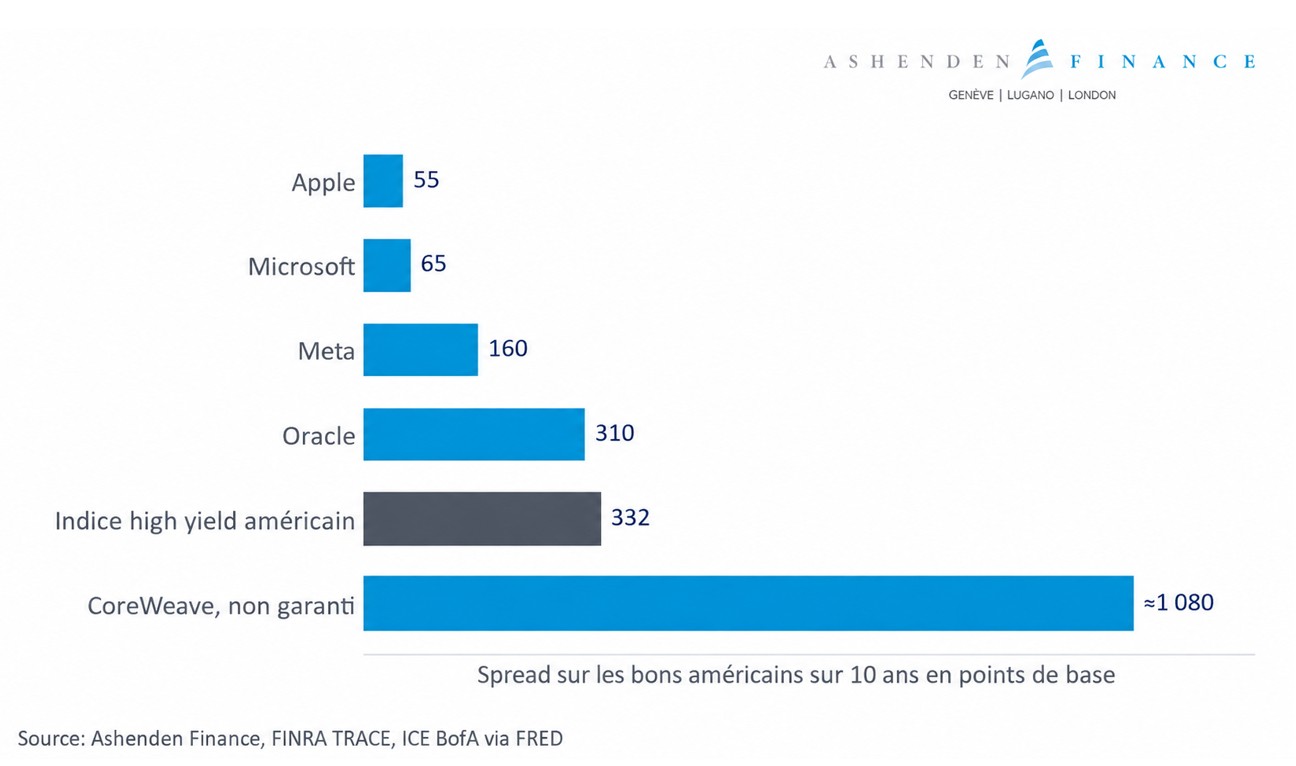
Alors que son carnet d'ordres atteignait 31 milliards de dollars, Apple levait le 5 novembre USD 7,5 milliards de dollars, en offrant une prime de seulement 55 points de base (bps) au-dessus des bons du Trésor américain sur 10 ans. Des émissions récentes et de maturité comparable se négociaient avec des primes de 65 bps pour Microsoft, 160 points de base pour Meta et 310 bps pour Oracle.
Chez les acteurs les plus exposés au financement des infrastructures IA, les obligations non garanties de CoreWeave, un géant du cloud computing, affichait un rendement d'environ 15,5% pour un spread de plus 1000 points de base, reflétant une perception du risque nettement plus élevée.
Mismatch entre intérêts débiteurs et revenus
Le risque pour ces opérateurs réside dans l’écart encaissement/décaissement entre les paiements d’intérêt de la dette et l’encaissement de revenus. Tant que les data centers ne sont pas achevés et raccordés au réseau électrique, ils ne génèrent aucun revenu alors que leurs obligations financières continuent de courir.
Les vingt obligations high yield recensées dans de tels projets de développement représentent une capacité annoncée de 4,1 gigawatts. Seuls toutefois 808 mégawatts sont opérationnels à ce jour. Le principal risque opérationnel et par conséquent financier réside dans les délais nécessaires au processus de raccordement électrique et à la mise en service de ces infrastructures.
Chaque trimestre de retard supplémentaire alourdit la charge des intérêts sans qu’un revenu soit généré. Plus l'échéance de livraison d'un projet est lointaine, plus la valorisation de sa dette est susceptible d'être décotée.
Les obligations d’Etat US comme planche de salut
Historiquement, les obligations souveraines américaines constituent un refuge lors des crises boursières.
Depuis 1985, le S&P 500 a enregistré quatorze replis de 10% ou plus. Sur cette même période, les bons du Trésor américain sur 7 ans ont enregistré une performance positive à onze reprises.
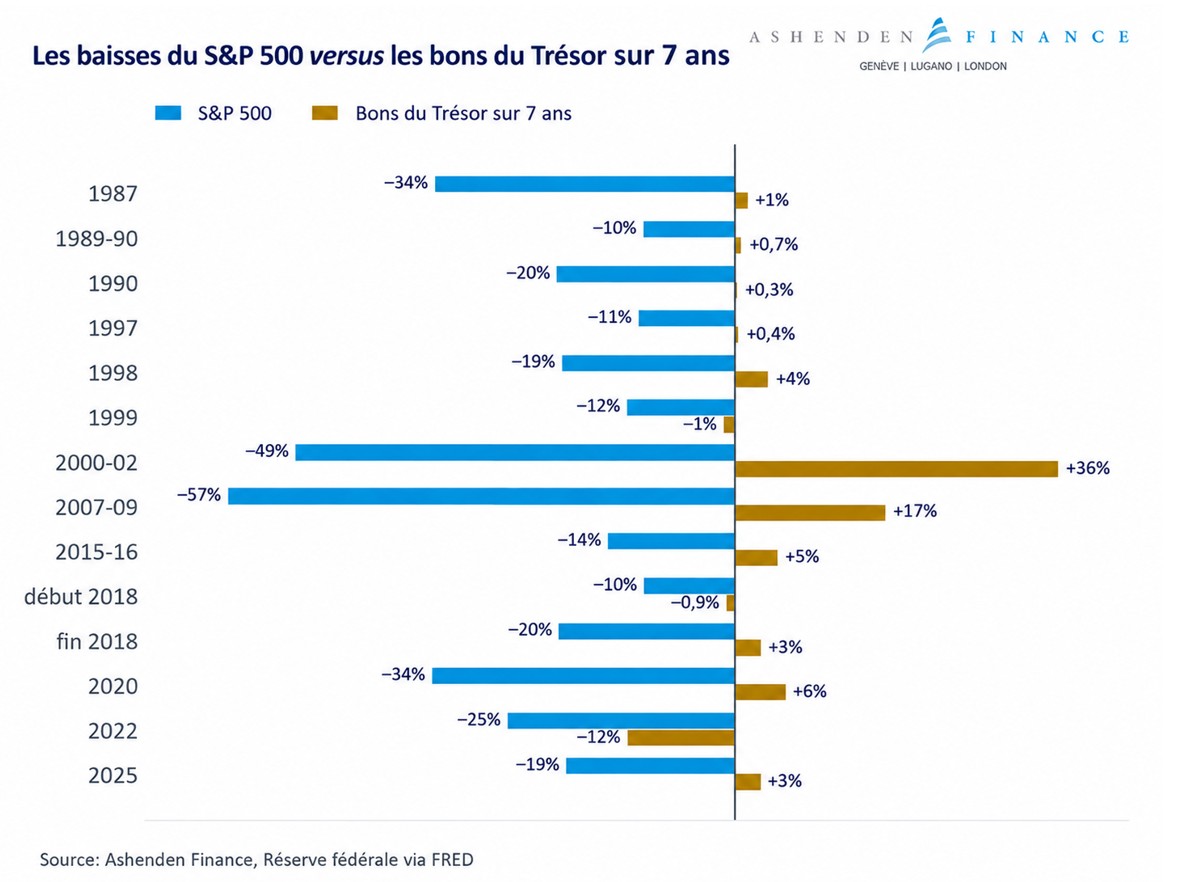
La crise financière de 2007-2009 offre une illustration particulièrement marquée de la résilience des emprunts d’État par rapport aux emprunts de moindre qualité. Les bonds progressaient sur cette période de 20% tandis que les obligations investment grade cédaient 7% et le segment high yield 33%.
Plus récemment, la récente correction boursière a confirmé cette résilience. Depuis le sommet atteint par le Nasdaq le 6 octobre, les T-Bonds (7 ou 10 ans) ont progressé de 3,2% surperformant les obligations investment grade (+2,5%) et le segment high yield (performance nulle).
Notre opinion
Les capitaux se réfugiant d'abord vers la dette souveraine avant de se repositionner progressivement sur le crédit corporate de meilleure qualité en période de tourmente, nous recommandons un repositionnement sélectif vers les obligations souveraines et les émetteurs investment grade disposant de bilans solides.
Le rendement du Treasury 7 ans offrant 4,8%, il permettrait d'absorber une hausse des taux d'environ 80 bps sur un an avant que la performance ne devienne négative avec l’espoir – utopique? – d’un ralentissement économique accompagné d'une détente des pressions inflationnistes.
La prudence reste toutefois de mise sur les segments les plus endettés du marché obligataire où des rendements élevés peuvent dissimuler une vulnérabilité croissante aux retards opérationnels, à la hausse des coûts de financement et à la détérioration des flux de trésorerie. La recherche de rendement ne doit donc surtout pas se faire au détriment de la qualité du crédit.