Points clés
- La croissance économique suisse a rebondi, tirée par le secteur manufacturier et les exportations, et nous avons relevé nos projections pour 2026 et 2027
- La Suisse nous semble disposer d’une marge de manœuvre pour accroître ses investissements productifs afin de soutenir la demande intérieure et les perspectives de croissance à long terme
- L’inflation étant contenue, nous n’anticipons pas de relèvement des taux directeurs de la BNS et tablons sur un affaiblissement limité du franc suisse
- Nous maintenons un positionnement neutre sur les obligations souveraines suisses, en privilégiant les échéances de 5 à 7 ans, ainsi que sur les actions suisses. Concernant ces dernières, nous privilégions certaines expositions ciblées, notamment aux entreprises innovantes versant des dividendes attractifs.
L’année écoulée a mis à rude épreuve le modèle économique suisse axé sur l’exportation. Les droits de douane américains, les perturbations des chaînes d’approvisionnement et la fermeté de la monnaie ont rendu le pays particulièrement vulnérable. Aujourd’hui, le tableau est nettement plus favorable. Nous analysons les raisons qui sous-tendent l’amélioration des perspectives de croissance et présentons nos vues sur les actifs helvétiques.
Il y a un an, l'économie suisse était menacée d'un taux tarifaire à 39% sur ses exportations vers les Etats-Unis, soit plus du double du niveau imposé à ses voisins européens. Un tel scénario aurait représenté un coup dur pour une économie axée sur les exportations, dotée d'une monnaie forte et ayant réorienté ses échanges commerciaux vers les Etats-Unis, compte tenu de la faiblesse de la croissance européenne.
La situation a bien changé depuis. Suite à diverses négociations et aux engagements des entreprises suisses d'investir environ USD 200 milliards aux Etats-Unis, le taux tarifaire sur la plupart des produits helvétiques a été ramené à 15%. Certaines catégories d'exportations sont soumises à un régime tarifaire distinct, plus bas, de 12,5%, imposé en juillet 2026.
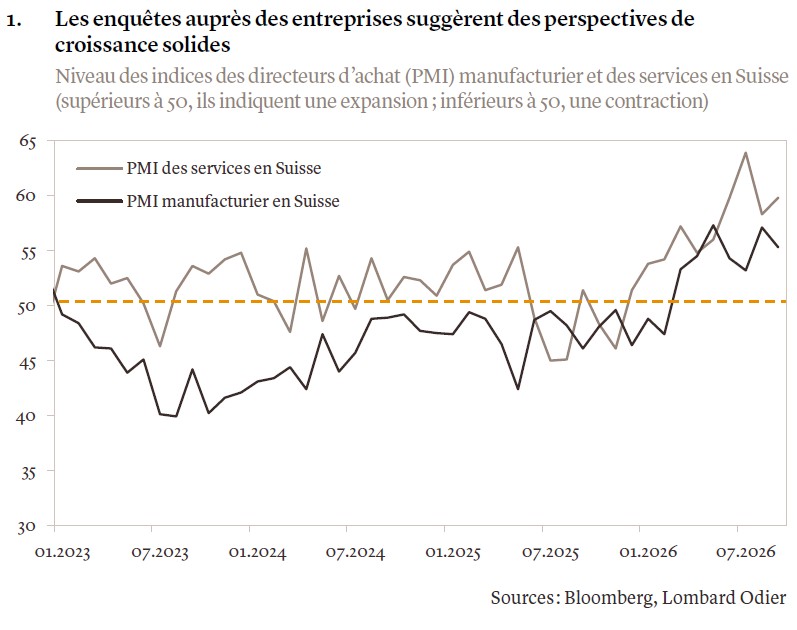
Malgré l'impact des droits de douane, les difficultés d'approvisionnement, le ralentissement de la demande chinoise et la vigueur du franc, les entreprises suisses ont fait preuve d'une remarquable capacité d'adaptation, qui a contribué à une hausse de 1,5% du PIB réel suisse au deuxième trimestre 2026 par rapport aux trois premiers mois de l'année, soit son rythme de croissance le plus rapide depuis près de cinq ans. Cette progression a été tirée par le rebond des entreprises chimiques et pharmaceutiques après une série de chocs, ainsi que par le secteur de l’exportation qui a bénéficié de la croissance mondiale des investissements technologiques et de la demande de biens à forte valeur ajoutée. Outre cette reprise des secteurs manufacturier et industriel, les enquêtes auprès des entreprises font également état d’une amélioration de la situation dans les services (voir graphique 1). Nous avons relevé nos projections de croissance pour la Suisse à 2,3% en 2026 et à 1,5% en 2027.
Une inflation modérée et des finances publiques saines
Ces solides perspectives d’entreprises s’accompagnent par ailleurs d’une moindre exposition de la Suisse, comparativement à d’autres économies développées, aux vents contraires macroéconomiques actuels, notamment aux préoccupations budgétaires et au choc énergétique émanant du Moyen-Orient. Grâce à son important parc de production hydroélectrique et nucléaire, la Suisse est moins dépendante des importations d'énergie et bénéficie toujours d'une faible inflation. Cet avantage est encore renforcé par la vigueur du franc suisse, qui réduit les pressions inflationnistes liées aux importations.
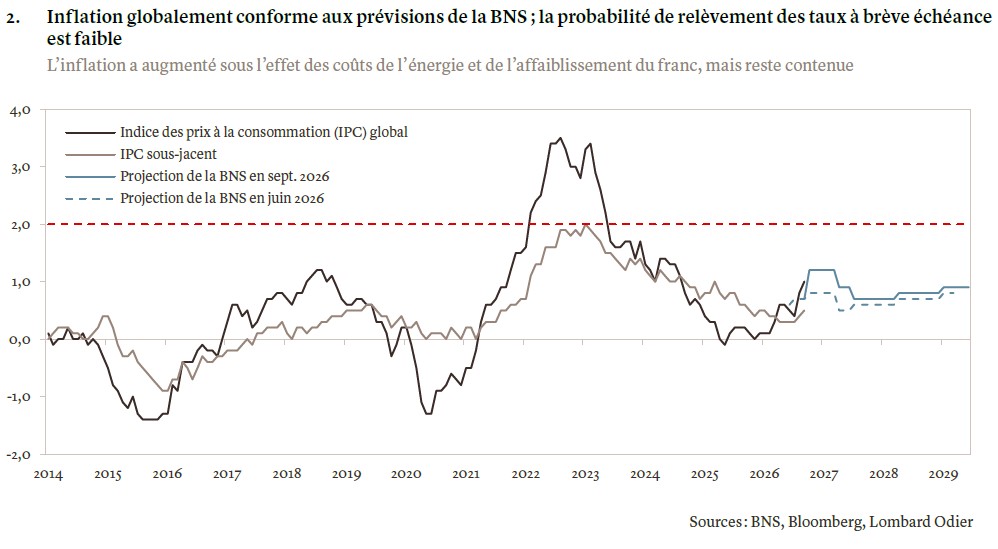
L'inflation globale a quelque peu augmenté récemment, atteignant 1,0% en glissement annuel en septembre, contre 0,8% en août et 0,4% en juillet. Une poursuite de cette tendance pourrait susciter des inquiétudes. Nous prévoyons cependant que l'inflation moyenne restera inférieure à 1% cette année et à l’entame de 2027. Partant, il nous semble peu probable que la Banque nationale suisse (BNS) soit contrainte de relever son taux directeur de 0% actuellement (voir graphique 2). Dans la mesure où cette situation tranche avec l’orientation des autres grandes banques centrales qui resserrent leur politique monétaire, une hausse des taux par la BNS fin 2026 ou en 2027 ne peut néanmoins être totalement exclue. Il s'agirait alors d'un ajustement limité, motivé davantage par la volonté de se ménager une marge de manœuvre en matière de politique monétaire que par un désir d’endiguer l'inflation.
La BNS subit également moins de pression pour intervenir afin de limiter la hausse du franc suisse, après un léger fléchissement de la monnaie. La fermeté du franc constitue un vent contraire persistant pour les entreprises multinationales suisses, qui doivent gérer des coûts libellés en francs suisses tout en réalisant l'essentiel de leurs bénéfices à l'étranger. La monnaie a affiché une solide performance au cours du second semestre 2025. Toutefois, elle s'est légèrement affaiblie cette année, depuis juin en particulier, les investisseurs ayant commencé à anticiper des hausses de taux aux Etats-Unis et en Europe, et les inquiétudes à l’égard de l'indépendance politique de la Réserve fédérale s'étant estompées.
Les différentiels de taux directeurs par rapport à la Banque centrale européenne et à la Fed sont désormais importants et nous les voyons se creuser encore en 2027, ce qui exercera une légère pression baissière sur le franc suisse. Nous anticipons que la paire USD/CHF continuera d’évoluer à l’intérieur d’une fourchette de 0,81 à 0,86 au cours des prochains mois, avec un objectif à 12 mois de 0,83. Pour l’EUR/CHF, notre objectif à douze mois s’établit à 0,95.
Le rendement de l’emprunt de référence de la Confédération suisse à dix ans a fortement progressé cette année, reflétant la tendance observée dans d'autres économies développées, pour atteindre un pic d’environ 0,66% fin septembre. Nous jugeons cette hausse excessive, tout comme les anticipations du marché qui tablent sur près de trois relèvements des taux directeurs par la BNS d'ici fin 2027. Contrairement à la trajectoire actuellement intégrée par le marché, nous prévoyons un recul des rendements longs helvétiques, le taux à dix ans devant se stabiliser autour de 0,30% sur un horizon de douze mois. Nous restons neutres sur les obligations souveraines mondiales et privilégions les échéances de 5 à 7 ans en Suisse.
Exposition sélective aux actions helvétiques
Pour les investisseurs en actions, l’amélioration de la dynamique bénéficiaire des entreprises suisses semble désormais largement intégrée dans les cours, tandis que les valorisations sont revenues à leurs moyennes historiques. Nous continuons cependant à identifier des opportunités sélectives. La Suisse abrite de nombreuses entreprises de renommée mondiale, présentant des niveaux d’innovation élevés et opérant dans un environnement économique et politique relativement stable. Les rendements des dividendes, projetés à 3% sur les douze prochains mois, sont également intéressants, tandis que pour les investisseurs suisses, l’exposition aux actions du marché domestique permet de limiter le recours aux couvertures de change dans les portefeuilles.
Les secteurs de la santé et de la finance représentent quelque 60% du Swiss Market Index et demeurent parmi nos secteurs préférés à l'échelle mondiale, quand bien même les risques liés aux droits de douane n’ont pas disparu. Cette situation est particulièrement préoccupante pour le secteur pharmaceutique, qui représente environ un tiers des exportations suisses de biens vers les Etats-Unis et qui a été menacé à plusieurs reprises, par le président Trump, de droits de douane sectoriels distincts et élevés.
Potentiel de croissance des investissements
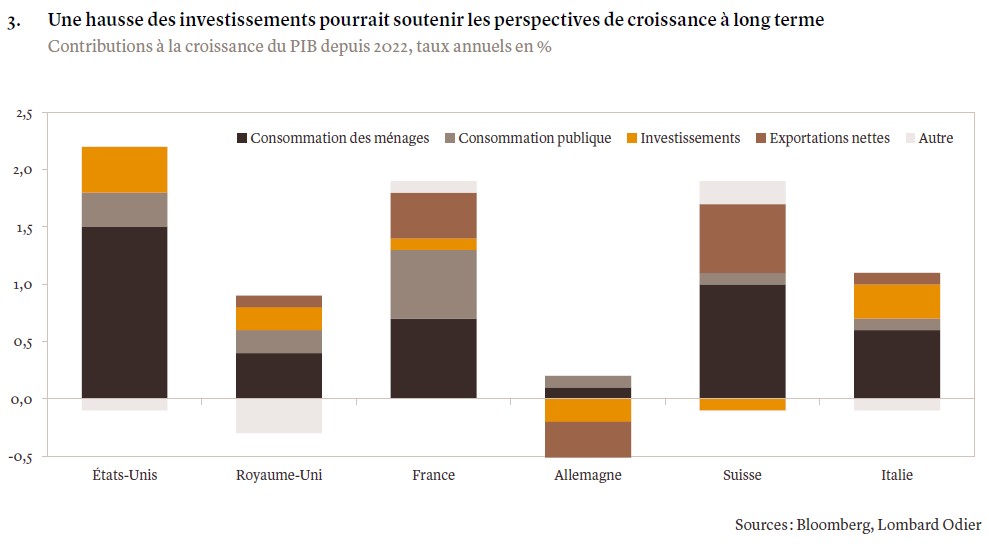
La Suisse n’échappera pas non plus à des défis de plus long terme, entre autres le vieillissement de sa population et le ralentissement de la dynamique économique qui semble se dessiner depuis la pandémie de Covid. La demande intérieure demeure modérée et le pays dispose d’un potentiel pour accroître ses investissements productifs afin de soutenir sa croissance de long terme (voir graphique 3). Le faible niveau de la dette publique et du déficit budgétaire de la Suisse, ainsi que son important excédent courant, lui offrent une large marge de manœuvre pour agir. De tels investissements pourraient être consacrés à la modernisation des réseaux de transport, à l’atténuation des tensions sur l’offre de logements ou au renforcement de la sécurité stratégique, notamment dans les domaines de l’énergie et de l’IA. Ce qui pourrait, à son tour, attirer des flux de capitaux privés.
Dans le contexte actuel d’incertitudes géopolitiques, la place de la Suisse dans le monde a fait l’objet cette année de deux référendums populaires lancés par l’Union démocratique du centre (UDC), à droite de l’échiquier politique. Le premier proposait de plafonner la population résidente, tandis que le second appelait à une interprétation plus stricte de la neutralité historique de la Suisse. Les deux propositions ont été rejetées dans les urnes.
Un ordre mondial en pleine évolution, marqué par de nouvelles barrières commerciales et des pressions démographiques et immobilières, met à l’épreuve la résilience de la Suisse. Pourtant, le pays continue à faire preuve de la capacité d’adaptation qui a de longue date contribué à son succès économique.