Dans le roman d’aventures de Robert Louis Stevenson, «L’Île au trésor», une carte indique le chemin vers la richesse. Mais ceux qui la suivent s’exposent souvent au danger. L’expérience avec les obligations d’Etat américaines a longtemps été tout aussi trompeuse. Depuis le début des années 1980, l’inflation et les taux d’intérêt ont généralement baissé. Cela a permis aux acheteurs d’obligations de bénéficier de rendements élevés. Ces conditions favorables semblaient aller de soi.
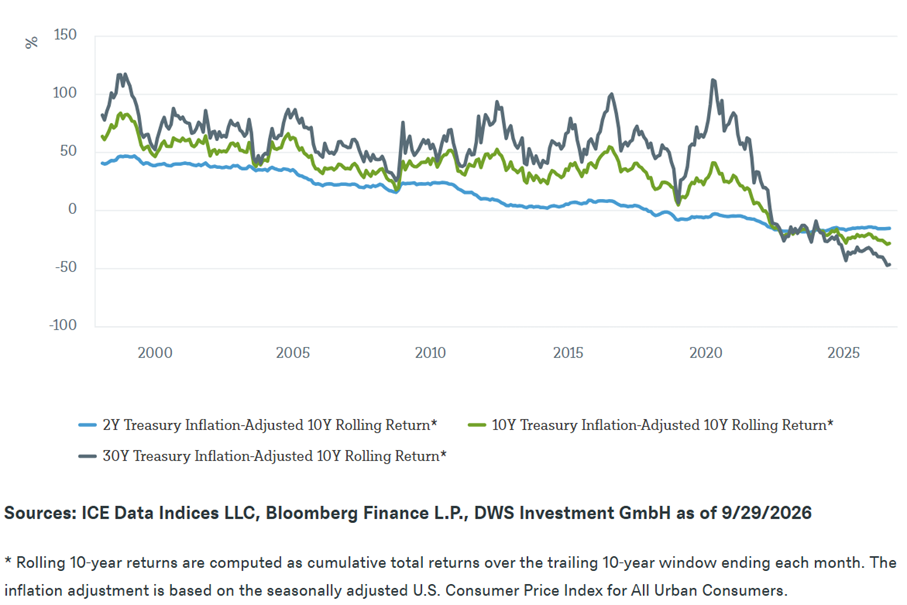
Comme le montre notre «Graphique de la semaine«, les rendements réels globaux des obligations d’Etat américaines à 2, 10 et 30 ans ont considérablement fluctué sur des périodes glissantes de dix ans. Tout ne dépendait pas seulement de la durée, mais aussi du moment d’entrée sur le marché. Ceux qui se sont positionnés au début de la grande hausse des obligations, alors que les rendements étaient élevés, se sont assurés des revenus d'intérêts considérables. Lorsque l'inflation et les taux d'intérêt ont ensuite baissé, des gains de cours importants sont venus s'y ajouter pour les durées plus longues.
Une étude menée par les économistes Eugene Fama et G. William Schwert montre comment l’inflation influence les rendements des obligations d’Etat américaines. Lorsque les investisseurs anticipent une hausse des prix, cette anticipation est généralement déjà prise en compte dans le rendement au moment de l’achat.1 Toutefois, si l’inflation s’avère plus élevée que prévu, les paiements d’intérêts fixes perdent de leur pouvoir d’achat et la hausse des taux d’intérêt du marché pèse sur les cours des obligations.
Vers 2020, les rendements initiaux étaient exceptionnellement bas. Les revenus d'intérêts n'ont donc guère pu amortir le choc inflationniste qui a suivi. La hausse des prix a réduit le pouvoir d'achat des paiements fixes. La hausse des taux d'intérêt du marché a en outre pesé sur les cours. Les obligations à longue échéance, dont les paiements étaient prévus loin dans le futur, ont particulièrement souffert.
Un autre mécanisme a joué un rôle pour les obligations à court terme. Même en cas d’inflation modérée, leurs faibles rendements ne suffisaient pas à préserver le pouvoir d’achat. Dès novembre 2017, leurs rendements réels glissants à dix ans étaient déjà passés sous la barre de zéro, comme le montre le graphique.
«Avec la hausse des taux d’intérêt, la situation de départ s’est nettement améliorée pour les investisseurs obligataires», déclare George Catrambone, responsable des titres à revenu fixe pour les Amériques chez DWS. «Ceux qui font preuve de patience ont désormais de bonnes chances d’obtenir des rendements réels. Mais le choix judicieux des titres reste déterminant: les risques liés à la dette publique élevée et aux déficits budgétaires, à l’inflation ainsi qu’aux fluctuations de l’offre et de la demande d’obligations peuvent considérablement compliquer la route vers l’objectif.»
La question de savoir si les rendements potentiels justifient les risques dépend également de l’objectif d’investissement, de l’horizon temporel et de la propension au risque. C’est toutefois la situation actuelle qui devrait être déterminante, et non le bilan douloureux des années passées. Se contenter de les extrapoler vers l’avenir reviendrait à commettre la même erreur qu’auparavant, lorsque l’on se basait sur des décennies de bénéfices. Jim, le héros de «L’Ile au trésor», ne veut finalement plus jamais retourner sur «l’île maudite», bien qu’il y soupçonne encore la présence d’argent. Les investisseurs obligataires ne devraient pas porter de jugement aussi catégorique. Après tout, les mauvaises expériences peuvent induire en erreur tout autant que les bonnes.
Rendements réels des obligations d'Etat américaines au fil du temps
1 Fama, E. F. et Schwert, G. W. (1977) «Asset Returns and Inflation». Journal of Financial Economics 5, n° 2, p. 115-146. L’étude portait sur la période 1953-1971. La distinction entre inflation attendue et inflation inattendue a depuis été confirmée par d’autres auteurs. Pour des données internationales plus récentes, voir, par exemple, Kamal, J. B. et Hossain, A. A. (2020) «Expected Inflation and Asset Returns: Some International Evidence». Empirical Economics Letters 19, n° 12, p. 1513-1524, qui met en évidence une relation similaire à partir de données portant sur 31 pays de 1973 à 2017.