Les obligations françaises sont sous pression. Les investisseurs s’inquiètent du poids de la dette et de la hausse des coûts de refinancement du pays. L’absence de majorité à l’Assemblée nationale complique la recherche d’une solution: le gouvernement minoritaire peine à faire adopter un budget, prolongeant ainsi l’impasse. A l’approche de l’élection présidentielle, les incertitudes entourant les futures orientations budgétaires laissent présager des difficultés durables. Une question se pose alors pour les investisseurs: dans quelle mesure peuvent-ils compter sur le soutien de la Banque centrale européenne (BCE) si la situation se dégrade sur les marchés obligataires européens?
Certaines circonstances peuvent justifier une intervention de la BCE sur ces marchés. Son rôle n’est toutefois pas de compenser les effets de politiques inadaptées. Les conditions nécessaires à une intervention paraissent exigeantes. Dans un récent entretien à Bloomberg, l’ancien président de la BCE, Mario Draghi, a exprimé un point de vue similaire, soulignant que le seuil d’intervention était très élevé et qu’une telle action n’était pas nécessaire à ce stade (Bloomberg, «Draghi Sees High Bar for ECB to Help France with Crisis Tool», 15 octobre 2026). Quels sont donc les moyens d’action de la BCE et comment pourrait-elle réagir à des turbulences sur les marchés?
Quels instruments la BCE peut-elle mobiliser?
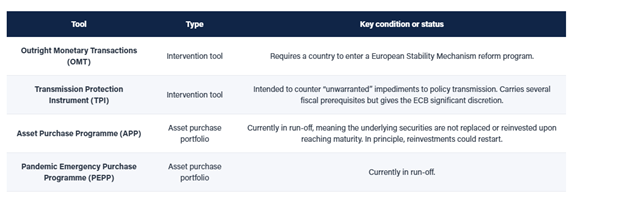
La BCE dispose de deux instruments d’intervention et de deux portefeuilles plus larges constitués dans le cadre de ses programmes d’achats d’actifs. L’instrument de protection de la transmission (TPI) serait probablement le premier mobilisé.
Comment réagirait-elle à des turbulences sur les marchés?
La BCE souhaite éviter que les marchés se grippent. De graves problèmes de liquidité l’inciteraient probablement à mobiliser le TPI, mais son intervention pourrait être brève et assortie d’une communication claire sur ses objectifs. L’intervention de la Banque d’Angleterre lors de la crise déclenchée par le projet budgétaire de Liz Truss en 2022 offre un modèle pertinent: limitée dans son ampleur, elle visait à préserver la stabilité et le bon fonctionnement des marchés, tout en étant clairement distinguée de l’orientation de la politique monétaire. Quatre scénarios peuvent être envisagés face aux difficultés actuelles de la France.
Scénario 1: les ventes restent concentrées sur les obligations françaises
Si les ventes restent largement limitées à la France, la BCE aurait du mal à les qualifier d’»injustifiées» au sens du TPI. Elle pourrait néanmoins considérer que l’incertitude électorale, inhérente au fonctionnement démocratique, suffit à justifier une intervention, à condition que la France respecte les critères budgétaires requis. Le pays devrait toutefois, au minimum, adopter le budget actuellement en discussion. La BCE aurait également besoin de constater de réelles tensions sur les marchés et chercherait probablement à mettre rapidement fin à son intervention.
Scénario 2: les ventes se propagent à d’autres pays européens
La BCE pourrait estimer qu’un mouvement de vente déclenché par la France, mais touchant d’autres pays, est «injustifié». Cet argument serait toutefois difficile à défendre au regard de la situation actuelle de l’Italie. Si ses finances publiques sont en meilleur état que celles de la France, elles restent fragiles, et une élection l’année prochaine devrait raviver les inquiétudes quant aux choix budgétaires futurs. La BCE attendrait probablement de l’Italie l’annonce de mesures budgétaires, même modestes, avant de réagir à une vague de ventes provoquée par la France.
Scénario 3: les ventes se généralisent en Europe sous l’effet de la politique de la BCE ou de facteurs externes
Si les écarts de rendement se creusent à travers l’Europe en réaction à une hausse des taux de la BCE, annoncée ou effective, celle-ci pourrait activer le TPI en cas de graves problèmes de liquidité. Le raisonnement serait le même si le mouvement était principalement déclenché par les prix de l’énergie ou les taux américains. Une intervention de portée limitée et de courte durée serait alors le scénario le plus probable. La BCE éviterait ainsi de poursuivre ses achats d’obligations alors que les gouvernements prennent des mesures budgétaires difficilement compatibles avec les conditions du TPI.
Scénario 4: des achats tactiques et limités sur les obligations d’entreprises et certains marchés de niche
La BCE pourrait aussi opter pour des opérations très ciblées sur les obligations d’entreprises et certains segments de niche, notamment les titres d’émetteurs supranationaux, de collectivités territoriales et d’agences publiques (SSA), ainsi que les obligations vertes. Elle pourrait même intervenir sur les obligations d’entreprises avant de se tourner vers les titres souverains.
La BCE ayant orienté son portefeuille d’obligations d’entreprises vers les objectifs de transition climatique, les titres sélectionnés selon des critères climatiques et les obligations vertes seraient des candidats naturels à de tels achats. L’institution serait probablement peu disposée à laisser ces marchés moins liquides se gripper. Ils pourraient donc mieux résister que d’autres à une dégradation des conditions de marché.
Quelle incidence auront les changements à la tête de la BCE?
Les mandats de trois hauts responsables de la BCE arrivent à échéance l’année prochaine, ouvrant la voie à des tractations politiques autour de leur succession. L’institution conservera sa capacité d’action pendant cette transition, mais il pourrait revenir à ses nouveaux dirigeants de définir les modalités d’utilisation du TPI.
Créé en 2022 pour faire face aux difficultés susceptibles d’accompagner la sortie des politiques de bilan et des taux négatifs, le TPI n’a encore jamais été utilisé. Sa première activation ouvrira probablement une phase d’évolution. Les nouveaux dirigeants devront rapidement en préciser les contours et veiller à ce que ses objectifs et ses effets soient bien compris. Ce précédent devrait peser fortement sur les décisions ultérieures de la BCE, et la manière dont les nouveaux dirigeants géreront le TPI marquera leur mandat. Les marchés chercheront, quant à eux, à comprendre leur conception de cet instrument et de sa place dans le cadre général de la politique monétaire.
Ces positions pourraient prendre une dimension politique plus large. Certains responsables politiques appellent déjà la BCE à agir au-delà de son mandat. A l’inverse, d’autres voix devraient contester la présence même d’instruments comme le TPI dans sa panoplie.
Quels éléments surveiller?
Le filet de sécurité de la BCE paraît réel, mais son activation reste soumise à des conditions, et le contexte politique pourrait retarder toute intervention. Il ne faut donc pas compter sur elle pour enrayer chaque mouvement de vente. Le budget français, les sondages en vue de l’élection présidentielle, la communication de la BCE et le renouvellement de ses dirigeants seront autant d’éléments à suivre de près.