Les valeurs mondiales des semi-conducteurs ont reculé de 36% depuis leur sommet de juin, l’essentiel de la baisse étant intervenu depuis début octobre, tandis que le secteur des technologies de l’information des marchés émergents a perdu 32%. Le marché a, de fait, intégré dans les cours deux signaux de vigilance de notre liste de suivi de l’IA — les coûts de financement et les contraintes liées à l’approvisionnement électrique et aux autorisations — comme s’il s’agissait de signaux d’alerte majeurs. Notre analyse suggère que ces deux facteurs sont davantage susceptibles de retarder le déploiement des infrastructures d’IA que de le compromettre, alors que les valorisations du secteur technologique des marchés émergents intègrent déjà une grande partie des risques baissiers.
Correction d’octobre: le financement est devenu plus coûteux
Le repli d’octobre a été déclenché par les taux d’intérêt, et non par la demande. L’accélération de l’inflation américaine a porté le rendement des bons du Trésor à dix ans à 5,36% le 7 octobre, son plus haut niveau depuis 2002, et les marchés du crédit ont d’abord réévalué le risque du segment le plus endetté du déploiement des infrastructures d’IA. Le coût de la protection contre le défaut de CoreWeave, le fournisseur de cloud spécialisé dans l’IA le plus endetté, a dépassé 1 000 points de base — un niveau caractéristique d’une situation de difficulté financière — et la dette d’Oracle se négocie désormais comme celle d’un emprunteur de catégorie spéculative, malgré sa notation BBB-.
La situation d’ensemble reste rassurante. Les plus grands fournisseurs de cloud à très grande échelle, ou «hyperscalers», qui représentent l’essentiel des investissements dans l’IA, les financent principalement grâce à leurs propres flux de trésorerie et continuent d’emprunter à des conditions correspondant à la catégorie investment grade.
Le durcissement concerne les financements à la marge, en particulier ceux des fournisseurs indépendants de cloud spécialisé dans l’IA («neoclouds»). Pourtant, même dans ce segment, la majeure partie de la dette est garantie: environ les trois quarts des emprunts de CoreWeave sont adossés à ses puces et remboursés grâce aux contrats signés avec ses clients, ce qui rend peu probables des défauts significatifs à ce stade. Cela suggère que la hausse du coût du crédit pourrait ralentir certaines composantes du déploiement, mais qu’elle a peu de chances de l’interrompre.
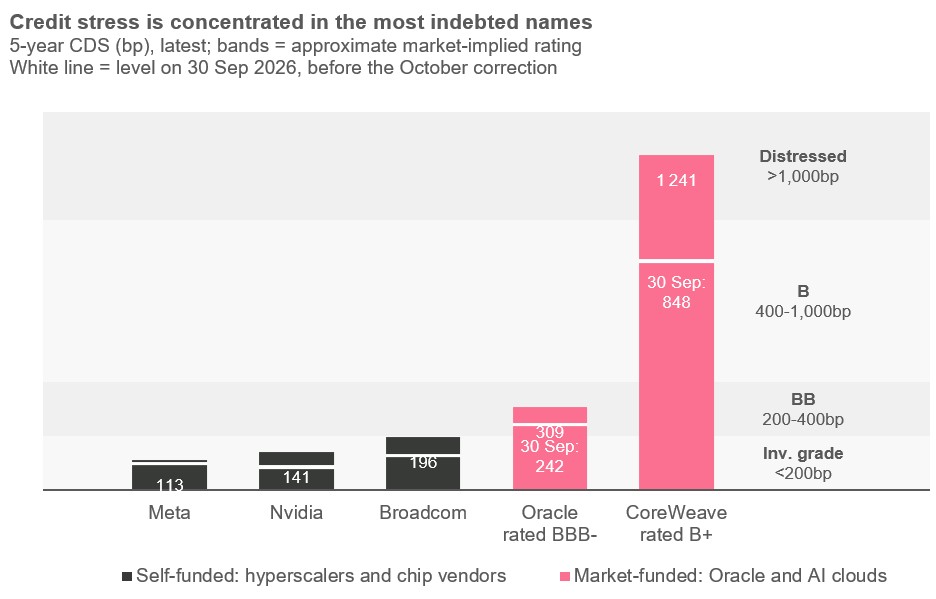
Source: Bloomberg (CDS à cinq ans, données CMA en fin de journée), 6 novembre 2026; ligne blanche = 30 septembre 2026; fourchettes de notation approximatives (selon notre appréciation).
Correction de novembre: électricité et autorisations après les élections de mi-mandat
La deuxième phase du repli, plus marquée, est survenue avec les élections de mi-mandat. Les démocrates ont remporté des élections clés aux postes de gouverneur au Texas, en Géorgie, dans l’Ohio, en Pennsylvanie et dans le Wisconsin, et des propositions restrictives ont obtenu le soutien des exécutifs: au Texas, le gouverneur élu a proposé de suspendre la délivrance de nouvelles autorisations pour les centres de données à partir du 19 janvier, jusqu’à ce que de nouvelles règles permettent aux collectivités locales de «prendre part aux décisions», tandis que la nouvelle majorité de la commission de régulation des services publics de Géorgie soutient un gel.
A première vue, les chiffres globaux de l’exposition semblent alarmants: Morgan Stanley recense environ 51 GW répartis sur 385 projets dans les Etats concernés. Mais ce chiffre représente l’ensemble des projets prévus sur plusieurs années, et non la perte attendue. Seule une partie doit être mise en service chaque année, les projets déjà autorisés peuvent être achevés, et la suspension touche principalement les capacités prévues pour 2028–2029 qui nécessitent encore des autorisations. Dans notre scénario central, environ 6,7 GW de capacités supplémentaires prévues pour 2028 sont reportés, presque intégralement à 2029–2030, ce qui réduit d’environ 2% la demande de puces destinées à l’IA en 2028.
La principale incertitude porte sur la durée de la suspension au Texas. Nous envisageons trois scénarios: une résolution accélérée mettant fin à la suspension d’ici au printemps 2027 (probabilité de 20%), une solution suivant la procédure habituelle durant la prochaine session législative, avec une levée de la suspension vers septembre 2027 (50%), ou un blocage politique au sein d’une assemblée divisée prolongeant la suspension au-delà d’un an (30%). Même dans un scénario de blocage, nous supposons que les capacités seraient reportées plutôt que perdues. Puisque la suspension interrompt la délivrance de nouvelles autorisations jusqu’à l’adoption de règles convenues, les projets conservent leurs sites et leurs contrats clients. Les enjeux économiques pour les deux parties favorisent, en définitive, un accord. Et si aucun accord n’est trouvé pendant la session législative ordinaire, le gouverneur peut convoquer une session extraordinaire à tout moment. Ces éléments devraient permettre la mise en service de la majeure partie des capacités reportées d’ici à 2030. Une partie de la demande peut également se déplacer vers d’autres Etats.
Dans le scénario de blocage, nous estimons que la demande de puces destinées à l’IA pourrait baisser de 15–20% en 2028. Un blocage réduirait néanmoins cette demande de 15–20% en 2028. La pondération des trois scénarios par leurs probabilités implique une réduction de 5–7% de la demande de puces en 2028. C’est pourquoi nous pensons que la première réaction du marché est disproportionnée par rapport à l’impact probable.
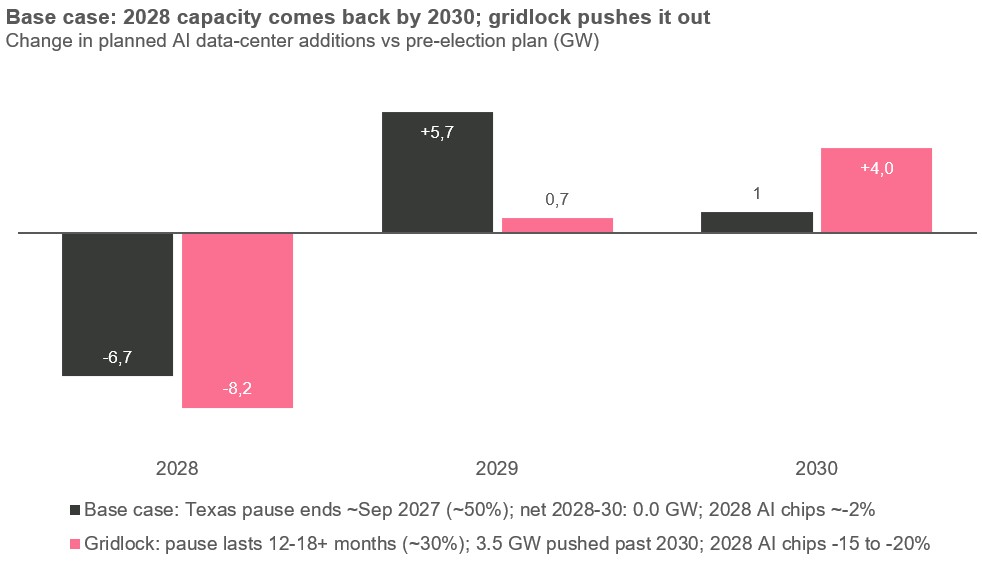
Source: nos estimations (les capacités en GW et les probabilités des scénarios reflètent notre appréciation); Morgan Stanley, Cleanview; au 9 novembre 2026.
Les implications pour le secteur technologique des marchés émergents
Pour la chaîne d’approvisionnement asiatique, l’impact potentiel varie selon le positionnement des entreprises dans la chaîne de valeur. Les fabricants de puces tels que TSMC restent relativement préservés à court terme, car l’offre de puces destinées à l’IA demeure nettement inférieure à la demande; seul un retard prolongé finirait par entraîner des réductions de commandes. Les fournisseurs taïwanais de composants et de systèmes pour les baies informatiques, notamment les entreprises de serveurs, d’alimentation électrique et de refroidissement, sont davantage exposés à court terme: leurs stocks sont déjà élevés et leurs délais de livraison sont courts. En revanche, les fournisseurs d’équipements pour les réseaux électriques et les installations bénéficient de la protection de carnets de commandes couvrant plusieurs années.
Dans tous les cas, les valorisations ont corrigé bien plus fortement que ne le justifieraient les fondamentaux, selon notre analyse. Les valeurs mondiales des semi-conducteurs se négocient à 10,9 fois les bénéfices prévisionnels, un niveau proche des creux des cycles précédents, alors même que les bénéfices devraient progresser jusqu’en 2028. Selon nous, les valorisations intègrent donc déjà une grande partie d’un scénario de blocage, notamment un retard plus prolongé du déploiement et une période de résorption des stocks.
Les semi-conducteurs se négocient à des multiples de bas de cycle, mais leurs bénéfices devraient encore afficher une croissance à deux chiffres, même en cas de blocage
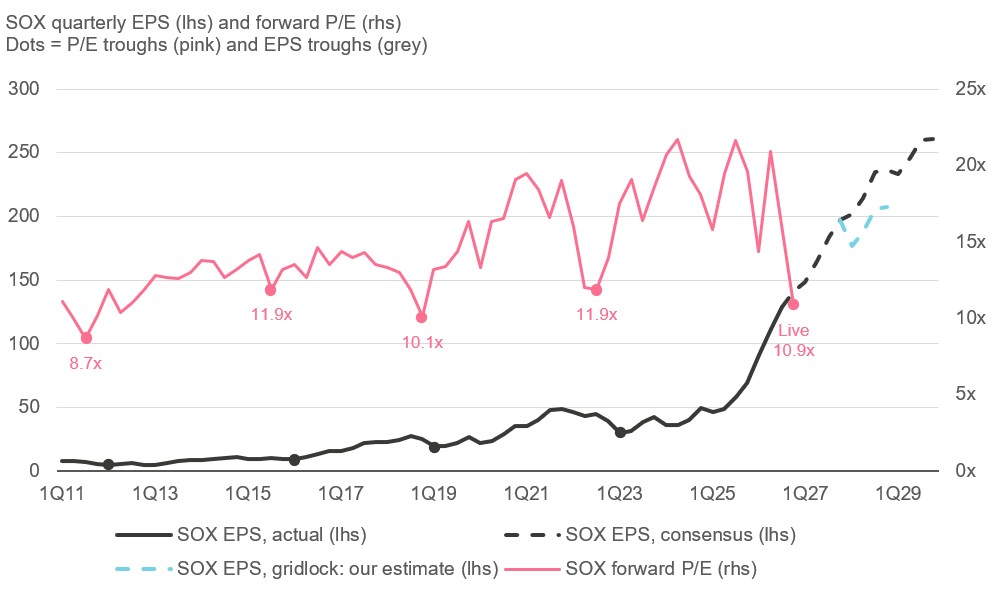
L’indice SOX a reculé de 36% depuis son sommet de juin 2026.
Source: Bloomberg (bénéfice par action trimestriel du SOX et ratio cours/bénéfices prévisionnels; bénéfice par action du consensus à partir du T4 2026; ratio cours/bénéfices au 6 novembre 2026, représenté au T4 2026); bénéfice par action en cas de blocage = notre estimation (croissance en 2028 de +12%, contre +28% selon le consensus).
Lors des cycles précédents, les cours des actions ont généralement atteint leur point bas un à trois trimestres avant les bénéfices, mais ces points bas ont été suivis d’une baisse des bénéfices. Cette fois-ci, même avec une suspension de plus d’un an au Texas, nous nous attendrions toujours à une croissance à deux chiffres des bénéfices du secteur en 2028, plutôt qu’à une baisse.
Les points à surveiller
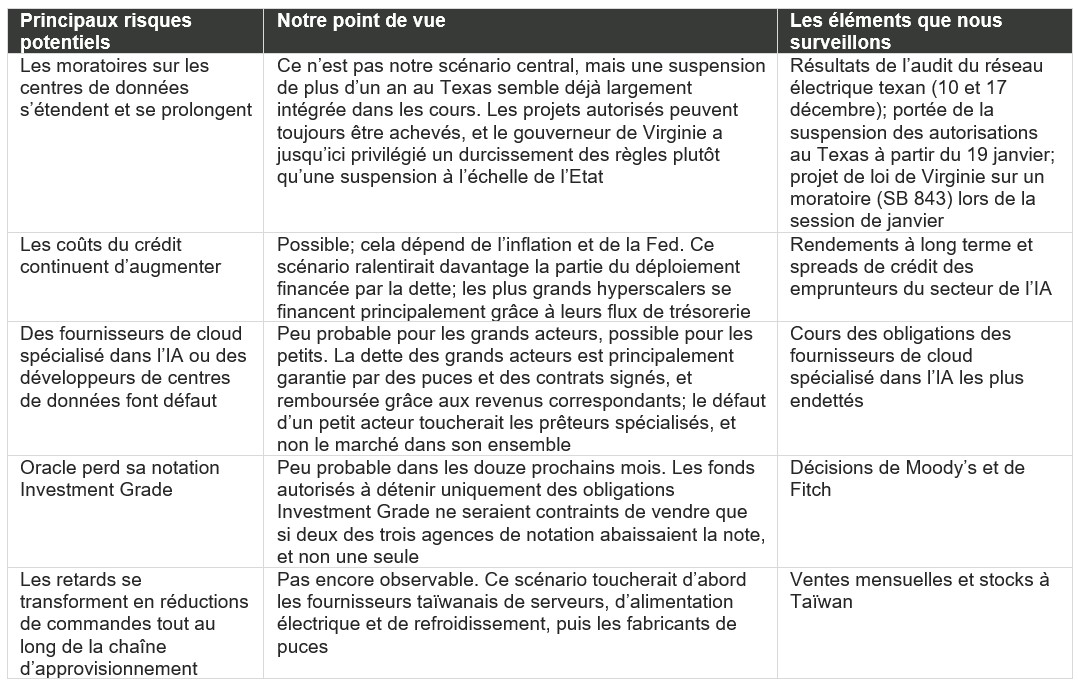
Jusqu’à présent, les marchés ont réévalué le risque, mais aucun emprunteur du secteur de l’IA n’a fait défaut sur sa dette, et les commandes de puces restent solides. La question centrale est de savoir si les pressions liées au coût du crédit et les retards d’autorisation restent gérables et temporaires, ou s’ils débouchent sur un cycle baissier plus large de l’IA. Nous présentons ci-dessous les principaux risques, notre évaluation actuelle et les indicateurs que nous suivons.