Pendant des mois, Wall Street s’est demandé jusqu’où pouvait monter la révolution de l’intelligence artificielle. Aujourd’hui, une autre question s’impose: jusqu’où pourra-t-elle être construite? Car derrière les prouesses de ChatGPT se cache une réalité moins virtuelle: des centres de données gigantesques, une consommation électrique phénoménale et des investissements colossaux. Bref, une facture qu’il faudra bien payer. La semaine dernière, ces inquiétudes ont fini par lourdement peser sur la Bourse américaine.
La bourse, c’est comme un vieux couple: on peut longtemps ignorer d’éventuels problèmes, les glisser soigneusement sous le tapis, jusqu’au jour où les investisseurs finissent par s’y prendre les pieds. Et cessent d’être amoureux de leurs placements.
Jeudi 5 novembre, le Nasdaq a plongé de 5,5%, entraîné par les valeurs les plus exposées à l’IA. Nvidia a perdu plus de 9%, AMD plus de 17%. L’indice technologique américain se retrouve près de 12% sous son sommet d’octobre. Une correction spectaculaire, mais pas encore un marché baissier qui suppose une chute d’au moins 20% depuis un sommet récent.
!!! Trois risques semblent se conjuguer: celui de la rentabilité des investissements, celui de leur financement et, depuis les élections américaines de mi-mandat, celui de leur faisabilité.
Faut-il y voir les premières fissures d’une nouvelle bulle technologique? Trois risques semblent désormais se conjuguer: celui de la rentabilité des investissements, celui de leur financement et, depuis les élections américaines de mi-mandat, celui de leur faisabilité.
Commençons par la rentabilité. L’IA transformera probablement nos économies. Mais un saut paradigmatique n’est pas nécessairement une révolution boursière pour ceux qui la financent. Encore faut-il que les revenus supplémentaires permettent de rémunérer convenablement le capital engagé.
Or les grandes entreprises technologiques consacrent des sommes vertigineuses aux centres de données, aux processeurs et aux infrastructures énergétiques. Ces dépenses d’investissement, ou CAPEX, progressent parfois bien plus rapidement que les revenus directement attribuables à l’IA. Une entreprise peut ainsi afficher des bénéfices croissants tout en voyant ses flux de trésorerie disponibles, les fameux free cash-flows, se contracter.
Voilà pourquoi les ratios cours/bénéfices ne racontent qu’une partie de l’histoire. Encore faut-il distinguer les fournisseurs de la ruée vers l’or de ceux qui creusent les mines. Nvidia, qui vend les processeurs, génère des liquidités considérables, même si son action se négocie à quelque 35 fois son free cash-flow.
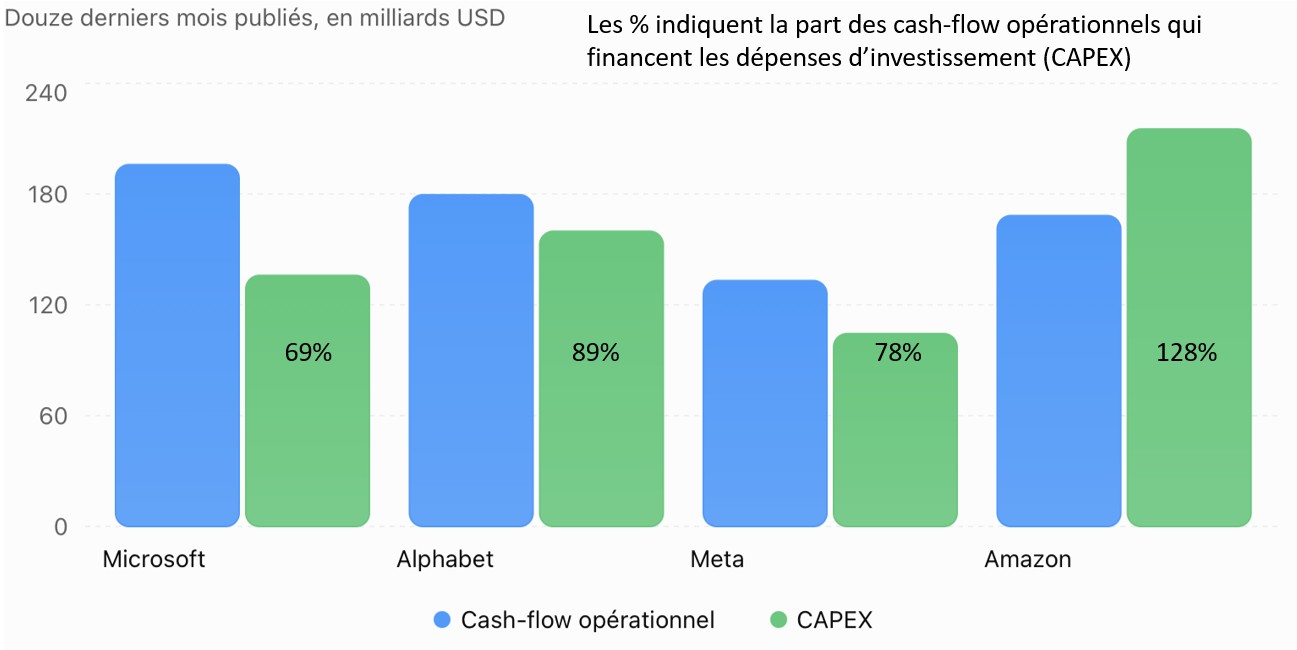
Pour ses principaux clients, les hyperscalers — Microsoft, Amazon, Alphabet et Meta —, l’équation est différente. Les investissements absorbent une part croissante de leur trésorerie, et les multiples de valorisation s'envolent. Plus le multiple du free cash-flow est élevé, plus le marché exige une croissance phénoménale pour justifier les cours actuels, rendant ces valeurs hypersensibles à la moindre déception. Ce multiple atteint environ 55 fois chez Meta, 67 fois chez Microsoft et 177 fois chez Alphabet. Chez Amazon, le free cash-flow est même devenu négatif, comme en témoigne notre graphique ci-dessous. Ces chiffres reflètent avant tout l’intensité exceptionnelle des investissements actuels, mais ils interrogent sur leur rentabilité future.
Quelle part du Cashflow est absorbée par les CAPEX?
Une deuxième inquiétude émerge, potentiellement plus déstabilisatrice: le financement de cette transition industrielle.
Une étude publiée la semaine dernière par la Banque des règlements internationaux (BRI), porte un titre révélateur: «Building AI on Credit»1. Les auteurs – Mathias Drehmann et Egemen Eren - montrent que le développement des infrastructures de l’IA repose de plus en plus sur la dette à long terme et sur des montages financiers parfois complexes, notamment hors bilan.
Toutes les entreprises ne sont pas logées à la même enseigne. Les géants technologiques disposent encore de ressources financières considérables. Mais les opérateurs spécialisés de centres de données dépendent davantage des marchés du crédit. Ces derniers ne reflètent encore que partiellement les incertitudes ou le recul de l'appétit pour le risque autour de l'IA. Si les revenus issus de l'intelligence artificielle s'avèrent décevants par rapport aux dépenses engagées (estimées à plus de 1000 milliards de dollars), une partie de cette dette accumulée pourrait subir une réévaluation abrupte.
Et voilà qu’intervient un troisième risque: la politique.
Le raz-de-marée démocrate des élections du 3 novembre a privé Donald Trump de sa majorité au Congrès. Si une présidence entravée peut rassurer les marchés obligataires en limitant les initiatives budgétaires expansionnistes, le verdict des urnes jette en revanche un froid sur la faisabilité des infrastructures de l'IA.
Car les centres de données suscitent une opposition croissante aux Etats-Unis. Leur consommation d’électricité inquiète les ménages, confrontés à la hausse des tarifs. Leurs besoins en eau et leurs conséquences environnementales alimentent les contestations locales. Les difficultés de raccordement au réseau électrique constituent déjà un obstacle majeur.
La victoire démocrate pourrait renforcer ces contraintes, sans pour autant signifier l’arrêt des projets. Les décisions d’autorisation dépendent d’ailleurs largement des autorités locales et des Etats. Dans ce secteur financé à l'effet de levier, le moindre retard d'autorisation réglementaire ou environnementale se paie au prix fort: les intérêts courent, les revenus attendus sont reportés, et le calcul de rentabilité globale s'effondre.
Les conséquences dépasseraient les seuls exploitants: moins de centres de données signifie potentiellement moins de commandes de processeurs, d’équipements électriques et de systèmes de refroidissement. Nvidia elle-même pourrait en souffrir.
La chute récente ne signifie donc pas que Wall Street a cessé de croire à l’IA. Elle suggère plutôt que les investisseurs réévaluent le rythme de son déploiement et les profits qu’elle permettra réellement de dégager. La victoire démocrate n’a pas créé ces interrogations. Elle leur a ajouté une dimension politique.
Un autre danger guette les valeurs de croissance en général, et la Tech en particulier: le retour en force des taux d’intérêt. Les chiffres de l’emploi publiés vendredi dernier, spectaculairement supérieurs aux attentes, ont ravivé le spectre d’un durcissement monétaire dès décembre. De quoi doucher l’euphorie autour de l’IA: même les révolutions technologiques ne sont pas à l’abri de la gravité des taux d’intérêt.
L’histoire économique nous a déjà joué le tour des investisseurs qui peuvent avoir parfaitement raison sur l’avenir d’une technologie et se tromper lourdement sur sa rentabilité. Au XIXe siècle, les chemins de fer ont révolutionné l’économie britannique, mais les actions ferroviaires ont perdu près des deux tiers de leur valeur après l’euphorie de 1845. Un siècle et demi plus tard, les opérateurs de télécommunications ont englouti des fortunes dans les réseaux de fibre optique, souvent à crédit. Pourtant, ces infrastructures ont ensuite permis l’essor spectaculaire d’Internet.
Wall Street avait appris à valoriser les promesses de l’intelligence artificielle. Elle commence à découvrir le prix de leur réalisation. Une rupture technologique peut parfaitement réussir tout en ruinant une partie de ceux qui l’ont financée.
1 https://www.bis.org/publications/bulletin-140-building-ai-credit--structures-and-spillovers