- Les ménages à faibles revenus seraient les plus touchés par une hausse de la TVA par rapport à leur revenu disponible, même si ce sont les ménages à revenus élevés qui paient le plus de TVA en valeur absolue.
- La hausse de la TVA proposée reviendrait à augmenter les primes d’assurance-maladie obligatoire de 1,7% en moyenne pour l’ensemble des ménages.
En mars 2024, le peuple suisse a accepté l’initiative populaire pour une 13e rente AVS (assurance-vieillesse et survivants), qui sera versée pour la première fois en décembre 2026. Le 29 novembre 2026, les citoyens suisses s’exprimeront sur l’arrêté fédéral sur le financement additionnel de l’AVS par le biais d’un relèvement de la TVA. Ce référendum, qui nécessite une double majorité (c’est-à-dire celle du peuple et celle des cantons), déterminera si une augmentation des taux de TVA est acceptée afin de financer en partie la 13e rente AVS. Si le référendum est accepté, la hausse de la TVA entrera en vigueur le 1er janvier 2028. Le taux normal passera de 8,1% à 8,5%, le taux spécial passera de 3,8% à 4%, et le taux réduit restera inchangé à 2,6%.
Ce rapport vise à mesurer l’impact financier des hausses de TVA sur le budget des ménages en cas d’acceptation du référendum. Pour ce faire, nous avons estimé les dépenses annuelles de TVA payées par différents ménages en nous basant sur les données de l’Enquête sur le budget des ménages (EBM) collectées par l’Office fédéral de la statistique (OFS). Nous avons ensuite analysé les dépenses estimées de TVA par rapport au budget d’un ménage. Voir le détail et les hypothèses en annexe.
Taux de TVA actuels: des coûts peu visibles, aux conséquences significatives sur les ménages
La consommation et les dépenses de TVA présentent généralement une corrélation positive, c’est-à-dire qu’une hausse de la consommation plus élevée entraîne une augmentation des dépenses de TVA. Cette corrélation se vérifie en valeur absolue, car les ménages à revenus élevés ont tendance à consommer davantage et donc à payer plus de TVA. Pour un ménage composé d’une seule personne de moins de 65 ans et percevant un revenu brut annuel de 50 000 CHF, les dépenses estimées de TVA représentent environ 3,8% de la consommation. Ce même ménage, s’il perçoit un revenu brut annuel de 150 000 CHF, supporte des dépenses de TVA estimées à environ 4,6% de sa consommation. Ce dernier chiffre s’explique par une part plus importante, dans son panier de consommation, d’articles soumis au taux normal plus élevé.
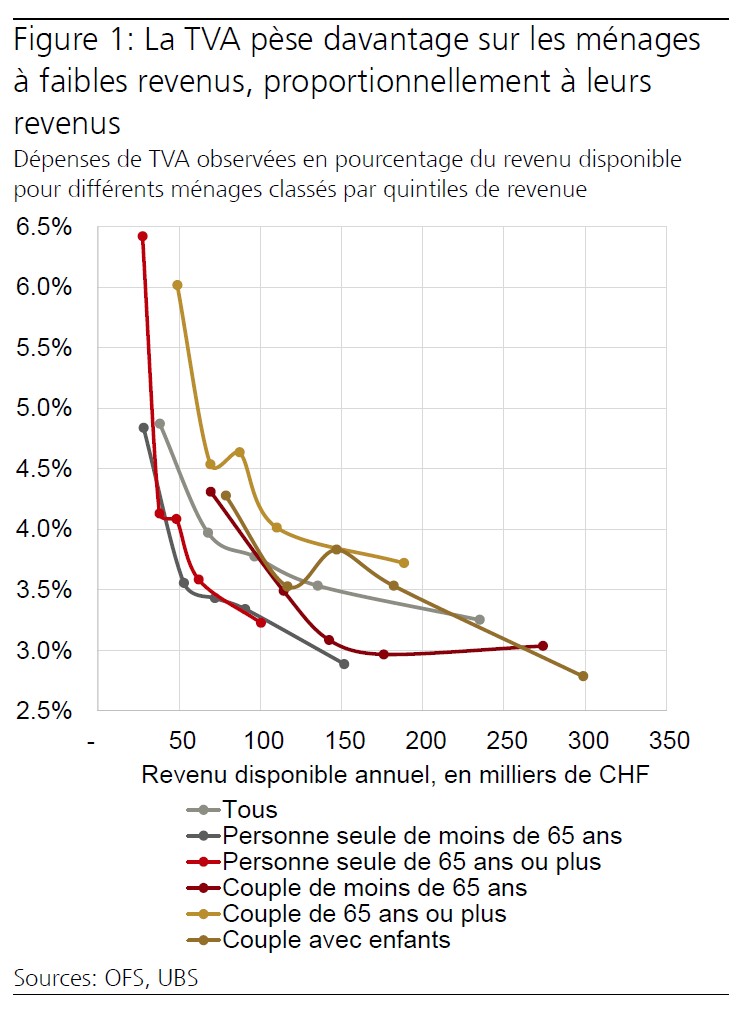
Toutefois, la charge de la TVA doit être évaluée proportionnellement aux ressources financières dont dispose un ménage. La TVA est un impôt régressif par rapport au revenu: plus les revenus sont élevés, plus la part de la TVA rapportée aux revenus est faible. Lorsqu’on la mesure par rapport au revenu disponible (c’est-à-dire le revenu brut annuel moins les impôts, les cotisations aux assurances sociales et l’assurance-maladie obligatoire), le caractère régressif de la TVA par rapport au revenu est encore plus marqué (fig. 1). Aux taux de TVA actuels, les dépenses de TVA sont estimées à 3,9% du revenu disponible pour les ménages composés d’une seule personne de moins de 65 ans avec un revenu brut annuel de 50'000 CHF, mais à seulement 2,8% si son revenu s’élève à 150'000 CHF. Ces dépenses de TVA correspondent respectivement à 1404 CHF et 2746 CHF par an.
Personne n’est épargné: hausse de la TVA pour tous les ménages
Si le référendum est accepté, tous les ménages seront touchés par la hausse de la TVA, mais à des degrés divers. Par exemple, pour les ménages composés d’une seule personne de moins de 65 ans, nous estimons que le relèvement de la TVA est comparable à une augmentation globale des impôts de 1,4% en cas de faibles revenus et de 0,6% en cas de revenus élevés. De la même manière, cela peut être interprété comme une augmentation des primes d’assurance-maladie obligatoire de 1,5% pour les ménages à faibles revenus et de 3,3% pour ceux à revenus élevés. Nous estimons que cela correspond à une augmentation de 1,7% du coût moyen de l’assurance-maladie pour l’ensemble des ménages.
Le constat le plus frappant est sans doute le poids de la TVA au regard de la capacité d’épargne des ménages. Les dépenses supplémentaires de TVA représenteraient environ 0,4% de la capacité d’épargne des ménages composés d’une seule personne de moins de 65 ans et appartenant à la tranche de revenus la plus élevée, mais environ 3,4% pour le deuxième quintile de revenus le plus bas chez le même type de ménage.
De manière générale, les ménages à faibles revenus sont soit incapables d’épargner, soit éprouvent des difficultés à le faire, et le relèvement de la TVA proposé réduirait encore davantage leur capacité d’épargne ou les obligerait à réduire leur consommation. Ceux qui ont les moyens d’épargner continueront de le faire, mais peut-être dans une moindre mesure. Une capacité d’épargne réduite se traduit également par une baisse des investissements, qui contribuent à financer des objectifs à long terme, tels que le maintien du niveau de vie souhaité à la retraite. Si la 13erente AVS devrait soulager certains retraités disposant de ressources financières limitées, ceux-ci seront également les plus lourdement touchés par la hausse de la TVA au regard de leur situation financière.
Les deux faces d’une même médaille
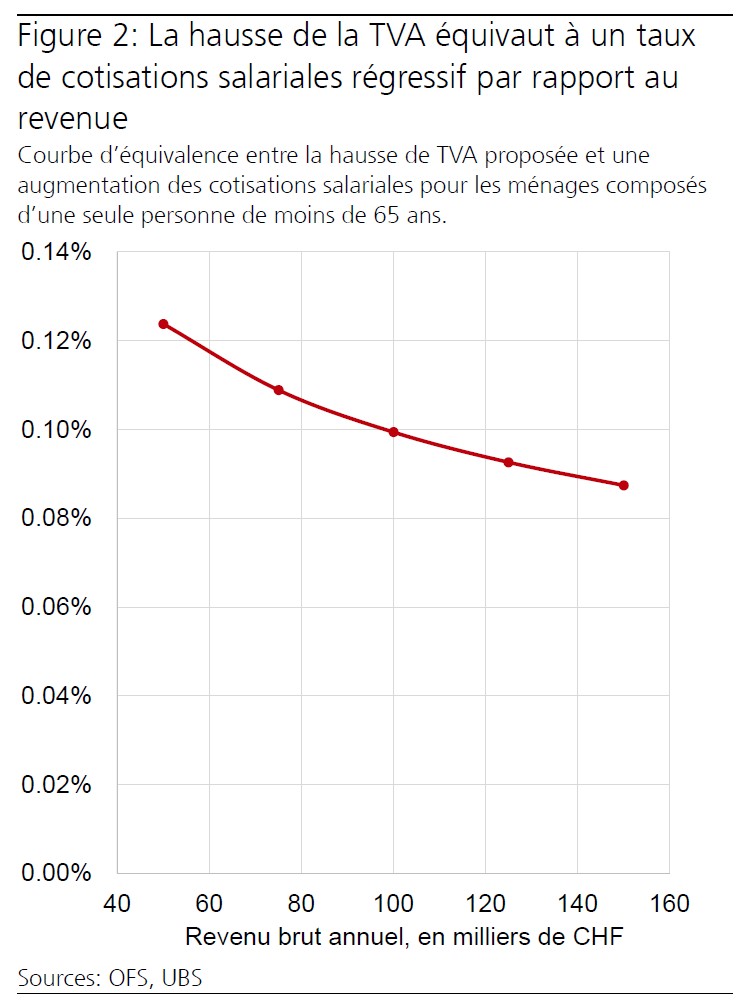
La hausse proposée de la TVA ne constitue qu’une mesure partielle pour financer la 13e rente AVS et les autres options de financement examinées par le Parlement comprenaient une augmentation des cotisations salariales ou une combinaison des deux. Pour obtenir un financement additionnel de l’AVS, selon les estimations de BAK Economics publiées en juin 2026, un relèvement d’un point de pourcentage du taux normal de TVA et une augmentation proportionnelle des autres taux correspondent à une augmentation d’environ 0,75 point de pourcentage des cotisations salariales. Toutefois, considérée à l’échelle individuelle, l’augmentation des taux de TVA s’apparenterait à une hausse du taux de prélèvement sur les revenus salariaux, dont la charge serait proportionnellement plus lourde pour les ménages à faibles revenus que pour ceux à revenus élevés (fig. 2).
Les déficits de financement persistent
Nos calculs simulent l’impact direct de la hausse de la TVA induite par l’augmentation des prix à la consommation. Cependant, les hausses de TVA ont également des répercussions indirectes sur les ménages, par le biais de mécanismes liés à l’économie dans son ensemble, notamment un possible ralentissement de l’emploi et de la croissance des salaires. Il convient de noter que même si le référendum est accepté, des mesures supplémentaires seront probablement nécessaires pour financer la 13e rente AVS et stabiliser les finances du premier pilier, qui font face à des changements structurels liés notamment à l’évolution démographique.
Hypothèses
- D’après les données de l’Enquête sur le budget des ménages (EBM) en Suisse de 2018-2019. Cette période a été choisie afin d’éviter les variations de consommation induites par la situation liée au Covid-19.
- La consommation comprend également d’autres dépenses telles que les cadeaux et les invitations.
- Notre analyse porte sur des données agrégées relatives aux ménages, ventilées par quintile de revenu et par type de composition du ménage.
- Nous supposons une répercussion intégrale sur les prix à la consommation et des comportements de consommation inchangés.
- Nous appliquons le taux légal spécifié pour chaque catégorie de consommation détaillée.
- Nous excluons, le cas échéant, les ménages ayant une capacité d’épargne négative.