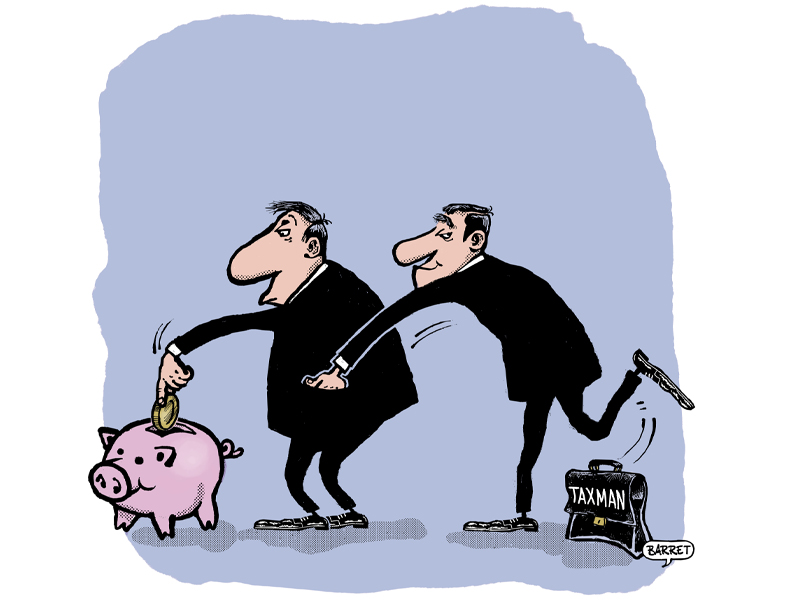
La répression financière vise à faire payer les épargnants pour réduire de la dette publique. Ce transfert financier silencieux de l’épargnant vers l’Etat est une forme d’imposition indirecte. Elle conduit l’épargnant à diriger ses capitaux vers la dette souveraine sans annoncer une hausse de la fiscalité et à des conditions inférieures au marché.
Dans ses travaux récemment présentés à la réunion du FMI, Neil Shenai, économiste auprès de l’organisation supranationale, mesure l’évolution de la répression financière de 1945 à nos jours. Il montre notamment que la répression financière est en nette progression depuis la crise de 2008. Même si son exposé porte le nom de «The coming Great Repression?» il n’annonce pas une nouvelle vague de répression financière mais plutôt que toutes les conditions sont réunies pour qu’une telle phase nous attend.
Entre 1945 et 1955, la dette publique a pu être réduite de moitié. Si l’assainissement des finances publiques a participé à hauteur de seulement 1 point de PIB et l’inflation de 7 points, c’est la répression financière qui a été le principal contributeur de la baisse des années de guerre. Elle a permis des économies budgétaires à hauteur de 15 points de PIB, selon Neil Shenai. Pourtant, elle n’apparaît dans aucun budget. Après 1955, la répression financière a poursuivi son déclin au XXe siècle. Mais ce phénomène est de retour depuis 2008. Les conditions qui ont conduit à la répression massive de 1945-55 sont à nouveau en place, selon l’économiste.
La forte hausse de l’endettement de certains pays (Etats-Unis, France) laisse supposer que l’épargnant devrait être de plus en plus mis à contribution. Pour les gouvernements, c’est en effet la voie politiquement la plus facile, puisque silencieuse, si on la compare aux réductions de dépenses publiques.
Un concept apparu dans les années 1970
Le concept de répression finance remonte aux années 1970. Il a été développé par McKinnon (1973) et Shaw (1973), selon une étude publiée par le CEPR publiée en septembre, et qui compte Neil Shenai parmi ses auteurs, avec Marijn Bolhuis, Jakree Koosakul, Jie Yang. Ces derniers décrivent la répression financière comme les politiques qui restreignent l'intermédiation financière et taxent implicitement l'épargne. Le concept a ensuite été limité aux «politiques qui réduisent les coûts effectifs d'emprunt des pouvoirs publics sur le marché intérieur» selon le CEPR.
Cependant, la répression reste difficile à mesurer et, par conséquent, difficile à évaluer en tant que facteur déterminant des résultats macroéconomiques. Deux difficultés principales apparaissent: «Premièrement, les données historiques sur les détenteurs de dette publique sont rares et difficiles à comparer d'un pays à l'autre. Deuxièmement, le taux d'intérêt qui aurait prévalu en l'absence de demande captive est, par nature, impossible à observer.»
La nouvelle étude de Shenai et de ses collègues répond à ce double défi dans une analyse sur 17 pays industrialisés. Elle «exploite les différences entre les comportements de gestion de portefeuille des banques commerciales et des ménages pour identifier la demande captive induite par les politiques publiques et déterminer les taux d’intérêt qui auraient prévalu en l’absence de ces politiques. Cela permet d’estimer les économies budgétaires qui en résultent et de distinguer la contribution de la répression à la dynamique de la dette des autres facteurs.»
En un siècle, et selon la médiane des 17 pays, la répression financière a représenté une économie annuelle de 0,57 point de PIB, selon l’étude publiée par le CEPR. De 2008 à 2020, elle est passée de 0,08 point de PIB à 0,5 point de PIB. Les dernières années n’ont pas encore été prises en compte.
Depuis 2008, les mesures macroprudentielles et l’assouplissement quantitatif ont permis la formation d’une demande captive pour la dette publique, explique Shenai lors de son intervention à Bangkok. Ces mesures ne sont pas remises en question sur le fond, mais elles ont eu un effet secondaire majeur. Elles ont créé un réservoir d’épargnants captifs, note Shenai. Comme la répression financière est négativement corrélée avec le crédit privé, c’est une mauvaise nouvelle non seulement pour l’épargnant mais aussi pour la croissance économique future.
Les énormes besoins de financement des Etats occidentaux les plus endettés ne manqueront pas non plus de faire appel encore plus directement aux épargnants. Les milieux socialistes, y compris en Suisse, menacent sans cesse de taxer davantage les successions et les donations si ce n’est d’introduire une taxe sur les transactions financières. La menace est à prendre très au sérieux.