Principaux enseignements macroéconomiques
Les thématiques long terme alimentent les tendances cycliques.
Alors que la fragmentation géopolitique se poursuit, la plupart des grandes économies absorbent mieux que prévu la hausse des prix de l’énergie et des taxes douanières. Dans notre scénario de base, nous prévoyons que la croissance mondiale reste résiliente sur notre horizon cyclique de six à douze mois, tandis que l’inflation se modéra.
Trois éléments pourront soutenir la résilience.
Un cycle d’investissement en plein essor de l’IA, la capacité des consommateurs et de la Chine à absorber des coûts plus élevés, ainsi qu’une approche progressive des banques centrales pourraient contribuer à soutenir la croissance tout en contenant l’inflation.
Nous pourrions voir une variété de résultats si ces éléments faiblissent.
Les moteurs de la résilience actuelle sont de plus en plus interconnectés et pourraient être remis en cause si le boom de l’IA s’estompe, si le choc énergétique s’aggrave ou si les conditions financières se détériorent – d’autant plus que les valorisations des actifs pourraient ne pas refléter pleinement ces risques.
Des forces séculières à plus long terme alimentent les perspectives cycliques de six à douze mois. Notre perspectives séculaires de juin 2026, «Rupture et résilience», a exploré l’effilochement des alliances traditionnelles du commerce, de la sécurité et des finances que nous avions d’abord mises en avant dans notre perspectives séculaires 2025, «L’ère de la fragmentation». Cela signifie que la géopolitique influence la croissance et l’inflation de manière plus directe.
À mesure que la mondialisation recule, les gouvernements et les entreprises ont de plus en plus d’incitations à investir dans la construction de sociétés et de chaînes d’approvisionnement plus résilientes. Cet impératif coïncide avec l’émergence de l’intelligence artificielle, créant une interaction puissante entre l’innovation technologique et la sécurité économique. L’investissement, le développement et le déploiement rapides de l’IA sont motivés à la fois par les priorités des entreprises et nationales. Le résultat est un cycle de dépenses en capital comparable à la montée en puissance des télécommunications et d’Internet dans les années 1990, mais à un rythme encore plus rapide (voir graphique ci-dessous). Le paradoxe est qu’un boom d’investissement alimentant la croissance génère également de nouvelles sources d’incertitude, au milieu des craintes que les capacités de l’IA puissent évoluer plus rapidement que les politiques de gouvernance et de sécurité qui l’entourent.
Dépenses d’investissement américaines liées à la technologie
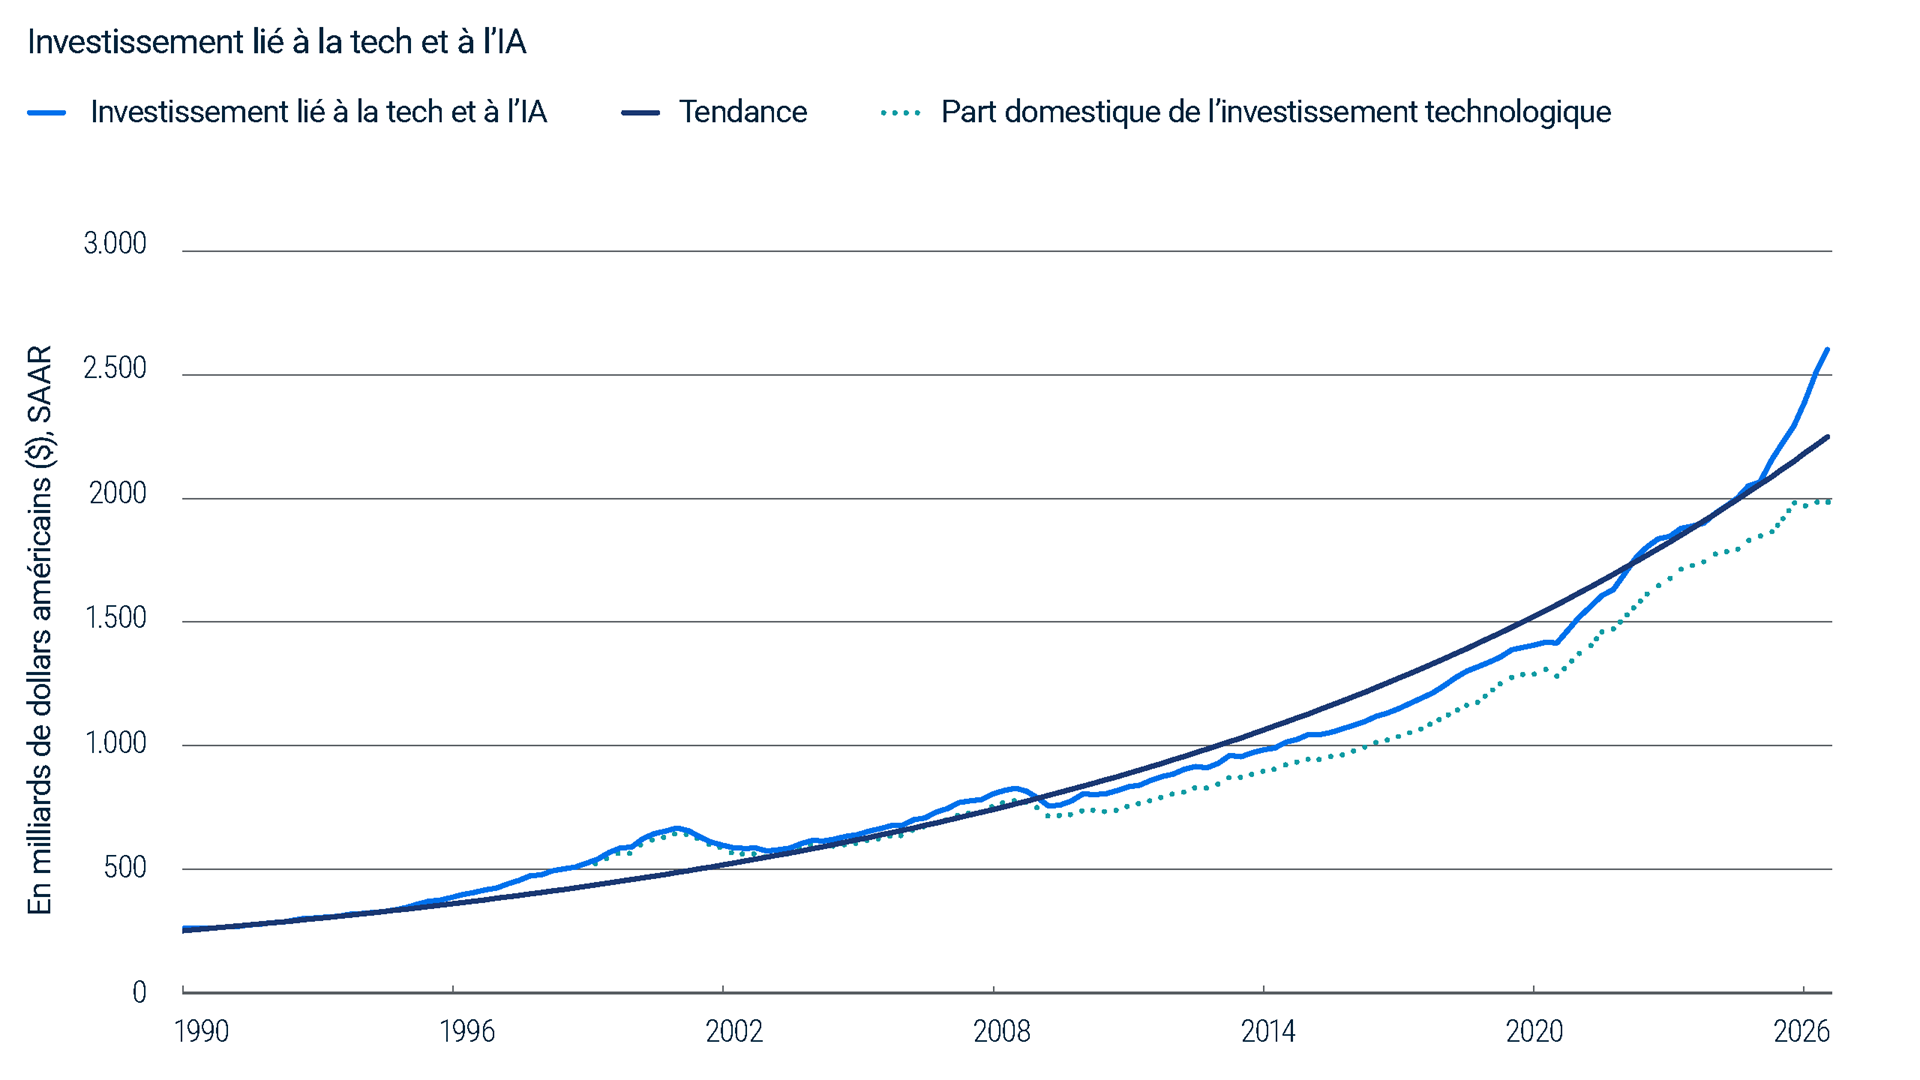
Graphique linéaire montrant les investissements liés à la technologie et à l’IA ainsi que sa tendance à long terme de 1995 au 30 juin 2026. L’investissement a généralement suivi cette tendance pendant la majeure partie de la période, a progressé au-dessus de la tendance lors du boom technologique de la fin des années 1990, est tombé sous la tendance au début des années 2000, et a fortement augmenté après 2023. En juin 2026, les investissements étaient bien au-dessus de la tendance.
Source: U.S. Bureau of Economic Analysis National Income and Product Accounts - Données jusqu’au 30 juin 2026. SAAR = Taux annuel corrigé des variations saisonnières.
La forte hausse des prix de l’énergie, alimentée par le conflit au Moyen-Orient, a fait grimper l’inflation globale. Cela a provoqué un changement dans les attentes de politique monétaire depuis le début du conflit, les marchés prévoyant des hausses de taux d’intérêt et faisant grimper les rendements obligataires. Les effets en cascade incluent des taux hypothécaires plus élevés aux Etats-Unis et des coûts accrus de service de la dette pour les entreprises et les gouvernements, ce qui pourrait potentiellement freiner la croissance.
Et pourtant, l’économie mondiale est restée résiliente, y compris les pays importateurs d’énergie et les partenaires commerciaux américains confrontés à des droits de douane plus élevés. La principale exception est la Chine, où un ralentissement immobilier prolongé et persistant, une faible demande intérieure et une abondante capacité manufacturière existante pèsent sur l’activité et l’inflation.
La hausse des coûts de l’énergie n’a eu que des répercussions modestes sur l’inflation sous-jacente et la croissance nominale des salaires. Les banques centrales sont restées concentrées sur les risques d’inflation et sur le maintien d’attentes d’inflation bien ancrées. Le resserrement monétaire supplémentaire attendu dans les économies développées (DM) et des marchés émergents (EM) a été bien communiqué et se reflète désormais largement dans les prix du marché. Notre scénario de base est que la Réserve fédérale et les autres grandes banques centrales n’auront finalement pas besoin de livrer pleinement le montant des hausses de taux d’intérêt actuellement intégrées sur les marchés.
Nous attendons donc une croissance mondiale stable dans notre niveau de base tandis que l’inflation se modère à mesure que le choc des prix de l’énergie s’estompe. Ce scénario de base relativement bénin repose en partie sur l’hypothèse que les prix de l’énergie diminuent au fil du temps conformément aux attentes intégrées aux marchés à terme, mais qu’une escalade ou une résolution du conflit iranien pourrait potentiellement faire basculer considérablement les prix. Plus fondamentalement, cette perspective bienveillante repose sur trois amortisseurs économiques:
- Le cycle mondial d’investissements en IA se poursuit sans générer de surchauffe cyclique. La demande liée à l’IA continue de dépasser l’offre. Les plus grands hyperscaleurs sont passés du financement de la construction des infrastructures via la trésorerie opérationnelle et la capacité du bilan à l’émission de dettes et aux engagements hors bilan. Les investissements dans les infrastructures d’IA s’accélèrent également à l’échelle mondiale, alors même que les Etats-Unis et la Chine restent les leaders.
- Les ménages et la Chine continuent d’endurer le choc mondial causé par la hausse des prix de l’énergie. Des bilans solides des ménages ont permis aux consommateurs de maintenir leurs dépenses en retirant leurs économies. La Chine a absorbé des coûts d’intrants plus élevés grâce à des marges plus faibles, des baisses de stocks et des déplacements de la demande intérieure vers les sources d’énergie renouvelable, limitant ainsi le transfert vers les prix mondiaux des biens.
- Une approche politique de banque centrale incrémentale et un appétit pour le risque lié à l’IA contribuent à maintenir des conditions financières relativement stables. La croissance des salaires et les pressions sur le coût unitaire de la main-d’œuvre se modèrent, les attentes d’inflation à long terme restent ancrées, et une grande partie de la pression inflationniste actuelle reflète les coûts énergétiques et autres coûts non liés à la main-d’œuvre. Nous nous attendons à ce que la Fed, sous la présidence de Kevin Warsh, conserve son cadre politique large et son objectif d’inflation de 2%, bien que des changements dans la communication avec la Fed puissent générer une volatilité des taux initiaux.
En dehors de ces amortisseurs, l’IA remodèle la composition de la croissance et de l’inflation. L’investissement augmente les prix de certains intrants nécessaires, tandis que les attentes d’une croissance de la productivité menée par l’IA soutiennent les prix des actions et génèrent un effet richesse.
L’IA pourrait déjà contribuer aux changements structurels du marché du travail. L’embauche s’est affaiblie de manière disproportionnée dans certains métiers mieux rémunérés et exposés à la technologie, tandis que les pressions salariales se sont atténuées. Si ces tendances s’accentuent, l’IA pourrait simultanément augmenter la productivité et freiner l’inflation liée au coût du travail – avec des effets compensatoires sur l’inflation globale.
Un scénario central favorable, mais des risques extrêmes
Si notre scénario de base dépend de la durabilité des trois amortisseurs mentionnés ci-dessus, les principaux risques inconvénients sont qu’un ou plusieurs de ces éléments pourraient céder. Parce que l’investissement en IA, la richesse des ménages et les conditions financières sont devenus de plus en plus interconnectés, la défaillance d’un amortisseur pourrait exercer une pression supplémentaire sur les autres. Les principaux risques suivants élargissent considérablement l’éventail des scénarios possibles autour du scénario central, avec une probabilité accrue de résultats extrêmes («fat tails»):
Risque 1: L’investissement en IA, principal moteur de la croissance économique, ralentit ou se contracte
Un effondrement total des capex par l’IA semble peu probable à l’horizon cyclique, à notre avis. Le développement des centres de données, de la production d’énergie et des infrastructures de communication en est à ses débuts, tandis que les investissements dans les puces, ordinateurs et équipements associés restent solides.
Cependant, l’investissement en IA n’a pas besoin de se contracter pour devenir moins favorable à la croissance. Si la croissance de l’investissement ralentit, sa contribution à la croissance du PIB s’estompera. Les préoccupations concernant la sécurité de l’IA, les défaillances sécuritaires, l’opposition politique (en particulier à l’approche des élections de mi-mandat américaines) et les contraintes d’infrastructures pourraient tous ralentir les investissements, tout comme des conditions de financement plus strictes. La résilience économique deviendrait alors plus dépendante des gains de productivité générés par l’IA qui arriveraient assez rapidement pour remplacer l’impulsion déclinante des investissements en capital.
Sur un horizon laïque de plusieurs années, une crise de l’IA reste un risque important, bien que le moment soit profondément incertain. L’adoption pourrait se poursuivre même si la monétisation et l’utilisation déçoivent par rapport aux hypothèses. Une réévaluation des actions liées à l’IA pourrait générer un effet négatif significatif sur la richesse, même si un crédit IA de haute qualité reste relativement protégé. Les ménages américains et les investisseurs privés étrangers ont désormais une exposition substantielle aux actions américaines.
Risque 2: Le choc de l’offre d’énergie s’aggrave et les prix de l’énergie dépassent les attentes du marché
Les tensions au Moyen-Orient perturbent les flux pétroliers et épuisent les stocks, alors même que des rapports du département américain de l’Énergie indiquent que les flux à travers le détroit d’Ormuz ont augmenté ces dernières semaines. El Niño pourrait créer des risques d’inflation supplémentaires via l’alimentation, les engrais et les canaux d’expédition. Un choc énergétique plus sévère ou persistant – en plus d’augmenter le risque d’une réponse politique de la banque centrale – pourrait imposer un fardeau réel plus important aux ménages et aux entreprises, tout en testant la capacité de la Chine à continuer d’absorber des coûts plus élevés des intrants.
Risque 3: Les conditions financières se resserrent brusquement
Les chocs d’offre aggravés stimulent simultanément l’inflation et érodent la demande. Cela pourrait contribuer à des conditions financières mondiales plus strictes – c’est-à-dire des taux d’intérêt plus élevés, des normes de prêt plus strictes, des écarts de crédit plus larges et d’autres facteurs qui tendent globalement à freiner la croissance.
Une politique plus restrictive des banques centrales est un catalyseur potentiel. Après plusieurs années d’inflation au-dessus des objectifs et de chocs d’offre, les banques centrales pourraient accorder davantage d’importance au risque qu’un nouveau choc temporaire s’enracine dans les anticipations d’inflation. Dans ce scénario, les décideurs politiques appliqueraient un resserrement plus important que ce que les marchés prévoient actuellement.
Les conditions financières pourraient également se resserrer pour d’autres raisons. Les investisseurs peuvent exiger une meilleure rémunération sur un large éventail d’actifs à mesure que l’incertitude augmente, en particulier si la confiance dans le cycle d’investissement de l’IA s’affaiblit tandis que les prix de l’énergie restent élevés. Des taux plus élevés pourraient révéler des vulnérabilités et augmenter le risque d’accidents sur les marchés financiers.
Les déficits budgétaires restent un défi
La hausse des prix de l’énergie, qui a fait grimper les rendements mondiaux, s’ajoute aux coûts d’emprunt gouvernementaux – à un moment où les ratios dette/PIB approchent des sommets records dans la plupart des économies et où l’espace budgétaire est limité. Cependant, la dette souveraine reste durable dans la plupart des pays de gestion de marché, à notre avis, malgré la hausse mondiale des rendements. Le Royaume-Uni, l’Italie et le Japon restent vulnérables – et le Japon de plus en plus face compte tenu des politiques récentes qui aggravent les déficits – mais leurs trajectoires de dette semblent durables dans les plans budgétaires actuels.
Deux pays se distinguent par des trajectoires de dette plus difficiles: les Etats-Unis et la France. Bien qu’un conflit prolongé entre les Etats-Unis et l’Iran puisse nécessiter des dépenses supplémentaires sur notre horizon cyclique, les Etats-Unis conservent des avantages importants. Elle émet la monnaie de réserve mondiale. Elle taxe également moins que la plupart des autres économies développées et dispose donc d’une capacité de revenus si la volonté politique de l’utiliser émerge. Sa position budgétaire semble également nettement plus solide sur la base dette/richesse que sur les indicateurs conventionnels dette/revenu.
La France pourrait avoir moins de marge de manœuvre. Contrairement aux Etats-Unis, leur charge fiscale déjà élevée laisse moins de marge de manœuvre pour générer des recettes. La politique budgétaire devra finalement se resserrer pour stabiliser la trajectoire de la dette, mais une solution à court terme semble difficile compte tenu de l’incertitude liée à l’élection présidentielle et de l’appétit limité pour des réformes difficiles.
Nous nous attendons à ce que les préoccupations fiscales continuent de stimuler la volatilité épisodique des marchés mondiaux. Cependant, les investisseurs obtiennent des rendements souverains plus élevés qu’il y a un an pour compenser ces risques. De plus, si les gouvernements s’attaquent aux réformes budgétaires nécessaires – le resserrement budgétaire prévu au Royaume-Uni en est un bon exemple – les rendements ont une marge de manœuvre pour baisser.