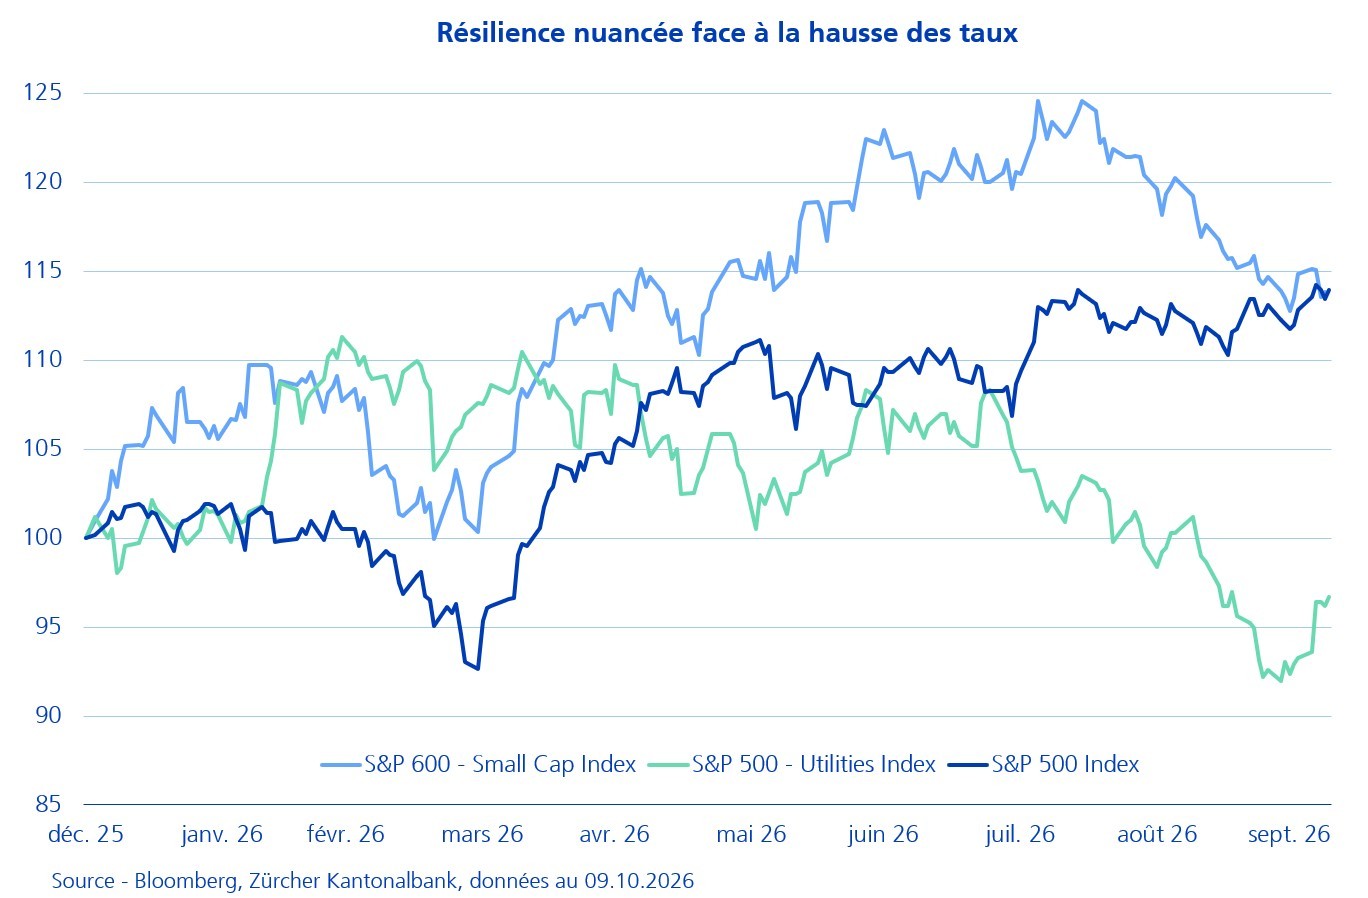
Malgré un 10 ans américain passé d'environ 4,2% à 5,25% depuis janvier et une accélération marquée ces dernières semaines, le S&P 500 gagne près de 14%. Mais sous l'indice, la remontée des taux se fait ressentir. Les small caps, dont le financement est plus sensible au coût du crédit, cèdent près de 9% depuis leur pic d'août, et les utilities, souvent traitées comme des proxys obligataires, abandonnent plus de 13% depuis février et reculent désormais sur l'année. Les investisseurs discriminent ainsi très bien entre gagnants et perdants d'un régime de taux élevés: le marché n'est pas aveugle à la macro.
Sa vulnérabilité se situe ailleurs: dans la profondeur (market breadth). Lorsque l'indice tient grâce à un nombre toujours plus restreint de titres, la hausse repose sur un seul récit, ici les investissements liés à l'IA. Un narratif unique n'est pas un problème tant qu'il se confirme; il le devient lorsque chaque publication trimestrielle doit non seulement atteindre les attentes, mais les dépasser. L'épisode Samsung, puis la confusion récente autour des chiffres d'Anthropic (50, puis 70 milliards de dollars de revenu annualisé), ont montré à quelle vitesse la volatilité surgit quand un chiffre s'écarte du consensus.
Un marché étroit n'est pas un marché qui chute, c'est un marché qui a perdu ses amortisseurs. En 1999 déjà, l'indice progressait alors que la majorité des titres reculait. Les prochaines publications trimestrielles feront office de test pour le secteur IT et l’ensemble du marché.