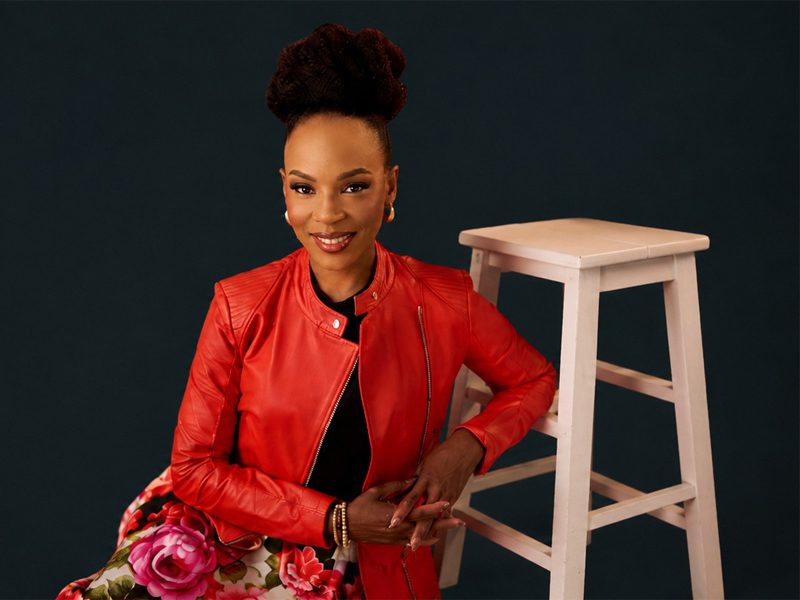
Maryann Selfe, stratège en investissement et ancienne dirigeante dans la gestion de fortune, estime que la santé des femmes constitue à la fois une porte d’entrée vers l’économie de la santé de précision et un nouveau thème d’investissement majeur dans le secteur de la santé. Dans un entretien avec WealthSummit, elle explique où se dessinent les opportunités les plus prometteuses, pourquoi l’accès reste difficile pour les investisseurs institutionnels et comment l’Europe – avec la Suisse en son cœur – pourrait devenir un pôle mondial du financement de la prochaine génération de soins de santé.
Née au Nigeria et de nationalité anglo-suisse, Maryann Selfe est l’autrice de «The Billion Dollar Blind Spot», la fondatrice de la FemmeHealth Alliance et l’initiatrice de Calabar Capital, une plateforme d’investissement en cours de développement qui vise à donner aux capitaux institutionnels accès aux opportunités offertes par la santé des femmes et, plus largement, par la santé de précision.
Depuis plus de vingt ans, elle travaille entre Londres, Zurich et New York, observant comment des opportunités fragmentées se transforment progressivement en catégories d’investissement reconnues.
Maryann Selfe, allons droit au but: la santé des femmes constitue-t-elle réellement une catégorie d’investissement – ou la finance se contente-t-elle de rebaptiser un ancien problème de société?
Pendant des années, la santé des femmes a été abordée presque exclusivement sous un angle moral ou médical. Ces discussions étaient nécessaires, mais elles ont occulté la réalité économique. Des décennies de sous-investissement et d’insuffisance de la recherche ont créé des besoins considérables qui restent insatisfaits. Dans le langage des marchés de capitaux, cela correspond à une inefficience structurelle. Mais une inefficience structurelle ne suffit pas, à elle seule, à faire émerger une catégorie d’investissement.
Dans le domaine de la santé, une catégorie d’investissement apparaît lorsque les progrès scientifiques atteignent un stade où ils peuvent donner naissance à des entreprises commercialement viables, étayées par des données cliniques, des modèles économiques capables de changer d’échelle et des capitaux institutionnels. C’est précisément ce qui commence à se produire dans la santé des femmes.
La santé des femmes ne relève donc pas d’un simple rebranding financier d’un problème de société. Elle constitue l’une des illustrations les plus parlantes de la transition plus large du secteur vers une médecine plus précise, plus préventive et davantage fondée sur la biologie.
À mesure que de nouvelles données apparaissent, des opportunités commerciales entièrement nouvelles deviennent visibles.
Les investisseurs sont rémunérés pour déceler les angles morts. Pourquoi celui-ci leur a-t-il échappé?
Parce que les capitaux ne peuvent être alloués qu’en fonction des données disponibles – et que, pendant des décennies, celles-ci étaient incomplètes.
Pourquoi?
La recherche médicale, les essais cliniques et les protocoles thérapeutiques ont été largement conçus sur la base d’un modèle masculin de la santé. Une fois ce modèle établi, les données, les diagnostics, les produits et, en définitive, les opportunités d’investissement qui en ont découlé l’ont tous reflété. Les investisseurs évaluaient donc un marché dont les fondements scientifiques étaient eux-mêmes incomplets.
À mesure que de nouvelles données apparaissent, des opportunités commerciales entièrement nouvelles deviennent visibles. Les investisseurs ne doivent pas confondre «historiquement négligé» et «commercialement non pertinent». Dans de nombreux cas, c’est précisément cette négligence qui crée l’opportunité.
L’expression «santé des femmes» paraît encore réductrice. Le terme lui-même fait-il partie du problème?
Oui. Pour beaucoup, la «santé des femmes» se résume à la fertilité, à la grossesse ou à la ménopause. Ce sont des marchés importants, mais ils ne représentent que les manifestations les plus visibles d’une transformation bien plus vaste.
Pendant des décennies, la médecine s’est largement appuyée sur des moyennes de population et sur une approche uniforme des soins. La santé des femmes a mis en évidence les limites de ce modèle plus clairement que presque tout autre domaine, car le sexe biologique influence le développement des maladies, la manifestation des symptômes, l’efficacité des traitements et l’évolution de la santé au fil de la vie.
À mesure que la médecine intègre davantage ces différences, le potentiel dépasse très largement la seule santé des femmes. Il s’étend aux diagnostics, aux traitements, aux biotechnologies, aux dispositifs médicaux, à l’intelligence artificielle, à la santé numérique ainsi qu’à des modèles de soins entièrement nouveaux.
C’est pourquoi je considère la santé des femmes comme l’une des portes d’entrée les plus évidentes vers la santé de précision. Elle montre que l’avenir des soins reposera sur la précision biologique plutôt que sur des moyennes de population.
L’argument est convaincant sur le plan intellectuel. Mais où se trouve la véritable logique commerciale?
La logique commerciale part d’un besoin insatisfait, mais elle ne peut s’arrêter là. Les investisseurs ne sont pas rémunérés simplement pour identifier des problèmes; ils le sont pour repérer des entreprises capables de les résoudre durablement et à grande échelle.
Il faut donc aller au-delà de la taille de la population concernée et évaluer la qualité de la science, la solidité des données cliniques, le parcours réglementaire et les modalités de remboursement, la viabilité du modèle économique, ainsi que la capacité de la solution à répondre à un véritable besoin clinique non satisfait.
Les opportunités les plus prometteuses apparaissent lorsque l’innovation scientifique résout un problème de santé important tout en améliorant les résultats pour les patients et l’efficacité des systèmes de soins. Elles couvrent de plus en plus les diagnostics, les traitements, les technologies médicales et les nouveaux modèles de prise en charge.
La santé des femmes doit être évaluée avec exactement la même rigueur que tout autre domaine de la santé. La force de l’argument sociétal ne justifie aucunement des critères moins exigeants.
Les investisseurs ont besoin d’une sélection rigoureuse des gestionnaires, d’une construction de portefeuille solide, d’une gouvernance et d’un suivi permanent. Sans ces éléments, l’«accès» n’est qu’une simple exposition.
Qu’est-ce qui a changé pour vous sur le plan personnel? Pourquoi en avoir fait votre principal cheval de bataille?
Une expérience personnelle avec le système de santé m’a incitée à examiner la question de plus près. Au départ, je pensais étudier un pan négligé de la médecine. J’ai découvert, en réalité, les prémices d’une nouvelle catégorie d’investissement.
Pendant plus de vingt ans dans la gestion de fortune et l’investissement institutionnel, j’avais vu des marchés évoluer selon une dynamique comparable. À leurs débuts, les opportunités sont fragmentées, les données limitées, l’expertise dispersée et la plupart des investisseurs jugent le secteur prématuré. Puis la science progresse, les produits arrivent sur le marché, des gestionnaires spécialisés apparaissent et les capitaux commencent à s’organiser autour de l’opportunité.
J’ai reconnu ce schéma dans la santé des femmes. Ce qui avait commencé comme une interrogation personnelle est devenu une question d’investissement. Dès lors que j’ai abordé le sujet sous l’angle de la formation du capital, et non plus uniquement sous celui de la santé, il m’est apparu clairement qu’il ne s’agissait pas simplement d’un domaine médical négligé, mais de l’une des premières manifestations d’une transformation beaucoup plus profonde du secteur.
Nombre d’investisseurs diront que le sujet est intéressant, mais encore trop précoce, trop risqué et trop difficile d’accès. Ont-ils tort?
Ils ont peut-être raison quant à la difficulté, mais la conclusion me paraît plus nuancée. Les catégories émergentes sont difficiles par définition. Cela ne signifie pas qu’il faille les ignorer, mais que les investisseurs doivent disposer d’une méthode rigoureuse pour les évaluer et y accéder.
Le marché reste fragmenté et nombre des gestionnaires spécialisés les plus compétents demeurent hors du radar des grandes institutions. La difficulté ne consiste pas seulement à les identifier, mais aussi à acquérir une conviction suffisante pour investir à leurs côtés tout en maîtrisant les risques de manière appropriée.
Cela exige davantage qu’un simple accès: il faut une sélection rigoureuse des gestionnaires, une diversification, une gouvernance et un suivi permanent. L’objectif n’est pas d’éliminer le risque – ce qui est impossible sur tout marché émergent –, mais de mettre en place un cadre institutionnel permettant aux investisseurs de participer de manière avisée.
Est-ce l’objectif de Calabar Capital?
Oui. Calabar Capital est conçu pour offrir un accès de qualité institutionnelle aux opportunités liées à la santé des femmes et, plus largement, au secteur de la santé de précision.
L’objectif est d’identifier des gestionnaires spécialisés dans la santé, dotés d’une expertise sectorielle approfondie, et de les réunir au sein d’une plateforme d’investissement rigoureuse. Plutôt que de demander à un family office ou à une institution de s’orienter seul dans un univers toujours plus fragmenté, la plateforme entend offrir une voie diversifiée et encadrée vers cette catégorie d’investissement.
L’accès ne suffit pas. Les investisseurs ont besoin d’une sélection rigoureuse des gestionnaires, d’une construction de portefeuille solide, d’une gouvernance et d’un suivi permanent. Sans ces éléments, l’«accès» n’est qu’une simple exposition.
Pourquoi s’appuyer sur des gestionnaires spécialisés plutôt que d’investir directement?
Parce que le secteur de la santé récompense l’expertise spécialisée, tandis que l’investissement institutionnel exige également une diversification. Investir directement dans la santé requiert une compréhension approfondie de la science, de la réglementation, des mécanismes de remboursement, de l’adoption clinique et de la formation du capital. Les gestionnaires spécialisés consacrent des années à développer une expertise, des réseaux et un jugement dans des domaines précis de la santé – autant d’atouts que les investisseurs généralistes peuvent difficilement reproduire.
C’est précisément cette spécialisation qui fait leur valeur. Mais la santé de précision n’est pas un marché unique. Il s’agit d’un écosystème couvrant de multiples disciplines cliniques, technologies, stades de développement et zones géographiques. Aucun gestionnaire spécialisé ne cherche à couvrir l’ensemble de cet univers – et ce ne serait d’ailleurs pas souhaitable.
Nous estimons que l’approche institutionnelle la plus robuste consiste à réunir plusieurs expertises spécialisées au sein d’un même portefeuille. Les investisseurs peuvent ainsi bénéficier d’une connaissance sectorielle approfondie tout en obtenant une exposition plus large à l’écosystème de la santé de précision et en réduisant leur dépendance envers un style d’investissement, une région ou un domaine clinique particulier.
Vous affirmez que l’Europe pourrait prendre la tête. C’est ambitieux, compte tenu de son bilan en matière de commercialisation de l’innovation.
L’Europe possède la science. La question est de savoir si elle saura organiser les capitaux. Le continent abrite des universités, des instituts de recherche et des entreprises des sciences de la vie de tout premier plan. Mais le leadership scientifique ne se traduit pas automatiquement par un leadership en matière d’investissement.
L’Europe a souvent créé une propriété intellectuelle de grande valeur, avant de voir les entreprises ou les retombées économiques migrer vers d’autres régions. La prochaine étape consiste à relier beaucoup plus délibérément la science, l’entrepreneuriat et les capitaux de long terme.
Et la Suisse? Est-ce davantage qu’un choix de siège commode?
La Suisse réunit de manière exceptionnelle les sciences de la vie, la gestion de fortune, les capitaux institutionnels, l’excellence de la recherche et une forte connectivité internationale.
Mais ces atouts ne sont pas encore reliés aussi efficacement qu’ils pourraient l’être. La Suisse pourrait devenir un pôle mondial de l’investissement dans la santé de précision si elle parvient à resserrer les liens entre l’innovation scientifique, l’expertise spécialisée en matière d’investissement et les capitaux à long terme.
L’enjeu ne consiste pas seulement à financer l’innovation, mais aussi à accompagner les entreprises tout au long de leur croissance, à conserver la propriété intellectuelle et à créer un pôle de santé accessible aux investisseurs. Pour un pays qui figure déjà parmi les leaders mondiaux de la gestion de fortune et des sciences de la vie, réunir ces deux forces semble constituer une évolution naturelle.
A quoi reconnaîtriez-vous que la santé des femmes est entrée dans le courant dominant de l’investissement?
Je pense que le langage changerait en premier. Les investisseurs cesseraient de se demander si la santé des femmes constitue une catégorie d’investissement légitime et commenceraient à réfléchir à sa place dans leur allocation globale au secteur de la santé. La discussion ne porterait plus sur l’opportunité d’investir, mais sur la manière de construire une exposition.
Les données seraient de meilleure qualité, les classifications plus claires et la construction des portefeuilles plus sophistiquée. Les investisseurs compareraient les gestionnaires, les stratégies, les stades de développement et les profils de risque comme ils le font déjà dans les autres segments de la santé.
Mais le changement le plus important serait d’ordre conceptuel. La santé des femmes ne serait plus considérée comme une niche, une initiative en faveur de la diversité ou un thème spécialisé du capital-risque. Elle serait reconnue comme l’une des expressions les plus manifestes de la transition de la médecine vers la précision biologique – et donc comme une composante à part entière de la réflexion des investisseurs sur l’avenir de la santé.
 |
Claude Baumann est président du conseil d’administration de FIN21/WealthSummit, une société suisse de recherche qui associe études quantitatives et conférences de haut niveau en Suisse et en Asie. Sa publication phare, la Swiss Wealth Management Study, est l’une des études de référence les plus reconnues du secteur, fondée sur une analyse approfondie des données. Auparavant, il a fondé et dirigé la plateforme d’information financière finews en Suisse et en Asie. Plus tôt dans sa carrière, il avait cofondé la maison d’édition Nagel & Kimche. Il est également l’auteur de plusieurs ouvrages sur le secteur bancaire, dont, plus récemment, une biographie très remarquée du banquier suisse Robert Holzach. |