Le rebond des actifs numériques du 17 au 23 août compte parmi les plus marqués de ces dernières années. Sur la semaine, le bitcoin a gagné près de 22%, l'ether environ 30%. La capitalisation totale du marché est passée de 2260 à 2760 milliards de dollars en quatre jours. L'essentiel, pour les semaines à venir, ne tient pas à l'ampleur du mouvement mais à ce qui l'a déclenché.
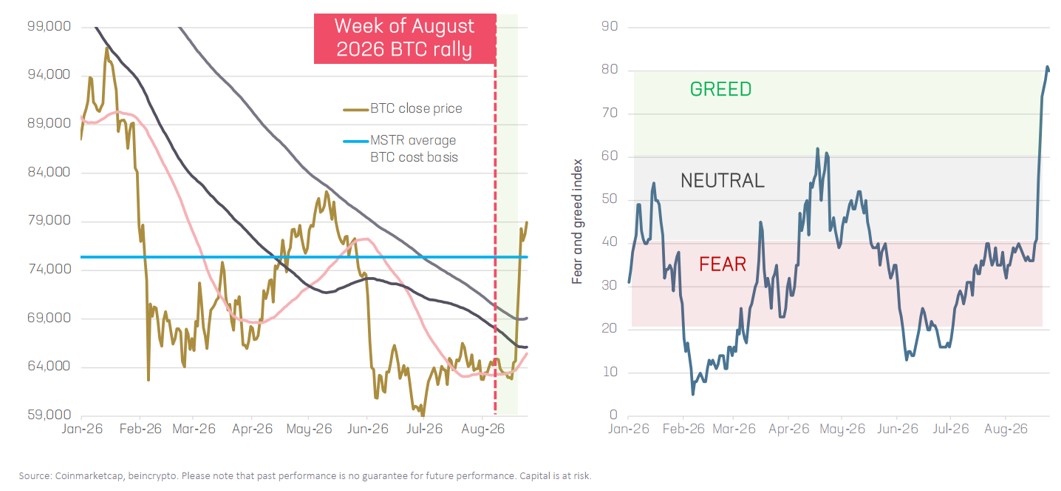
Le rally a coïncidé avec l'annonce, par le Trésor américain, qu'il doublerait au moins ses rachats d'obligations longues. Le même jour, la dette publique américaine franchissait 40'000 milliards de dollars. Le marché y a lu une volonté de piloter plus activement le coût de la dette longue. L'indice dollar a reculé d'environ 0,9% en deux séances. Le mouvement a porté l'ensemble des actifs numériques, la plupart des capitalisations et des secteurs, sans favoriser un jeton en particulier. C'est le comportement d'une classe d'actifs qui se revalorise sur un signal de liquidité, pas sur un catalyseur propre à la crypto.
L'ampleur de la réaction confirme cette lecture. Le bitcoin a progressé de 12,9% en deux jours, en partant d'une volatilité réalisée de seulement 23%. Soit un mouvement de 7,5 écarts-types, avec seulement deux précédents plus importants depuis 2018. La hausse de 21,4% de l'ether sur deux jours, depuis une volatilité réalisée de 31%, constitue l'écart le plus extrême de nos données. Les liquidations de positions vendeuses ont atteint 2,6 milliards de dollars pour la seule journée du 19 août. Les flux nets vers les ETF spot bitcoin et ether sont devenus nettement positifs, à environ 2,4 milliards de dollars: la meilleure semaine de 2026. Les véhicules institutionnels ont participé. Ce n'était pas qu'un rachat de positions vendeuses par les seuls traders crypto.
Le marché aborde la réunion du FOMC des 15 et 16 septembre dans une position tactiquement tendue. En quatre séances, le bitcoin a repris ses moyennes mobiles à 50, 100 et 200 jours. Les taux de financement des contrats perpétuels sont montés à 11% annualisés. L'indice fear and greed a près de doublé en quelques semaines. La volatilité implicite s'est repositionnée sur toute la structure par échéance, avec une inversion de la courbe. Le skew de l'ether est passé de négatif à positif sur toutes les échéances, signe possible d'une moindre demande de protection à court terme. En clair: le positionnement est long, l'effet de levier augmente sans être excessif, et la protection a été réduite.
Le rally d'août a intégré un environnement de liquidité plus accommodant. Septembre dira si la Réserve fédérale le confirme. Le positionnement penchant désormais vers les expositions longues, l'asymétrie a changé de camp: une confirmation valide le mouvement, une surprise restrictive heurte un marché tiraillé entre statu quo et anticipations de hausse.