En octobre, le marché du crédit a connu un décrochage brutal mais circonscrit à certains segments. Ce sont en partie des ventes forcées qui ont fait chuter les valorisations, plus qu'une dégradation de la qualité de crédit des émetteurs. Pour les fonds de gestion active, ce type d’épisode offre historiquement de belles opportunités d’achat à décote.
Un stress concentré sur le single B
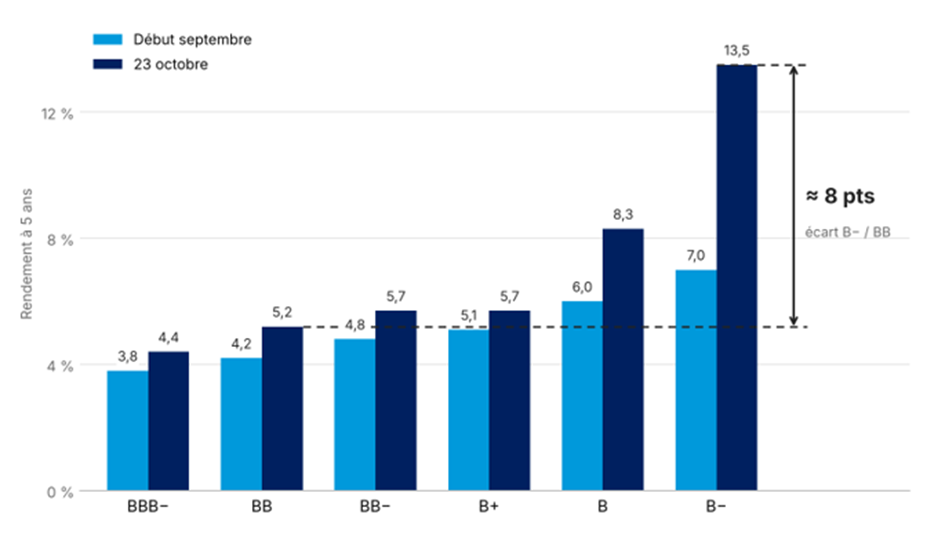
Entre début septembre et le 23 octobre, le rendement à 5 ans des B− est passé d’environ 7% à 13,5%, soit +6,5 points. Sur la même période, celui des BB n’a pris qu’environ 1 point, de 4,2% à 5,2%. Le stress touche le single B et les notations de moins bonne qualité, pas l’ensemble du marché.
Rendements obligataires à 5 ans par notation, en%
Source: Bloomberg 23/10/2026, Les performances passées ne préjugent pas des performances futures.
La conséquence est une dispersion record. L’écart de rendement entre les crédits B− et BB est passé d’environ 3 points début septembre à environ 8 points le 23 octobre, un niveau jamais vu depuis 2008.
Cette dispersion résulte d’un phénomène technique plutôt que fondamental. En effet, les ventes forcées se concentrent sur les segments du crédit investis par une certaine catégorie d'investisseurs institutionnels. Le segment du BB, bien plus résilient, voit à peine ses rendements bouger.
Un mouvement technique causé par des hedge funds sous pression
Ce stress trouve son origine chez quelques hedge funds à effet de levier, très présents sur le haut rendement européen, qui ont subi de lourdes pertes en octobre.
La hausse des taux continue en septembre et jusqu'à mi-octobre ainsi que la baisse brutale de certains titres obligataires spécifiques ont déclenché des appels de marge chez ces institutionnels.
Ainsi la baisse brutale de titres comme Virgin Media, deuxième opérateur télécoms du Royaume-Uni ou Merlin Entertainment, opérateur des parcs d'attraction Lego et Madame Tussaud a déclenché des appels de marge de la part des banques prêteuses. Les hedge funds détenant certaines de ces positions ont été forcés de vendre des positions pour rembourser les banques et réduire leur endettement (phénomène de deleveraging).
L’ampleur de ces pertes s’explique par le levier utilisé. Avec un levier de 5, une baisse de prix de 4% coûte 20% du capital. Pour honorer leurs appels de marge, ces fonds sont contraints de vendre, en commençant par les titres les plus liquides. Ces ventes forcées pèsent sur les prix et déclenchent de nouveaux appels de marge en cascade: un cercle vicieux sans lien avec la solidité des émetteurs. Les dégâts sont bien réels en valorisation (mark-to-market), mais ils reflètent un mouvement technique, pas une hausse du risque de défaut.
Pour les fonds de gestion active, ce type d’épisode offre historiquement de belles opportunités d’achat à décote, à condition d’être sélectif sur le choix des crédits.