L’intelligence artificielle pourrait modifier l’équilibre économique des néo-banques. Réduction des coûts, relation client et capacité à grandir en font un enjeu de pérennité, à condition de maîtriser les investissements et les risques.
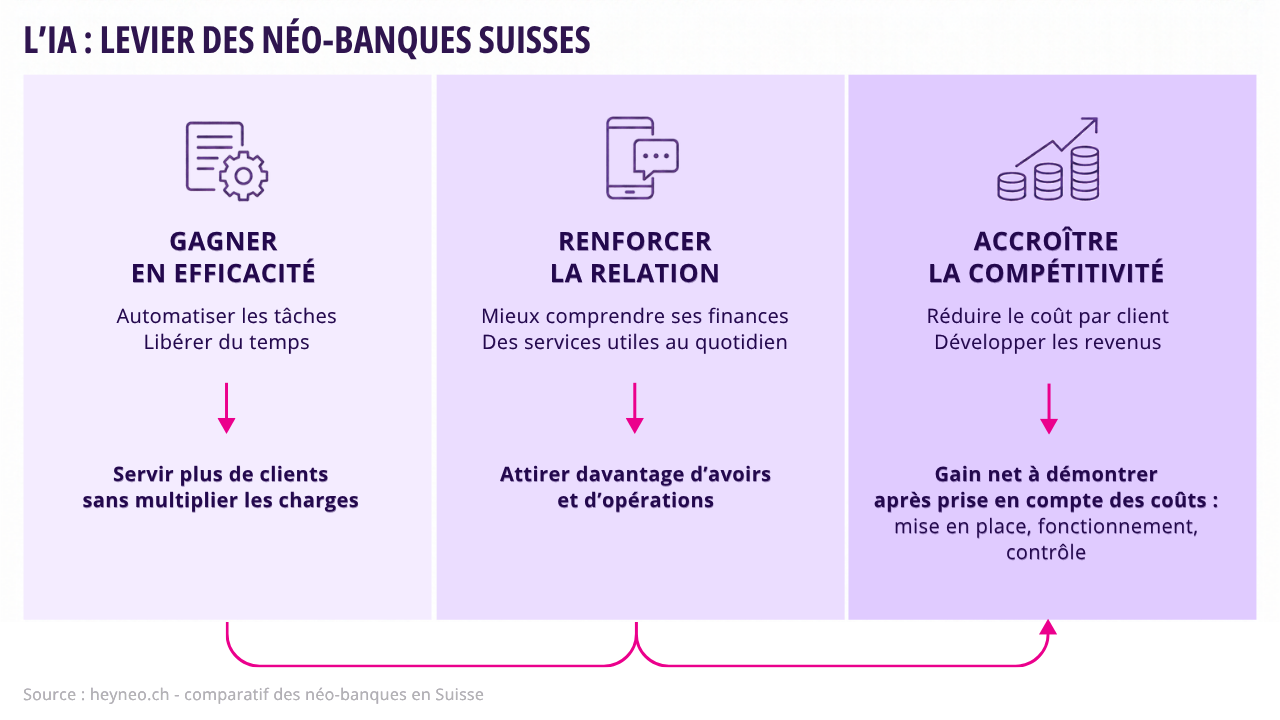
Des tarifs attractifs et une application fluide ne suffisent pas à rendre une néo-banque rentable. La croissance de la clientèle accroît les besoins de support et de conformité et exige des systèmes capables de suivre. Sur un marché suisse qui est limité, l’IA pourrait permettre de servir davantage de clients sans augmenter symétriquement les charges. Pour les néo-banques qui peinent à atteindre l’équilibre, cette capacité pourrait déterminer leur avenir.
L’IA se diffuse déjà dans le secteur financier. Selon le Baromètre des banques EY 2026, 78% des banques interrogées en Suisse et au Liechtenstein travaillent à la mise en œuvre de projets d’IA, à différents stades de maturité. Cette diffusion pourrait permettre aux banques traditionnelles de réduire elles aussi leurs coûts de service. Pour les néo-banques, l’enjeu est d’en tirer un avantage économique mesurable.
Grandir sans multiplier les coûts
En interne, l’IA peut accélérer le traitement documentaire, la recherche d’information et le développement informatique. En conformité et en détection de fraude, des modèles prédictifs peuvent réduire les faux positifs et les vérifications inutiles. Ces gains de temps peuvent permettre d’absorber davantage de clients avec les mêmes ressources.
Chez Alpian, les collaborateurs disposent d’un assistant connecté aux connaissances internes. Les équipes métier interrogent les données en langage naturel et les ingénieurs utilisent l’IA pour développer, tester et vérifier du code. Ces usages visent notamment à libérer du temps pour le conseil humain. «Chez Alpian, on n’automatise pas la relation, on automatise ce qui empêche d’y consacrer du temps», souligne Damien Chambon, directeur Cloud, Data & IA.
Autre exemple, Yuh utilise l’IA en contrôle financier, en analyse des données et pour automatiser des processus comportant plusieurs étapes.
Renforcer la relation avec les clients
Côté client, proposer des services utiles au quotidien peut encourager un usage plus régulier de l’application et favoriser la fidélisation. L’enjeu économique est de savoir si cela conduit les clients à confier davantage de leurs opérations à la banque.
Alpian propose à ses clients une analyse conversationnelle des dépenses en quatre langues et envisage des alertes proactives. La banque réserve ses recommandations d’investissement spécifiques à ses experts humains.
Chez Yuh, qui compte quelque 400’000 utilisateurs, Yuhlia, lancée en 2026, analyse les dépenses et les investissements. Pour des raisons réglementaires, l’assistante exclut les recommandations d’investissement spécifiques. Selon Yuh, elle a reçu près d’un million de questions dès son lancement. Ce volume traduit une utilisation de l’outil, dont l’effet économique reste à mesurer.
Dans sa communication, Yuh utilise aussi Fin, personnage virtuel lancé en septembre 2025 et présenté comme un «employé IA». Il répond aux questions financières de la communauté dans le format «Ask Fin» sur Instagram.
Chez Neon, finsights, lancé en octobre 2024 et toujours en version bêta, analyse uniquement les entrées et dépenses du compte principal. L’utilisateur peut les interroger en langage naturel, comparer des périodes et identifier les principaux postes.
Maîtriser les coûts et les choix technologiques
Ces usages exigent toutefois un investissement préalable: structurer les données, connecter les systèmes, former les équipes et contrôler les réponses. Le coût du modèle s’ajoute à celui de l’intégration et de la supervision.
Les coûts dépendent aussi des choix de fournisseurs. Recourir à des services externes peut accélérer le déploiement, mais crée une dépendance aux tarifs, à la disponibilité et aux évolutions des prestataires. Prévoir la possibilité de changer de fournisseur dès la conception limite cette dépendance.
Préserver la confiance
Côté hébergement, Alpian et Yuh s’appuient sur des serveurs situés en Suisse pour leurs assistants bancaires. La confidentialité repose aussi sur des règles qui encadrent les données accessibles à l’assistant et les informations qu’il peut communiquer.
Dans sa communication de décembre 2024, la FINMA souligne que l’IA peut fournir des résultats erronés ou difficiles à expliquer. Elle attend des banques qu’elles testent leurs outils avant leur déploiement et surveillent ensuite leurs résultats.
Chez Alpian, le modèle de langage interprète la question du client, puis confie le calcul à des programmes déterministes, qui appliquent des règles fixes. Par exemple, pour connaître les dépenses au restaurant sur un mois, ces programmes additionnent les transactions concernées. Le modèle formule ensuite la réponse au client à partir du résultat obtenu.
Les équipes d’Alpian doivent pouvoir retrouver les réponses de l’assistant et les données utilisées pour les produire. Ce suivi permet de vérifier les résultats, de comprendre l’origine d’une éventuelle erreur et d’améliorer l’outil. Ce travail de contrôle et de correction mobilise des équipes et des moyens techniques, qui entrent dans le coût du service.
L’IA doit aider les néo-banques à attirer davantage d’avoirs et d’opérations, en rendant leurs services plus utiles au quotidien. L’objectif est de générer les revenus nécessaires pour couvrir les coûts de mise en place, de fonctionnement et de contrôle de l’IA, et assurer leur viabilité. L’enjeu est d’autant plus pressant que les banques traditionnelles s’automatisent elles aussi.