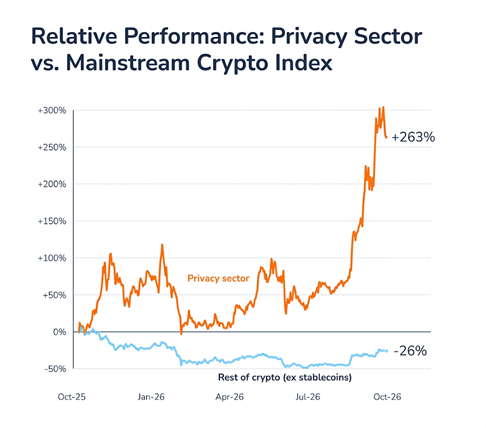
Depuis le pic du bitcoin en octobre 2025, la quasi-totalité du marché crypto a reculé. Un segment a pourtant suivi la trajectoire inverse. Selon 21Shares, les privacy coins (cryptomonnaies confidentielles) affichaient une hausse de 236%, alors que l’actif crypto moyen, hors stablecoins, perdait 26%. Le 28 octobre, la Depository Trust & Clearing Corporation (DTCC), qui règle l’essentiel des transactions sur titres aux Etats-Unis, a lancé son Tokenization Service sur le Canton Network, une blockchain conçue pour que chaque participant ne voie que ses propres transactions. Vingt établissements, dont JPMorgan, Citi et Morgan Stanley, y ont adhéré, selon CoinDesk. Ces deux évolutions ont un point commun. Les blockchains publiques exposent chaque solde et chaque transfert, ce qu’un investisseur particulier peut tolérer, mais pas une institution financière. Les technologies de confidentialité permettent justement de remédier à ce manque de discrétion.
Longtemps considérée comme un signal d’alarme réglementaire, la confidentialité on-chain devient-elle une nécessité pour la finance institutionnelle?
Qu’est-ce que le secteur de la confidentialité on-chain?
Les cryptomonnaies et les actifs tokenisés reposent sur un même socle, la blockchain, un registre partagé tenu par un réseau d’ordinateurs plutôt que par une institution unique. Les tokens natifs comme le bitcoin n’existent que sur ce registre, tandis que les actifs tokenisés sont des représentations numériques d’actions, d’obligations ou de fonds conservés par un dépositaire. Leur attrait repose sur un règlement rapide et des marchés ouverts en continu. Cette ouverture a toutefois un prix. Sur les blockchains publiques comme Bitcoin ou Ethereum, chacun peut consulter l’ensemble des transactions. Les portefeuilles sont identifiés par des suites de caractères plutôt que par des noms, mais dès qu’une adresse est associée à une personne ou à une entreprise, tout son historique et son solde deviennent lisibles. Dans les faits, le pseudonymat protège peu.
Les technologies de confidentialité regroupent les solutions qui masquent le montant des transactions, les adresses concernées, ou les deux. La plupart reposent sur les preuves à divulgation nulle de connaissance (zero-knowledge proofs), une méthode cryptographique qui permet de prouver qu’une affirmation est vraie sans révéler les informations sur lesquelles elle repose. Appliquée à un paiement, elle permet au réseau de vérifier que l’émetteur détient bien les fonds et ne les a pas dépensés deux fois, sans savoir qui a payé qui, ni combien.
Cette capacité a longtemps terni la réputation du secteur. Les outils de confidentialité ont été associés aux marchés du darknet et au blanchiment d’argent. En août 2022, le Trésor américain a sanctionné Tornado Cash, un service qui mélange les transactions Ethereum pour en masquer l’origine. Ces sanctions ont été levées en mars 2025, après qu’une cour d’appel fédérale a jugé que le Trésor avait outrepassé ses pouvoirs en visant un logiciel immuable.
Pour les institutions, toute la différence se joue entre anonymat et confidentialité. L’anonymat cache les informations à tout le monde, y compris aux régulateurs. La confidentialité les soustrait au regard du public tout en les laissant accessibles aux parties autorisées, comme les auditeurs ou les autorités de surveillance, grâce à des clés de consultation (viewing keys) ou à des accès restreints. C’est ce qui distingue un usage institutionnel d’un usage criminel.
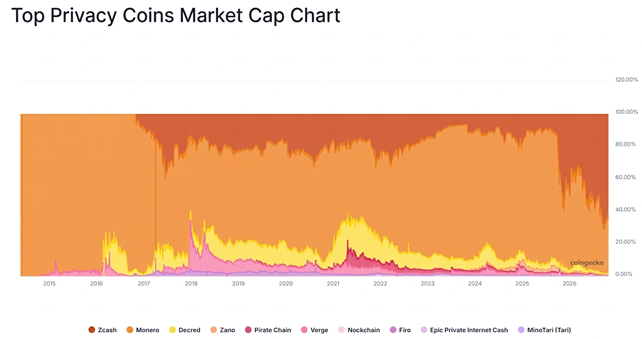
Les principaux acteurs du secteur illustrent ce clivage. Monero, cryptomonnaie lancée en 2014, rend toutes les transactions confidentielles par défaut. Zcash, lancé en 2016 et dont le token s’échange sous le symbole ZEC, rend la confidentialité optionnelle et permet de partager des clés de consultation avec des tiers. Canton, dont l’infrastructure partagée est opérationnelle depuis juillet 2024, a été conçu pour les banques, chaque participant ne voyant que les transactions auxquelles il prend part. 21Shares évalue le secteur de la confidentialité à environ 35 milliards de dollars, dont quelque 24 milliards pour Zcash. Cela ne représente cependant encore qu’environ 1,4% du marché crypto hors stablecoins.
Source: Glassnode
Les institutions financières en quête de confidentialité
Pour les institutions financières, la transparence totale constitue un obstacle très concret. Aucune banque n’acceptera de négocier sur un réseau où ses concurrents peuvent suivre ses positions en temps réel et anticiper ses ordres. Les entreprises se heurtent au même problème, car les salaires, les paiements aux fournisseurs et les opérations de trésorerie révèlent des informations commerciales qu’aucune société ne choisirait de rendre publiques. Les particuliers ont aussi leurs raisons. Un solde visible fait de son détenteur une cible facile pour les pirates informatiques et les escrocs, mais aussi, de plus en plus, pour des agressions et extorsions.
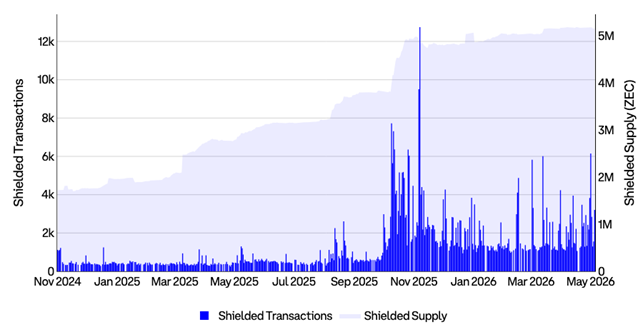
Les données d’utilisation suggèrent que cette demande n’est pas purement spéculative. Sur le réseau Zcash, les utilisateurs peuvent conserver leurs jetons dans des «shielded pools», des réserves protégées où les soldes sont masqués. Selon 21Shares, 28% des ZEC en circulation s’y trouvent désormais, contre 9% en 2023. Les jetons déposés dans ces réserves ont tendance à y rester, signe que leurs détenteurs accordent suffisamment d’importance à la confidentialité pour réellement s’en servir.
Source: ZecHub, Coinbase, mai 2026
L’accès des investisseurs s’élargit également. En août, Grayscale a lancé le premier ETF spot sur Zcash coté aux Etats-Unis, offrant aux investisseurs traditionnels une exposition au ZEC sans devoir détenir directement la cryptomonnaie. Fin octobre, le fonds avait accumulé plus de 750 millions de dollars d’actifs, ce qui constitue une source de demande supplémentaire pour le token.
L’essor plus général de la tokenisation renforce cette tendance. Dans son scénario central, McKinsey prévoit que les actifs financiers tokenisés, hors cryptomonnaies et stablecoins, atteindront environ 2000 milliards de dollars d’ici 2030, et jusqu’à 4000 milliards dans un scénario plus optimiste. Chaque obligation, fonds ou action qui passe sur une blockchain soulève la même question, celle de savoir qui peut voir la transaction. Plus la finance traditionnelle s’appuie sur les blockchains, plus la confidentialité devient une exigence de base.
Un secteur qui se structure autour de trois modèles
L’exposition à la confidentialité on-chain passe par trois canaux bien distincts. Le premier regroupe les privacy coins dédiées, comme Zcash et Monero, négociées sur les plateformes d’échange crypto. Elles en constituent la forme la plus pure et reposent sur une technologie prouvée depuis une dizaine d’années. Elles sont aussi la principale cible des régulateurs. Depuis 2024, plusieurs grandes plateformes ont cessé de les proposer, OKX ayant retiré Monero et Zcash, et Binance Monero, ce qui réduit leur liquidité et leur accessibilité.
Source: Coingecko
Le deuxième canal est l’infrastructure institutionnelle, incluant par exemple Canton et son token, le Canton Coin (CC). Les actifs échangés y sont des titres tokenisés plutôt que des cryptomonnaies, et la confidentialité est intégrée dès la conception. L’adoption est bien réelle. JPMorgan déploie sur le réseau son token de dépôt JPM Coin, Broadridge y exploite sa plateforme de pensions livrées, et la DTCC vient d’y lancer son service de tokenisation. Selon Blockworks Research, la plateforme de Broadridge traite à elle seule plus de 8000 milliards de dollars par mois sur Canton. Ce chiffre doit toutefois être mis en perspective. L’essentiel provient des pensions livrées (repos), des prêts à très court terme garantis par des obligations d’Etat. Comme les mêmes titres sont prêtés jour après jour, ils sont comptabilisés de nombreuses fois. La valeur des actifs tokenisés effectivement détenus sur le réseau est bien plus faible, à environ 367 milliards de dollars selon les données de RWA.xyz. Les détenteurs de CC ne captent par ailleurs qu’une petite partie de cette activité, à travers les frais que les banques paient pour utiliser le réseau.
Le troisième canal regroupe les blockchains généralistes comme Ethereum, Solana et NEAR, qui ont inscrit les transactions confidentielles à leur feuille de route. Elles disposent d’une large base d’utilisateurs et souffrent d’une stigmatisation réglementaire bien moindre. Leur inconvénient est la dilution, puisque la confidentialité n’y est qu’une fonctionnalité parmi d’autres et ne déterminera que rarement la valeur de ces réseaux.
Le segment institutionnel bénéficie de la demande la plus durable, car la confidentialité est une condition préalable pour que les banques opèrent sur blockchain. C’est pourtant là que le lien entre adoption et valeur du token est le plus ténu. Les banques utilisent Canton pour son infrastructure et n’ont aucune raison de détenir des CC au-delà du paiement des frais. Zcash occupe une position intermédiaire intéressante. Sa confidentialité optionnelle, associée aux clés de consultation, se rapproche davantage de ce que les régulateurs peuvent accepter, par rapport à l’anonymat par défaut de Monero. Contrairement à Canton, son utilisation profite aussi directement au token, puisque quiconque souhaite bénéficier de la confidentialité de Zcash doit détenir des ZEC. Son point faible tient au fait que la réglementation européenne ne distingue pas, à ce jour, la confidentialité optionnelle de Zcash de l’anonymat par défaut de Monero.
Le paradoxe de la conformité
La demande croissante de confidentialité financière tombe à un moment délicat pour les privacy coins. Les banques ont besoin de confidentialité pour protéger leurs clients, leurs positions et leurs transactions, alors que les régulateurs ont besoin d’une transparence suffisante pour faire respecter les règles de lutte contre le blanchiment. La technologie qui rend une blockchain attrayante pour les institutions peut donc aussi en compliquer l’accès par les circuits financiers réglementés.
A partir de juillet 2027, le règlement européen sur la lutte contre le blanchiment de capitaux interdira aux prestataires de services sur crypto-actifs de proposer des privacy coins ou de tenir des comptes anonymes. Les plateformes servant une clientèle européenne devraient donc retirer Monero et Zcash avant l’échéance. La travel rule du Groupe d’action financière (GAFI), l’organisme international qui fixe les normes de lutte contre le blanchiment, accentue encore la pression. Elle impose aux plateformes crypto de transmettre l’identité de l’émetteur et du destinataire à chaque transfert. Pour les banques, toute association avec le blanchiment ou le contournement de sanctions représente un risque de réputation que la plupart refuseront de courir.
La Suisse offre un parallèle éclairant. Le secret bancaire a perduré pendant des décennies, avant d’être abandonné sous la pression internationale, faute de pouvoir continuer à protéger les clients face aux autorités fiscales. Depuis 2018, la Suisse pratique l’échange automatique de renseignements relatifs aux comptes financiers avec les administrations fiscales étrangères.
Les risques de marché sont tout aussi importants. Le secteur est petit et concentré, Zcash représentant à lui seul environ deux tiers de sa valeur. La volatilité est par ailleurs extrême. Selon les données de Crypto Briefing, le ZEC est passé d’un sommet proche de 1680 dollars fin septembre à environ 1050 dollars à la mi-octobre. La captation de valeur pose une autre question, car l’adoption institutionnelle des infrastructures de confidentialité peut progresser sans que les tokens associés en profitent.
Le risque technique est plus difficile à cerner. Les failles des systèmes à divulgation nulle de connaissance peuvent rester invisibles, précisément parce que les données qu’ils protègent sont masquées. En mai 2026, un chercheur a découvert dans la principale réserve protégée de Zcash une faille présente depuis 2022, qui aurait théoriquement pu permettre de créer de faux jetons sans être repéré. Le ZEC a chuté de 38% après sa divulgation, selon Decrypt, et le réseau a entièrement remplacé cette réserve lors de sa mise à jour de juillet. Une faille similaire avait déjà été corrigée en 2019. Enfin, si Ethereum et Solana intègrent nativement la confidentialité, les projets spécialisés pourraient perdre la prime dont ils bénéficient aujourd’hui.
Conclusion
La confidentialité on-chain devient une condition préalable à la finance institutionnelle, mais seulement lorsqu’elle préserve l’accès des autorités. Les banques l’utilisent déjà à grande échelle sur Canton, et le lancement du service de la DTCC confirme cette orientation. L’anonymat, en revanche, fait face à un avenir bien différent, les régulateurs européens s’apprêtant à l’exclure du marché réglementé à partir de 2027. Le secteur se scinde donc en deux, entre une confidentialité conforme destinée aux institutions et un anonymat recherché par les particuliers. La première semble durable, car les banques ne peuvent pas passer sur blockchain sans elle. Le second se heurtera à des limites plus strictes, même si la demande de confidentialité financière des particuliers devrait perdurer. Les prochains mois montreront si les volumes de la DTCC sur Canton décollent, si la part protégée de Zcash continue de progresser et avec quelle rigueur l’UE appliquera ses règles en 2027.