Il y a quelques mois à peine, les marchés se demandaient pourquoi le pétrole brut ne se négociait qu’à 100 dollars le baril malgré l’escalade des tensions géopolitiques. Aujourd’hui, la question s’est inversée: alors que les conditions physiques d’approvisionnement s’améliorent, pourquoi le pétrole se négocie-t-il toujours autour de 100 dollars?
La réponse réside dans l’écart entre l’amélioration des flux physiques de pétrole et une prime de risque géopolitique qui reste obstinément élevée. En septembre, le trafic dans le détroit d’Ormuz s’est nettement redressé, les exportations totales du Moyen-Orient atteignant environ 15 millions de barils par jour (mbj) à la fin du mois. Trois facteurs semblent soutenir cette reprise:
- Le soutien naval américain est devenu de plus en plus efficace, permettant à davantage de navires d’emprunter la voie maritime omanaise, renforçant la confiance des opérateurs de pétroliers et facilitant des transbordements supplémentaires de navire à navire.
- La Chine semble avoir joué un rôle important dans la stabilisation des flux régionaux, en particulier ceux en provenance d’Arabie saoudite, en s’appuyant sur ses relations avec l’Iran pour maintenir le fonctionnement des chaînes d’approvisionnement énergétique.
- L’Iran a probablement adopté une approche plus pragmatique, certains exportateurs indemnisant de fait Téhéran en échange d’un passage sûr.
Avec l’arrivée de volumes de pétrole plus importants sur le marché et un déficit mondial ramené à seulement quelques millions de barils par jour, on pourrait raisonnablement s’attendre à une baisse des prix du brut. Pourtant, une importante prime de risque géopolitique reste intégrée dans le marché. Selon la méthodologie utilisée, cette prime est estimée à environ 20 à 25 dollars par baril, traduisant les inquiétudes persistantes quant à de nouvelles perturbations. La question centrale pour les prochains mois est donc de savoir ce qui pourrait à nouveau entraîner une baisse des flux pétroliers. Plusieurs risques se distinguent:
- L’Iran pourrait intensifier ses attaques contre les pétroliers et les navires commerciaux, en particulier s’il estime que le renforcement de la protection navale américaine a trop déplacé l’équilibre des forces au détriment de ses intérêts. La nouvelle hausse des frappes observée en octobre pourrait déjà constituer un premier signe de ce risque.
- Une escalade plus large touchant les infrastructures énergétiques du Golfe ne peut être exclue. Si les exportations iraniennes restent limitées — le blocus américain semblant jusqu’à présent efficace — Téhéran pourrait décider que les producteurs voisins ne doivent pas non plus pouvoir exporter librement, ce qui accroîtrait la menace pesant sur les oléoducs, les installations de production et d’autres actifs énergétiques régionaux.
- Les Etats-Unis pourraient accentuer la pression sur l’Iran. Malgré les efforts récents visant à calmer les marchés, le déploiement de moyens militaires supplémentaires dans la région laisse penser que Washington pourrait chercher à sortir de l’impasse actuelle.
- Les Houthis et d’autres milices soutenues par l’Iran demeurent une menace significative, ayant déjà démontré leur capacité à perturber les infrastructures pétrolières et les routes maritimes. Selon nous, toutefois, les Houthis ont agi de manière largement opportuniste à l’égard des flux pétroliers, conscients que le contrôle d’une voie navigable stratégique leur confère un levier considérable sur un marché déjà tendu — et cherchant à obtenir une compensation en conséquence.
A l’avenir, nous nous attendons à ce que le marché pétrolier reste extrêmement sensible aux gros titres. Cela s’est de nouveau vérifié durant la première semaine d’octobre, lorsque certaines informations ont indiqué que le Pentagone évaluait de possibles frappes contre l’Iran avant les élections américaines de mi-mandat, avant que le président Trump n’affiche une position plus mesurée dès le lendemain. Ces signaux contradictoires devraient rester une caractéristique déterminante du marché. Néanmoins, notre scénario de base prévoit un repli progressif des prix du brut par rapport aux niveaux actuels, à condition que des volumes suffisants continuent de transiter par le détroit d’Ormuz. L’équilibre physique s’améliore et l’extrême déport intégré dans la courbe des contrats à terme devrait progressivement se normaliser.
Bien que les équilibres du pétrole brut s’améliorent, nous estimons que le principal goulet d’étranglement s’est déplacé vers les produits raffinés — en particulier le diesel. Contrairement aux perturbations de l’offre de brut, les pénuries de capacités de raffinage ne peuvent être résorbées rapidement. Nous restons donc positifs à l’égard du gasoil et de l’essence. Plusieurs facteurs expliquent pourquoi les marchés des produits raffinés sont nettement plus tendus que celui du brut:
- Les capacités de raffinage restent limitées par deux conflits distincts. En Russie et au Moyen-Orient, on estime que 5 à 6 mbj de capacités sont à l’arrêt, ce qui entraîne une poursuite des prélèvements sur les stocks mondiaux de produits (voir figure 1).
- Les perturbations touchant les infrastructures de raffinage russes ne devraient pas disparaître de sitôt. Malgré les appels politiques à la retenue, les attaques se sont poursuivies et de premiers signes laissent entrevoir une nouvelle intensification du conflit pendant les mois d’hiver.
- Les anticipations d’un fort rebond des exportations chinoises de produits pourraient être trop optimistes. Les taux de fret ont atteint des niveaux extraordinaires: dans certains cas, le coût journalier du transport de brut du Moyen-Orient vers l’Asie à bord d’un très grand transporteur de brut (VLCC) est passé d’environ 100'000 dollars à plus d’un million de dollars. Ces coûts rendent les raffineries plus réticentes à importer du brut, ce qui réduit en définitive la production de produits raffinés.
- Les récentes annonces de libération de réserves stratégiques pourraient apporter moins de soulagement que ne le suggèrent les gros titres. Une grande partie des volumes provient de programmes déjà annoncés, tandis que les discussions sur des libérations de diesel en Europe soulèvent la question de savoir si les stocks stratégiques ne sont pas épuisés trop tôt. Une nouvelle perturbation pourrait alors faire encore grimper les prix du diesel une fois ces réserves tampons érodées.
- La destruction de la demande reste remarquablement limitée. Même si le diesel se négocie à des niveaux exceptionnellement élevés par rapport au pétrole brut, la demande des utilisateurs finaux s’est révélée bien plus résiliente que ne l’anticipaient de nombreux acteurs du marché.
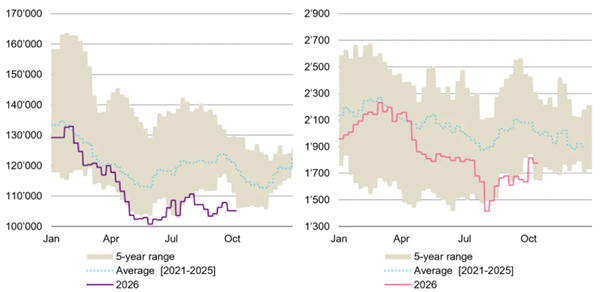
Source: Bloomberg, Vontobel, période du 31.12.202 au 09.10.2026.
Le gaz naturel présente une situation très contrastée entre l’Europe et les Etats-Unis. Les prix du gaz européen ont presque triplé depuis le début de l’année et restent soutenus par les tensions au Moyen-Orient, les perturbations des approvisionnements en gaz naturel liquéfié (GNL) qatari se prolongeant désormais davantage dans la saison hivernale.
Conjuguée à des stocks exceptionnellement faibles dans certaines régions d’Europe — en particulier en Allemagne — cette situation rend le marché fortement dépendant d’un hiver clément. Si El Niño accroît généralement la probabilité de conditions plus douces en Europe, il peut également augmenter le risque de perturbations liées au vortex polaire, entraînant des vagues de froid brèves mais intenses. Cette incertitude météorologique contribue à expliquer pourquoi les prix du gaz européen restent supérieurs à 80 euros par mégawattheure, reflétant la sensibilité du marché à toute hausse de la demande hivernale.
Le marché américain présente un tableau très différent. L’offre reste abondante, les niveaux de stockage sont solides et la production de gaz associé du bassin permien continue d’augmenter. La mise en service de capacités supplémentaires de transport par gazoduc au quatrième trimestre devrait encore accroître l’offre sur le marché, maintenant un équilibre offre-demande largement excédentaire, même en cas de refroidissement des températures. Dans ce contexte, nous continuons de considérer les hausses du gaz naturel américain comme des occasions de vente.