Les banques centrales du G4 ont renoué avec les hausses de taux, mais le resserrement monétaire ne devrait pas enrayer la dynamique de croissance des principales économies (Banques centrales du G4: la Réserve fédérale américaine, la Banque centrale européenne, la Banque d’Angleterre et la Banque du Japon).
La conviction reste forte: la phase d’expansion du cycle du crédit demeure intacte. Les facteurs qui ont permis à l’économie mondiale de traverser cinq chocs au cours des cinq dernières années restent favorables.
Cette résilience face aux difficultés mérite d’être reconnue. Ni les perturbations des chaînes d’approvisionnement, ni la flambée de l’inflation, ni les pénuries d’énergie et de denrées alimentaires en Europe après l’invasion de l’Ukraine par la Russie, ni le protectionnisme américain, ni le dernier choc pétrolier n’ont réussi à mettre durablement à mal l’économie mondiale. Un choc de trop finira un jour par rompre cette dynamique, mais ce point de rupture ne semble pas imminent.
Les moteurs macroéconomiques
La croissance économique peut-elle continuer à soutenir l’appétit pour le risque à l’approche de 2027?
L’appétit des investisseurs pour le risque devrait rester solide. La dynamique de croissance se maintient et les dépenses d’investissement dans l’intelligence artificielle (IA) sont en plein essor.
- Aux Etats-Unis, les projections relatives à la consommation des ménages et au taux d’épargne laissent entrevoir une croissance de la consommation en termes réels d’environ 2,5% en 2027, un rythme soutenu.
- Les marchés du travail restent solides dans la plupart des régions du monde, ce qui stimule la consommation mondiale.
- La persistance de l’inflation demeure une source de préoccupation, mais les banques centrales devraient continuer à y répondre en relevant leurs taux directeurs.
- La dégradation de la situation budgétaire américaine ne semble pas être la seule raison de la hausse des rendements des emprunts du Trésor.
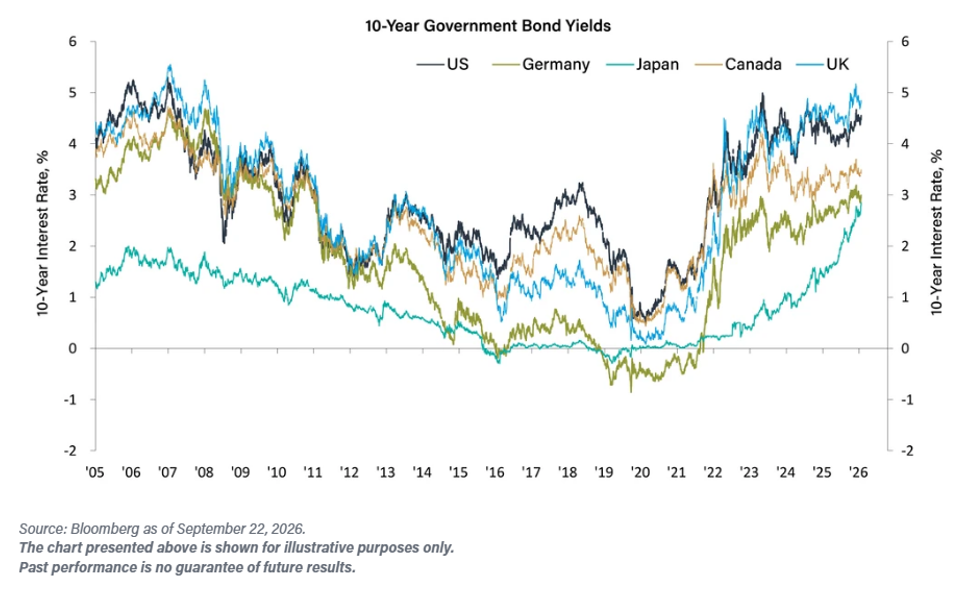
- Les taux d’intérêt à long terme augmentent à l’échelle mondiale, et pas uniquement aux Etats-Unis. Cette évolution s’explique probablement par la persistance de l’inflation et la vigueur de la dynamique de croissance sous-jacente.
- L’essentiel de la hausse des taux à l’échelle mondiale est probablement déjà passé. Les marchés obligataires pourraient enregistrer une progression appréciable si l’inflation se rapproche des objectifs des banques centrales.
- Dans l’intervalle, la rentabilité des entreprises a été remarquable, tant dans les marchés développés qu’émergents. Cette tendance devrait se poursuivre en 2027, même si les taux de croissance effectivement observés devraient quelque peu ralentir.
L’essor des investissements dans l’IA bat son plein et stimule l’activité économique.
Les dépenses d’investissement des géants de l’infrastructure cloud, les «hyperscalers», pourraient dépasser des estimations déjà impressionnantes dans le domaine de l’IA.
Le crédit d’entreprise
Quels facteurs soutiennent la solidité des entreprises et les primes de risque de crédit?
L’amélioration des fondamentaux propres aux entreprises soutient leur solidité financière et des primes de risque bien orientées.
- Les spreads de crédit des indices Investment grade et high yield sont resserrés. Plutôt que d’évaluer leur niveau absolu isolément ou par rapport à leur historique, il convient de s’intéresser aux facteurs qui l’expliquent, notamment des bilans sains et une croissance robuste des bénéfices.
- Les fondamentaux propres aux entreprises continuent de s’améliorer, ce qui soutient les valorisations.
- Les marges opérationnelles sont proches de leurs records historiques, tandis que l’IA offre encore un potentiel de gains de productivité.
- Le secteur financier, qui pèse lourd dans les indices de crédit, demeure en excellente santé.
- Les émissions de dette des hyperscalers et des autres entreprises liées à l’IA ont été importantes et devraient encore augmenter en 2027. Les marchés du crédit ont facilement absorbé ces nouvelles émissions, et les investisseurs devraient continuer à rechercher une exposition à la thématique de l’IA.
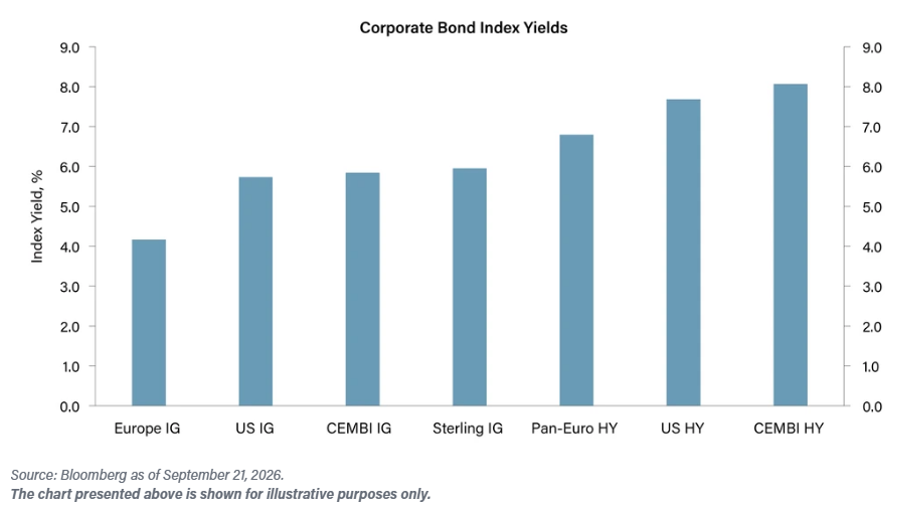
- Les revenus offerts par les marchés du crédit constituent un attrait particulièrement convaincant. La hausse des rendements des emprunts d’Etat a également entraîné celle des rendements des obligations d’entreprise.
- Au 20 septembre 2026, les marchés high yield américain et européen offraient des rendements proches de 8% et de 7%, respectivement. Ces niveaux de rendement sont proches de la performance moyenne à long terme des actions de grandes capitalisations.
Les pertes estimées liées aux défauts dans le high yield ou aux dégradations de notation dans l’Investment grade sont nettement inférieures aux moyennes observées en fin de phase d’expansion du cycle.
Les fondamentaux des entreprises sont solides. Elargir l’éventail des qualités de crédit en portefeuille pour y inclure des obligations high yield pourrait permettre d’accroître la performance totale.
Dette publique et politique monétaire
Comment l’inflation devrait-elle évoluer?
L’inflation sous-jacente devrait rester encore quelque temps au-dessus de l’objectif de 2% des banques centrales. Le nouveau cycle de hausses des taux devrait progressivement la ramener vers cet objectif.
- L’endettement public est élevé, mais reste gérable, du moins à court terme. Au cours des six à douze prochains mois, les facteurs conjoncturels, tels que l’inflation et l’activité économique, devraient déterminer les fourchettes d’évolution des rendements obligataires.
- Les dépenses d’investissement dans l’IA et la vigueur de la consommation devraient continuer à soutenir l’économie. Ces puissants moteurs devraient empêcher une baisse marquée des rendements à court terme.
- Une forte hausse des cours obligataires semble peu probable. Les rendements devraient plutôt diminuer lentement à l’échelle mondiale, à mesure que l’inflation ralentit.
- Cet environnement de taux élevés doit être mis en perspective. Les rendements ont atteint des niveaux suffisamment élevés pour qu’une nouvelle hausse importante paraisse peu probable. Les investisseurs peuvent ainsi percevoir des revenus et réinvestir les coupons à des taux intéressants.
- Les rendements sont plus élevés parce que la croissance reste solide et que les craintes de récession se sont atténuées. Cet environnement est attrayant tant pour les titres de dette les mieux notés, comme les emprunts du Trésor américain, que pour les prêts à effet de levier et les obligations high yield, moins bien notés.
- Une baisse progressive des rendements pourrait se traduire par une appréciation des cours, tandis que les investisseurs bénéficient de coupons plus élevés que ceux observés depuis plusieurs années.
Les emprunts d’Etat de grande qualité devraient continuer à jouer un rôle de couverture lors du prochain ralentissement économique. Un tel scénario semble toutefois encore lointain.
Les obligations souveraines les mieux notées devraient évoluer dans une fourchette relativement étroite au cours des deux prochains trimestres.
Devises
Où se situent les opportunités dans la dette en monnaie locale?
La solidité de la croissance mondiale a fait monter les rendements des obligations souveraines des marchés émergents, créant des opportunités là où ils sont relativement plus élevés que dans les marchés développés.
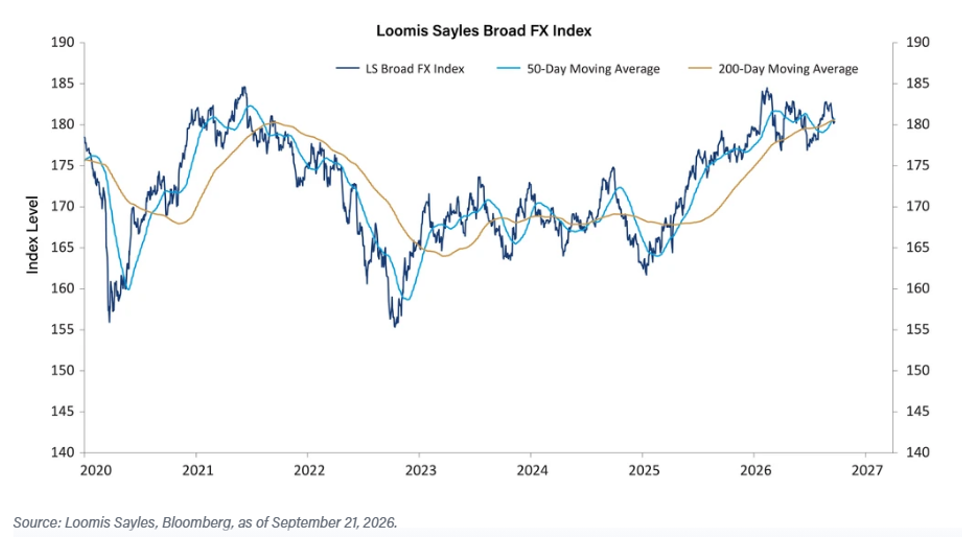
- Le dollar américain évolue dans une fourchette étroite depuis près de deux ans, une situation qui pourrait perdurer.
- Les banques centrales relevant leurs taux directeurs selon des calendriers similaires, les écarts de taux d’intérêt à court terme offrent peu d’opportunités de trading dans l’immédiat.
- Parmi les actifs libellés dans d’autres devises que le dollar américain, certaines obligations en monnaie locale, sans couverture du risque de change, présentent des valorisations particulièrement attrayantes.
- Le Brésil, la Colombie et le Mexique offrent des perspectives intéressantes pour les placements obligataires en monnaie locale. La performance totale pourrait bénéficier à la fois de l’appréciation de ces devises face au dollar américain et de la hausse des cours obligataires à mesure que les rendements à dix ans diminuent dans ces pays.
- La Hongrie, l’Afrique du Sud, la Nouvelle-Zélande et l’Australie paraissent également attrayantes dans cette double perspective d’appréciation des devises et des cours obligataires.
- Une approche sélective des actifs libellés dans d’autres devises que le dollar américain reste privilégiée. Une baisse marquée du dollar par rapport à son niveau actuel semble peu probable.
- Lorsque la Réserve fédérale renouera avec les baisses de taux, le dollar pourrait se déprécier sensiblement. Ce changement de cap ne devrait toutefois intervenir que vers la fin de 2027.
L’indice Loomis Sayles Broad FX suit un panier équipondéré de 23 devises. Aucune devise ne domine à elle seule sa performance.
Cet indice pourrait continuer à évoluer dans une fourchette limitée. Les obligations offrant des rendements élevés, libellées dans des devises susceptibles de s’apprécier, restent néanmoins privilégiées.
Actions mondiales
Les actions mondiales peuvent-elles poursuivre leur hausse?
La solidité des fondamentaux des entreprises devrait soutenir la hausse des actions mondiales jusqu’à la fin de l’année et en 2027. Pour la plupart des indices, les bénéfices devraient enregistrer une croissance à deux chiffres cette année.
- Le marché haussier s’est étendu à l’échelle mondiale, de nombreuses places boursières affichant des performances à deux chiffres depuis le début de l’année.
- Fait intéressant, les bénéfices progressent plus vite que les indices. Les multiples de valorisation se sont donc contractés alors même que les niveaux des indices augmentaient.
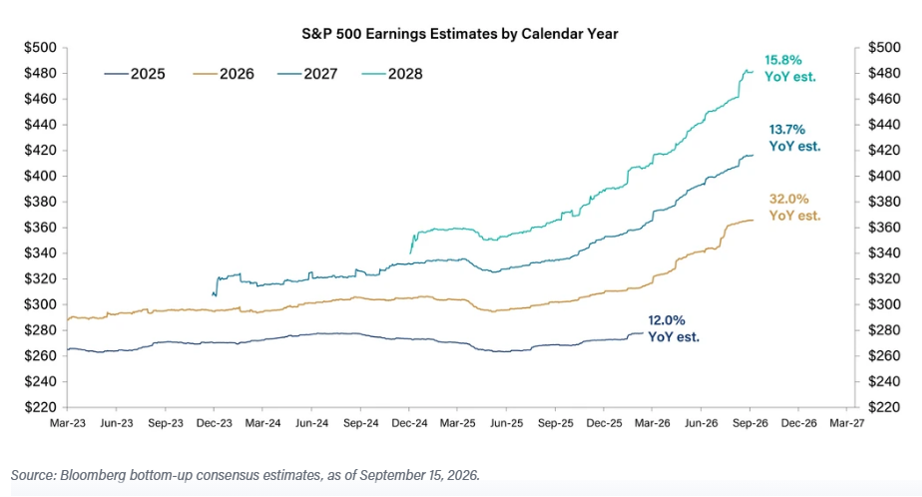
- La croissance des bénéfices devrait ralentir, après les niveaux exceptionnels enregistrés en 2026. Les taux de croissance pourraient atteindre un sommet, mais les bénéfices eux-mêmes n’ont pas encore culminé.
- Dans ce contexte, une exposition aux actions américaines comme à celles du reste du monde reste privilégiée. Les grandes capitalisations semblent les mieux placées pour surperformer, les petites capitalisations étant souvent plus sensibles aux cycles de hausse des taux.
- Les valorisations des actions de croissance américaines figurent parmi les plus attrayantes observées depuis plusieurs années. Le facteur croissance semble bien placé pour bénéficier d’une hausse en 2027, le cycle d’investissement dans l’IA n’en étant encore qu’à ses débuts.
- Une forte croissance des bénéfices, des marges bénéficiaires record et des valorisations raisonnables devraient favoriser la progression de la plupart des indices boursiers mondiaux.
La croissance des bénéfices s’étend à davantage de secteurs, soutenue par les dépenses d’investissement dans l’IA.
Les estimations du consensus concernant la croissance des bénéfices pourraient se stabiliser, mais même dans ce cas, les bénéfices effectivement réalisés devraient rester solides.
Risques potentiels
Quels risques pourraient modifier ces perspectives?
Les perspectives restent favorables aux investisseurs à long terme, grâce à des fondamentaux économiques solides et à la bonne santé des entreprises.
- Un durcissement monétaire excessif face à l’inflation pourrait peser sur l’appétit pour le risque et perturber les marchés obligataires et boursiers.
- Une hausse modérée des taux est attendue en 2027, sans cycle complet de relèvement.
- Des perturbations du transport pétrolier dans le détroit d’Ormuz pourraient provoquer un nouveau choc pétrolier.
- Un encadrement réglementaire de l’IA ou un ralentissement des investissements des hyperscalers freinerait la croissance économique et celle des bénéfices.
- Les prévisions de croissance des bénéfices dépassent 13% pour 2027, aux Etats-Unis comme ailleurs. Des résultats inférieurs aux attentes pourraient compromettre la hausse des marchés.
- Peu d’éléments annoncent des craintes de ralentissement à court terme, mais les événements susceptibles d’avoir des répercussions systémiques restent sous surveillance.