Le classique de Disney, «Le Roi Lion», recèle également un message pour la politique monétaire américaine: ce qui ressemble à la fin d’un cycle peut bien être le début du suivant. Après plusieurs baisses de taux d’intérêt, la Réserve fédérale américaine (Fed) est confrontée à une croissance robuste et à une inflation tenace. Pendant longtemps, les investisseurs craignaient surtout qu’un ralentissement économique n’impose de nouvelles baisses de taux. Désormais, ils doivent également envisager de nouvelles hausses.
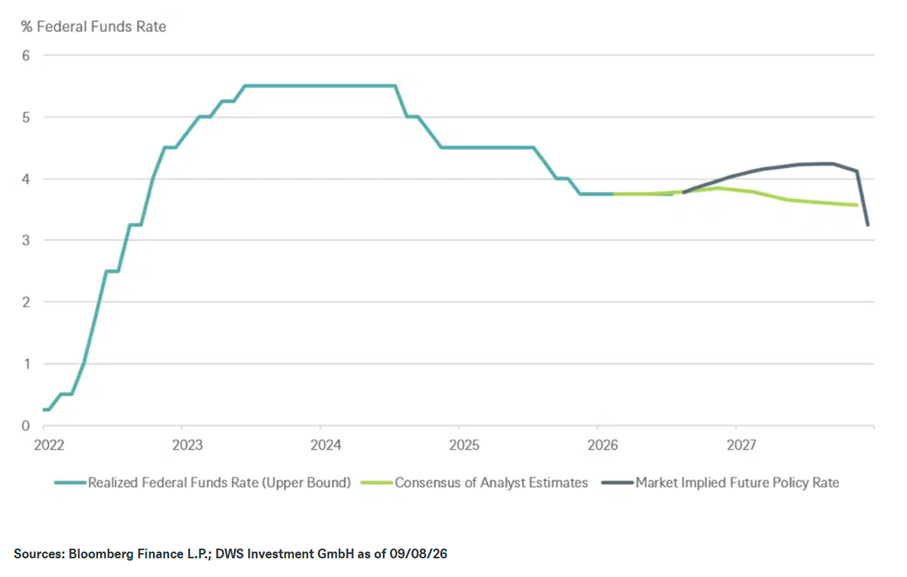
Comme le montre notre graphique de la semaine, les prévisions des économistes et des marchés divergent. Le consensus Bloomberg parmi les économistes laisse entrevoir des baisses progressives des taux jusqu’en 2027. En revanche, les taux dérivés des contrats à terme SOFR augmentent dans un premier temps pour dépasser les 4%, avant de redescendre. Ces prix de marché ne sont pas de simples prévisions. Ils reflètent également le souhait de se prémunir contre les surprises. La différence n’en reste pas moins remarquable. Les économistes tablent sur un affaiblissement constant des pressions sur les prix. Les marchés accordent davantage d’importance à la possibilité que la Fed doive à nouveau changer de cap.
A première vue, le mécanisme semble simple. Une économie robuste réduit la nécessité de baisses de taux préventives face à un éventuel ralentissement. Dans le même temps, des risques d’inflation persistants maintiennent la possibilité de nouvelles hausses. Mais pourquoi les économistes et les marchés interprètent-ils les mêmes données de manière si différente? L’une des raisons pourrait être la communication plus prudente de la Fed. Si elle fournit moins d’indications, certaines données économiques peuvent influencer les anticipations du marché plus fortement qu’auparavant. Cela serait conforme aux résultats de recherches selon lesquels l’incertitude quant au futur taux directeur influence les prix des actifs, indépendamment des surprises en matière de politique monétaire.*
Les économistes doivent quant à eux distinguer le signal du bruit dans des données sujettes à des fluctuations et fréquemment révisées. C’est ce que montre également le dernier rapport sur le marché du travail. «A première vue, la forte hausse des embauches pourrait faire penser à “Hakuna Matata”: pas de raison de s’inquiéter», explique Christian Scherrmann, économiste en chef pour les Etats-Unis chez DWS. «Ce rapport témoigne d’une conjoncture solide, sans laisser entrevoir de nouvelles pressions inflationnistes. La croissance des salaires est restée modérée. Les prix de l’énergie et les droits de douane continuent toutefois d’influencer l’inflation. C’est pourquoi le prochain rapport sur l’inflation devrait être déterminant pour savoir si une hausse des taux d’intérêt serait justifiée.»
Les derniers chiffres ne constituent ni un cas de figure «Hakuna Matata», ni un signal clair en faveur d’un nouveau resserrement monétaire. A l’image du cycle éternel de la vie, les données recèlent davantage d’informations qu’une simple publication ne le laisse entrevoir. Tant que la Fed ne fournit que peu d’indications, chaque nouveau chiffre peut mettre les marchés sur une nouvelle piste.
Les marchés anticipent de nouvelles hausses des taux d'intérêt de la Fed
* Voir par exemple Bauer, M. D., Lakdawala, A. et Mueller, P. (2022), «Market-Based Monetary Policy Uncertainty», The Economic Journal, vol. 132, n° 644, p. 1290-1308.