La prime de terme («term premium») occupe une place croissante dans les discussions sur les courbes de taux cette année. Pour rappel, la prime de terme est une estimation, et rien de plus qu’une estimation, du rendement supplémentaire exigé par les investisseurs lorsqu’ils immobilisent leur capital dans des obligations à 10 ans plutôt que d’acheter un instrument sans risque à court terme (par exemple des bons du Trésor à 3 mois) et de le réinvestir durant la même période. Toutes choses égales par ailleurs, une prime de terme plus élevée se traduit par des rendements plus élevés sur les obligations d’Etat à longue échéance.
De nombreux facteurs peuvent influencer la prime de terme, mais de manière générale, plus l’incertitude concernant l’évolution future des taux d’intérêt à court terme sur les dix prochaines années est élevée, plus cette prime devrait être importante. Il en découle qu’elle tend à augmenter lorsque l’incertitude entourant l’inflation future s’accroît, puisque cela renforce l’incertitude sur l’évolution des taux à court terme. De même, lorsque les déficits budgétaires sont élevés et que l’offre d’obligations à 10 ans augmente, les investisseurs exigent généralement des rendements plus élevés, même si leurs anticipations concernant les taux à court terme restent inchangées. Il est important de noter qu’un redressement de la courbe des taux ne signifie pas nécessairement une hausse de la prime de terme. En effet, des rendements plus élevés sur les maturités longues peuvent simplement refléter des anticipations de taux courts plus élevés à l’avenir, sans augmentation particulière de l’incertitude. Dans ce cas, la prime de terme peut rester stable.
Dans un contexte où le monde connaît une inflation plus élevée et plus volatile en raison de la guerre entre les Etats-Unis et l’Iran, et où l’émission de bons du Trésor américains (UST) ne montre aucun signe de ralentissement, il serait tout à fait logique de voir la prime de terme progresser cette année.
La réalité est toutefois plus complexe, car tout dépend de la manière dont on estime l’évolution future des taux à court terme, un exercice qui relève sans doute davantage de l’art que de la science. Les deux modèles les plus souvent cités pour mesurer la prime de terme sont les modèles Adrian, Crump et Moench (ACM) et Kim-Wright (KW), tous deux élaborés par la Réserve fédérale américaine (Fed).
Même si les estimations de la prime de terme restent relativement proches, une divergence notable est apparue ces dernières semaines (voir le graphique ci-dessous). Le modèle ACM indique une baisse de la prime de terme depuis le début de l’année, passant de 75 points de base à 61 points de base, tandis que le modèle KW suggère au contraire une hausse significative, de 57 points de base à 96 points de base. Il est même possible que cet écart se soit encore creusé récemment: en raison d’un léger décalage dans la publication de l’indice KW, les données s’arrêtent au 11 septembre, alors que celles du modèle ACM vont jusqu’au 17 septembre.
Divergence des estimations de la prime de terme
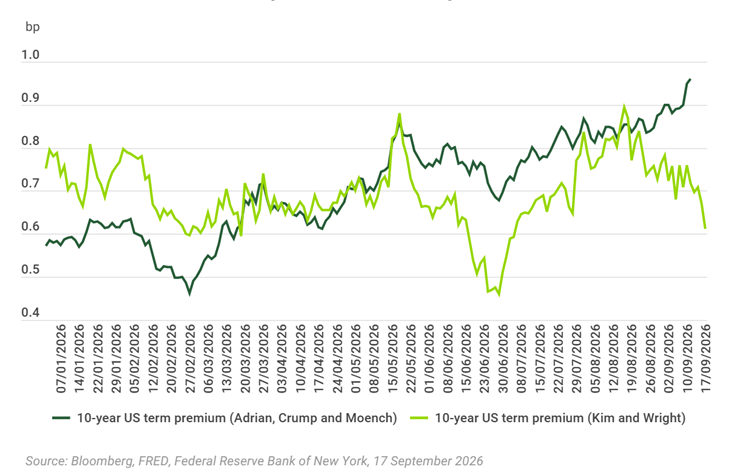
Si le fait d’obtenir des résultats différents à partir de modèles économétriques distincts peut sembler anodin, cela revêt une réelle importance pour les investisseurs obligataires. Ces estimations influencent en effet le récit dominant sur les marchés de taux et peuvent également peser sur la réflexion des décideurs politiques. A titre d’exemple, Stephen Miran, ancien membre de la Fed et ancien président du Council of Economic Advisers, a publié un article dans le Financial Times fin août dans lequel il soutenait que la prime de terme n’avait pas augmenté en 2026 et était même légèrement inférieure à son niveau du début d’année. Il en concluait que les courbes de taux ne reflétaient aucune inquiétude budgétaire particulière. De notre point de vue, la série de données KW est davantage en phase avec le narratif actuellement observé sur les marchés, et nous serions prudents avant d’affirmer que la prime de terme n’a pas augmenté simplement parce que le modèle ACM l’indique.
La principale différence entre les modèles ACM et KW réside dans le fait que le premier utilise exclusivement les informations contenues dans la courbe des taux, tandis que le second intègre également une enquête sur les anticipations de taux à court terme réalisée par Blue Chip Financial Forecasts. Autrement dit, le modèle KW incorpore explicitement les prévisions d’économistes concernant les taux futurs. L’objectif est de fournir un point d’ancrage pour le niveau moyen de long terme des taux courts, ce qui aide à évaluer la vitesse à laquelle ces derniers convergent vers cette moyenne. En pratique, cela se traduit par une volatilité plus faible du modèle KW par rapport au modèle ACM.
A la lumière des données historiques, il nous semble difficile de croire que les participants de marché aient modifié leurs anticipations de prime de terme à 10 ans d’environ 150 points de base en seulement quelques mois, comme le laisse entendre le modèle ACM pour l’année 2023. Par ailleurs, ce modèle affiche un point bas de -150 points de base en 2020, tandis que le modèle KW est descendu à un niveau plus modéré de -60 points de base sur la même période.
Nous concluons donc que la prime de terme a très probablement augmenté de manière significative cette année, et qu’elle n’a, au minimum, certainement pas diminué. Cela confirme une tendance en place depuis le milieu de l’année 2020. La grande question est désormais de savoir jusqu’où cette hausse peut encore se poursuivre, car cela a évidemment des implications importantes pour l’évolution future des rendements obligataires à long terme.
La série KW débute en 1990 et a atteint son plus haut historique quelques années plus tard, à 251 points de base. Les moyennes peuvent varier sensiblement selon la période d’observation retenue, mais à titre indicatif, la moyenne observée entre le début de l’année 2000 et septembre 2007 (lorsque la Fed a commencé à réduire ses taux en réponse aux premiers signes de difficultés économiques) s’établit quasiment à 100 points de base. Sous cet angle, on pourrait considérer que la prime de terme est revenue à des niveaux d’avant la crise financière de 2008. Toutefois, cette moyenne de 100 points de base masque un pic à 180 points de base en 2002, ainsi que d’autres sommets à 165 et 140 points de base au cours de cette période. Compte tenu de la volatilité persistante de l’inflation et de l’augmentation des émissions de bons du Trésor américain, il serait audacieux d’affirmer que la prime de terme a déjà atteint son point culminant.
Cela ne signifie pas nécessairement que les bons du Trésor américain ne puissent pas enregistrer de bonnes performances. Nous pensons par exemple qu’ils bénéficieraient d’une baisse des prix du pétrole. Néanmoins, toutes choses égales par ailleurs, nous continuons de voir la hausse de la prime de terme comme un facteur défavorable à la performance des obligations du Trésor américain.