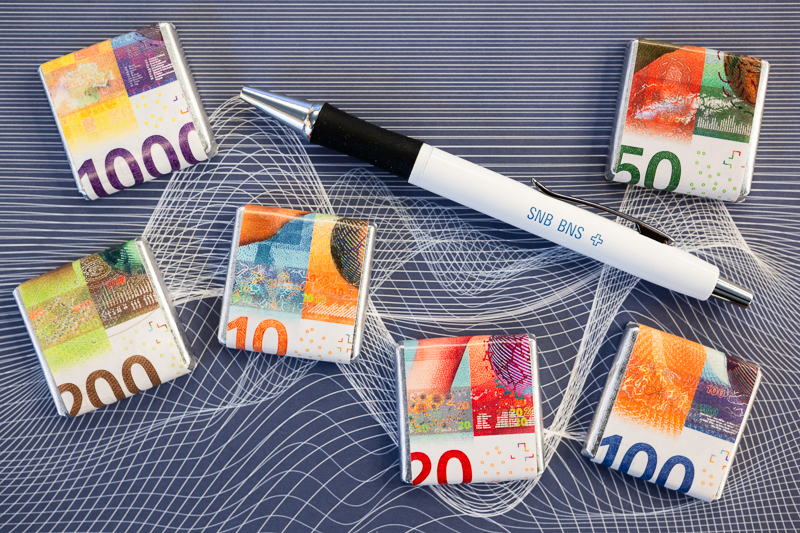
Les devises les plus performantes de l'année sont celles des pays qui cumulent des rendements élevés (cf. Graphique 1) et des matières premières à exporter. Pour mémoire, le portage (carry trade) consiste à emprunter dans une devise à faible taux d'intérêt pour placer dans une devise mieux rémunérée et ainsi encaisser l'écart de rendement. Quand la volatilité des devises est faible, le portage devient la seule force qui déplace les devises. En début d'année, nos analyses désignaient trois devises appelées à s'apprécier durablement: la couronne norvégienne, le yuan chinois et le franc suisse. Les deux premières ont commencé à délivrer des performances positives. En revanche, le franc suisse semble loin de monter sur le podium. Et pourtant, les fondamentaux du franc sont solides comme le roc. La Suisse cumule un excédent courant, une dette publique inférieure à 40% du PIB et une inflation structurellement plus basse que celle de ses voisins. Cette combinaison engendre une appréciation tendancielle du franc contre l'euro et le dollar. Nos estimations escomptent que le franc puisse s'échanger autour de 0,89 pour un euro et de 0,70 pour un dollar d'ici dix-huit mois.
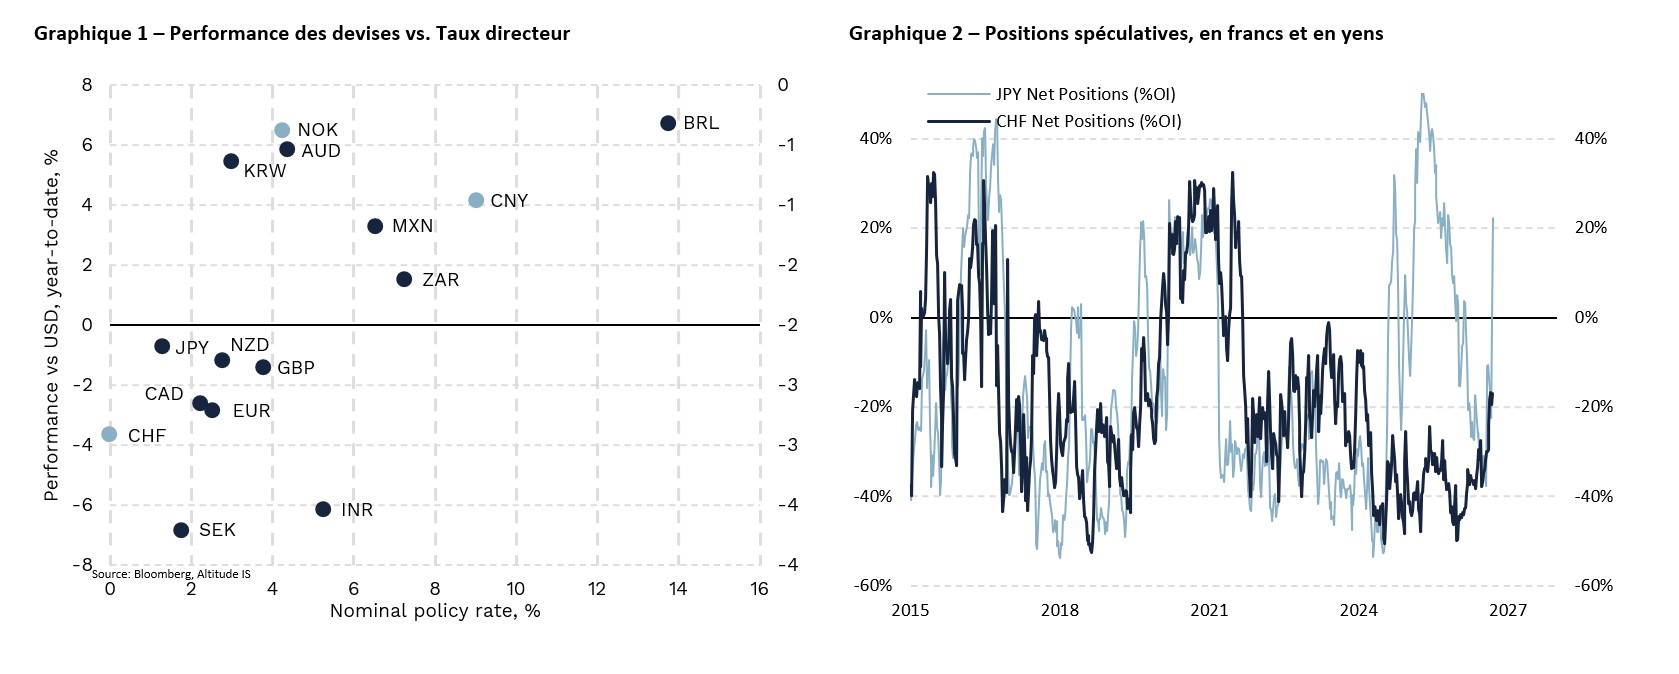
Au déclenchement de la guerre d'Iran, le franc suisse a culminé à 0,90 contre l'euro, son plus haut niveau en dix ans. Il a ensuite reculé, pour atteindre une performance de -5% le 11 septembre. La raison principale tient à un transfert de rôle. Depuis que la Banque du Japon a relevé significativement son taux directeur, mais aussi que Tokyo et Washington ont défendu conjointement le yen cet été, emprunter en yens est devenu coûteux et risqué. Les traders se sont donc tournés vers la seule grande monnaie encore à taux zéro, dotée d'un marché de swaps profond et de la volatilité la plus faible du G10: le franc suisse. Les chiffres le confirment puisque les traders demeurent vendeurs nets de francs mais sont, désormais, acheteurs nets de yens (cf. Graphique 2). Le franc suisse semble avoir hérité du rôle que le yen a tenu pendant vingt ans, celui de la monnaie que l'on emprunte pour financer le reste du monde. Il existe toutefois une différence de taille entre le franc et le yen, c'est que le premier s'apprécie tendanciellement alors que le deuxième se dévalue. S'endetter en francs plutôt qu'en yens est donc très risqué à terme.
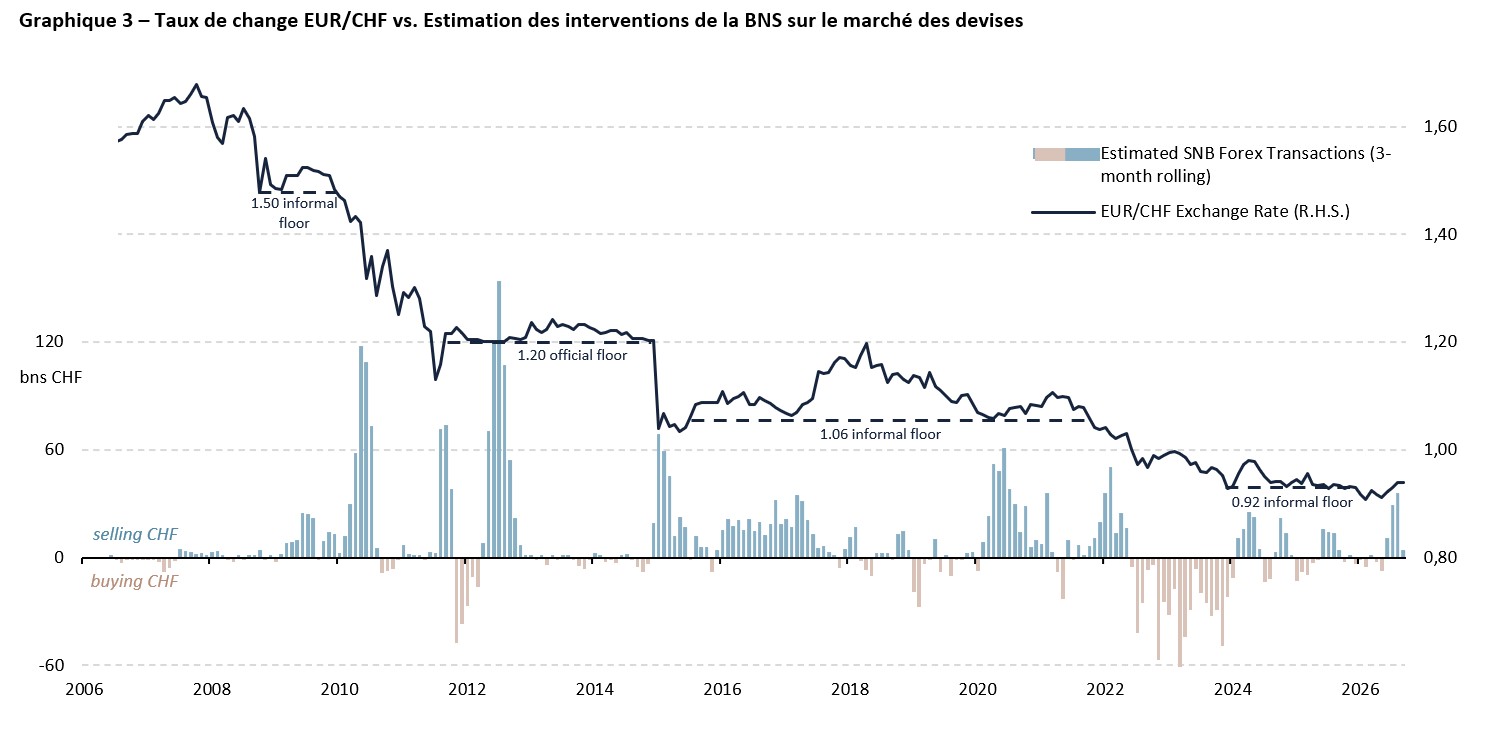
Comme souvent dans de telles situations, la BNS est intervenue de manière magistrale. Elle n'a pas subi ce mouvement mais, au contraire, elle l'a accompagné. Selon nos estimations, fondées sur l'évolution des avoirs à vue des banques auprès de l'institut d'émission, les ventes de francs de la BNS ont avoisiné 28 milliards en juin et 11 milliards en juillet, soit près de dix fois les 3,9 milliards d'achats de devises du premier trimestre (cf. Graphique 3). Ces montants seront à confirmer par les statistiques officielles de fin décembre, mais l'ordre de grandeur ne laisse guère de doute.
Trois conditions favorables étaient réunies cet été. Premièrement, le franc était surévalué. La monnaie helvétique était revenue sur ses plus hauts et Martin Schlegel avait prévenu, début juin devant le parlement, que la BNS était de plus en plus disposée à intervenir. Deuxièmement, le franc avait commencé à faiblir par lui-même à la mi-juin, notamment lorsque la BCE avait décidé d'augmenter son taux directeur à 2,25%, que le mémorandum de paix d'Islamabad avait été signé et que la Fed avait laissé sous-entendre son virage restrictif à venir. Troisièmement, les tensions inflationnistes liées aux prix de l'énergie commençaient à s'estomper. Fin juin, l'indice des prix à la consommation n'avait pas bougé, de sorte qu'un franc fort cessait d'être utile. Au contraire, le risque déflationniste aurait pu revenir au centre du débat. La BNS n'a donc pas combattu le marché mais elle a utilisé son élan, comme un judoka qui projette un adversaire déjà déséquilibré.
Pour les prochains mois, il faudra continuer à suivre l'évolution du taux de change effectif réel du franc. La BNS rappelle régulièrement que c'est cet indicateur qui compte pour l'économie suisse (cf. présentation de Martin Schlegel du 11 septembre 2026). Depuis 2020, l'institution monétaire s'évertue à stabiliser la valeur du franc, pondérée par le commerce extérieur et corrigée des écarts d'inflation. Depuis 2023, la surévaluation du franc provenait principalement du yuan et du yen, deux monnaies contre lesquelles la BNS n'intervient pas directement, ce qui explique son hésitation à agir. Elle s'y est résolue durant l'été, quitte à pousser le franc vers une sous-évaluation par rapport au dollar et à l’euro, comme en 2024.
Jusqu'à présent, tout se passe à merveille pour la BNS. Preuve s'il en faut, elle a choisi de maintenir son taux à zéro. Si le besoin devait s'en faire sentir, et alors que le consensus n'attend aucune hausse avant 2027, elle pourrait augmenter le loyer de l'argent le 10 décembre ou le 18 mars prochains. Elle n'hésiterait pas à créer la surprise si le renchérissement du pétrole devait se diffuser aux autres prix, via des effets de second tour. Une hausse des taux de la BNS refermerait d'un coup la fenêtre du carry trade en francs. Les investisseurs qui ont emprunté des francs chercheraient certainement à les racheter en quelques séances.
La force du franc suisse a été contenue par le portage et par l'action volontariste de la BNS, cependant elle ne demande qu'à s'exprimer, notamment contre le dollar et l'euro.