Les problèmes d'endettement de la France inquiètent les investisseurs obligataires, mais cela risque-t-il pour autant de déclencher une nouvelle crise de l'euro? Le projet de budget présenté le 1er octobre prévoit pour 2027 un déficit de 5% du produit intérieur brut (PIB). Cela ne devrait toutefois pas encore suffire à remettre les finances publiques sur une trajectoire viable à long terme, d’autant plus que la hausse des coûts de financement pèse davantage sur celles-ci. La France continue d’avoir accès aux marchés des capitaux. La question cruciale est toutefois de savoir s’il sera possible de maîtriser les finances publiques à long terme, alors que le ratio de la dette publique devrait dépasser 120% du PIB en 2027.
Pour comprendre pourquoi cela ne doit pas nécessairement déboucher sur une crise à l’échelle européenne, il convient de regarder au-delà des budgets publics. A notre avis, la crise qui a débuté en Grèce en 2010 était, fondamentalement, une crise de la balance des paiements, la dette publique étant davantage un symptôme qu’une cause réelle. La vulnérabilité dépassait le cadre des finances publiques: plusieurs économies ne disposaient pas d’une épargne intérieure suffisante pour financer leurs investissements. Leurs importants déficits courants reflétaient ce déficit de financement et les rendaient dépendantes des entrées de capitaux étrangers. Lorsque ce financement s’est tari, un assainissement budgétaire ainsi qu’une croissance des salaires et des prix inférieurs à la moyenne ont été nécessaires, car les membres de la zone euro ne pouvaient pas dévaluer leurs monnaies de leur propre chef. Les contraintes économiques qui en ont découlé ont finalement également mis la monnaie unique sous pression.
La Banque centrale européenne dispose d’un éventail d’instruments nettement plus large que lors de la crise précédente.
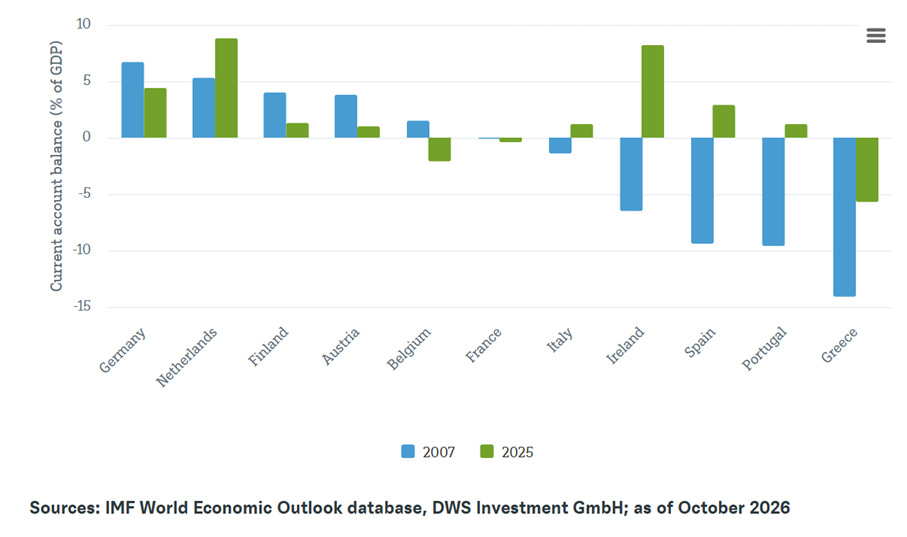
Notre graphique ci-dessous met en évidence une différence importante par rapport à la situation actuelle. L’Irlande, l’Espagne, le Portugal et l’Italie ont enregistré des excédents de la balance courante en 2025, alors qu’ils affichaient encore des déficits en 2007. Ces excédents montrent que l’épargne intérieure dépasse les investissements et que la dépendance vis-à-vis des financements étrangers a diminué. Le déficit de la Grèce s’est certes réduit, mais il reste considérable, tandis que le solde de la France reste légèrement négatif. Malgré la persistance de déficits dans certains pays, le passage à des excédents dans plusieurs économies autrefois déficitaires corrobore notre estimation selon laquelle une répétition de la crise d’alors est peu probable.
La France n’est toutefois pas à l’abri des risques. Si son important réservoir d’épargne nationale rend, selon nous, une crise de financement peu probable, les évolutions politiques pourraient toutefois poser des défis. Parallèlement, la zone euro dispose aujourd’hui de mécanismes de protection institutionnels plus solides, et la Banque centrale européenne dispose également d’un éventail d’instruments nettement plus large que lors de la crise précédente. «Même si les problèmes budgétaires de la France restent sans solution, nous ne prévoyons pas de nouvelle crise de l’euro», déclare Johannes Müller, directeur de la recherche chez DWS.
Plusieurs pays autrefois en déficit affichent désormais des excédents