La prime de valorisation dont bénéficiait précédemment l’or s’est largement estompée, si bien que les prix se rapprochent désormais des niveaux suggérés par notre modèle, ce qui pose des fondations plus robustes en vue de nouvelles progressions. Selon nos modèles de prévision internes, un positionnement conservateur, conjugué aux attentes largement partagées d’un affaiblissement du dollar américain et d’une baisse des rendements des bons du Trésor, aboutit à un prix de l’or avoisinant 4800 dollars l’once à l’horizon du troisième trimestre 2027. La demande émanant des investisseurs institutionnels et des banques centrales demeure solide. Par ailleurs, le risque de domination budgétaire pourrait accentuer l’attrait de l’or comme réserve de valeur, dans l’éventualité où les tensions sur le financement public viendraient à entamer la confiance accordée à la politique monétaire.
Des bases plus solides après la correction
L’or entame le dernier trimestre 2026 sur des bases renforcées, après avoir nettement corrigé sa trajectoire haussière antérieure. Au début de l’année, l’or enregistrait une nette progression, surpassant la majorité des autres classes d’actifs. Les prix sont désormais revenus à des niveaux comparables à ceux de décembre 2025, effaçant en grande partie les gains exceptionnels que notre modèle peinait à justifier durant la majeure partie de 2025 ainsi qu’au début de 2026.
Les prix se rapprochant nettement de ceux prévus par notre modèle, le frein à la valorisation qui prévalait jusque-là s’est estompé. Nous pensons que l’essentiel du repli a déjà eu lieu, bien que de nouvelles baisses puissent encore survenir. La résistance affichée par l’or au cours du mois passé vient conforter notre conviction: des catalyseurs positifs pourraient désormais gagner en importance.
Résilience face aux vents contraires sur les obligations et le dollar
L’attention s’est de plus en plus portée sur le marché obligataire. La progression de la dette publique, conjuguée à d’importants besoins de refinancement, suscite des interrogations quant à la soutenabilité des finances publiques et au niveau de rémunération réclamé par les investisseurs pour conserver de la dette souveraine. Dans le même temps, d’importants emprunts contractés pour soutenir le développement de l’intelligence artificielle (IA) et d’autres projets technologiques viennent s’ajouter à l’offre de dette que les marchés doivent absorber.
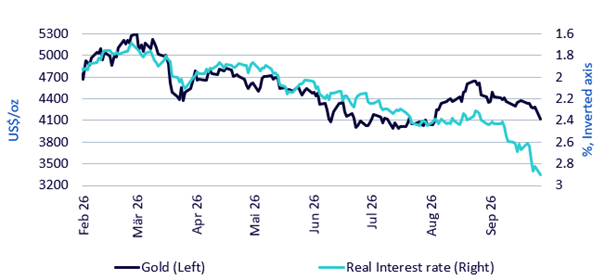
Ces pressions créent un environnement difficile pour les obligations. L’or, en comparaison, est resté relativement stable ces derniers mois. Sa résistance semble indiquer que les investisseurs prennent en considération son rôle de réserve de valeur, tout en mesurant le coût d’opportunité engendré par la progression des rendements.
Ces dernières années, la corrélation entre l’or et les obligations du Trésor américain indexées sur l’inflation s’est montrée moins constante. Pourtant, l’évolution récente de l’or s’est révélée plus robuste que ce que cette corrélation historique pourrait laisser penser.
Graphique 1: L'or par rapport aux taux réels (rendement des obligations du Trésor américain indexées sur l’inflation)
Source: Bloomberg Finance L.P. WisdomTree, février 2026—octobre 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
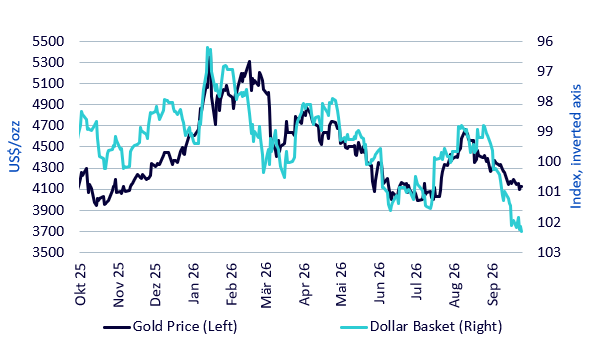
On observe un schéma comparable dans la relation entre l’or et le dollar américain. En dépit de la fermeté du dollar, l’or a affiché une résilience supérieure à ce que suggère habituellement sa corrélation négative avec la devise américaine.
Graphique 2: Panier or et dollar américain
Source: Bloomberg Finance L.P. WisdomTree, octobre 2025 — octobre 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
De nouvelles augmentations des rendements obligataires, conjuguées à un dollar plus fort, continueraient de peser sur l’or. Toutefois, l’expérience récente tend à montrer que l’effet pourrait s’avérer moins prononcé qu’on ne l’imagine au vu des relations historiques, surtout lorsque la hausse des rendements reflète des doutes quant à la crédibilité budgétaire.
Les anticipations du consensus tablent sur un affaiblissement du dollar et une baisse des rendements nominaux des bons du Trésor américain au cours des douze prochains mois. Si ces prévisions se réalisent, deux vents contraires observés récemment viendraient alors jouer un rôle de soutien dans notre cadre de modélisation habituel.
Un autre scénario pourrait aussi accroître l’attrait de l’or comme placement. Si les tensions qui affectent le marché obligataire révèlent des préoccupations plus profondes sur la soutenabilité de la dette, ne pas y répondre risquerait d’éroder la confiance envers les actifs souverains et de stimuler la demande d’or. La nuance est essentielle: si des rendements en hausse dus à une croissance soutenue et à un resserrement monétaire peuvent pénaliser l’or, une augmentation des rendements provoquée par une détérioration de la confiance budgétaire peut, à l’inverse, stimuler la demande pour le métal précieux.
Le rôle défensif de l’or au cours du cycle économique
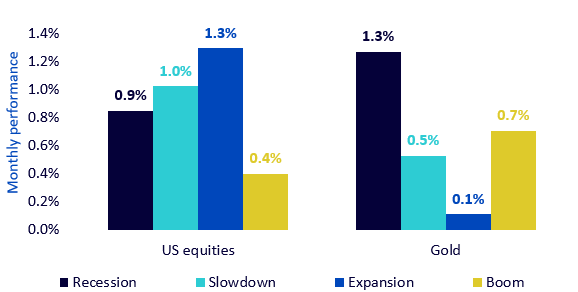
L’analyse historique offre un autre éclairage sur les caractéristiques défensives de l’or. En utilisant l’indicateur composite avancé (CLI) de l’Organisation de coopération et de développement économiques (OCDE), nous divisons le cycle économique en quatre phases: récession, ralentissement, expansion et boom. Selon notre classification, la récession et le boom représentent chacune 10% des observations mensuelles, tandis que le ralentissement et l’expansion représentent chacune 40%.
L’examen des rendements mensuels des actions et de l’or par phase révèle que c’est au cours de la période de récession que l’or a affiché sa performance moyenne la plus élevée. Un ralentissement modéré s'est révélé moins porteur. Cela laisse penser que l’or, par ses propriétés défensives, s’est révélé particulièrement utile lors des épisodes de repli cyclique les plus prononcés. Toutefois, les moyennes historiques n’offrent aucune garantie de protection systématique lors de chaque phase de baisse.
Graphique 3A: Performance moyenne selon les différents régimes économiques
Graphique 3B: Indicateur composite avancé (CLI) de l’OCDE par régime
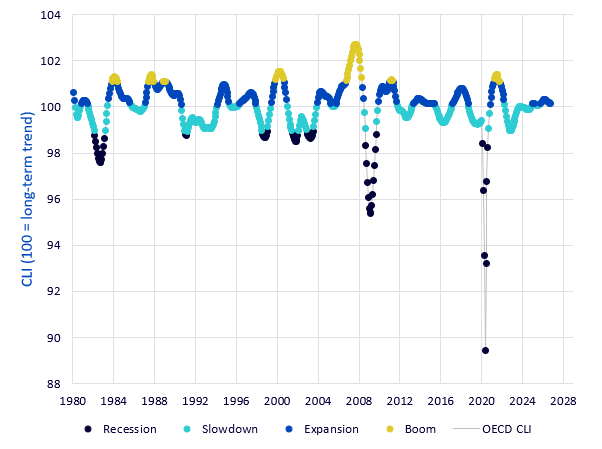
Source: WisdomTree, OCDE et Bloomberg. L’indicateur composite avancé de l’OCDE fournit des signaux précoces, qualitatifs, sur les points de retournement de l’activité économique par rapport à sa tendance à long terme. Nous utilisons la série ajustée en amplitude. Les phases du cycle économique suivent la classification de WisdomTree et ne correspondent pas nécessairement aux définitions officielles de la récession. Les actions américaines sont représentées par l’indice S&P 500 Total Return; l’or utilise les cours de l’après-midi de la LBMA. Données mensuelles de janvier 1980 à septembre 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
La prime du modèle s'est en grande partie résorbée.
Depuis 2025, et plus encore depuis début 2026, l’écart de prime de l’or par rapport à notre modèle s’est sensiblement resserré. Les prix constatés, qu'ils soient bruts ou ajustés, convergent désormais dans l’ensemble. Cela suggère que le prochain mouvement de hausse pourrait s’amorcer avec une prime de modèle moins prononcée qu’au cours de la précédente flambée.
Graphique 4: Décomposition de la performance du prix de l'or
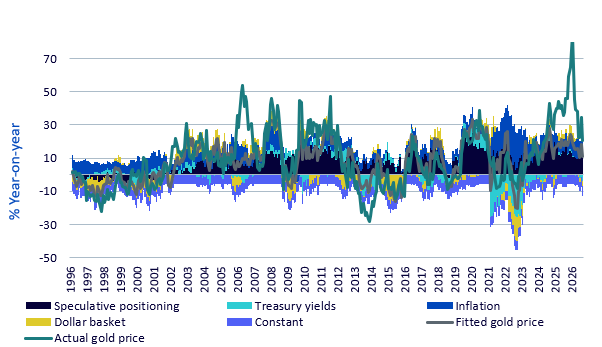
Source Bloomberg, ainsi que le modèle d’évaluation du prix de l’or de WisdomTree. Données à septembre 2026. Le prix de l’or ajusté correspond à la valeur implicite donnée par le modèle à partir des variables explicatives pour chaque période; il ne constitue pas nécessairement une prévision hors échantillon. La constante correspond à l’ordonnée à l’origine de la régression et ne doit pas être interprétée comme un facteur économique distinct. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
De nouveaux acheteurs institutionnels élargissent la demande
Trois développements retiennent particulièrement l’attention: l’accès désormais accordé à certains assureurs chinois pour investir dans l’or, la possibilité pour les fonds de pension indiens d’investir dans des ETF adossés à l’or et à l’argent, et, enfin, la hausse des réserves d’or détenues par Tether, l’émetteur du stablecoin USDT.
La Chine a inauguré son projet pilote d’assurance en février 2025, alors que l’Inde, de son côté, a étendu l’accès aux fonds de pension vers la fin de la même année. Ces changements ont permis à un plus grand nombre d’investisseurs institutionnels de s’intéresser à l’or. En Chine comme en Inde, les flux d’ETP sur l’or se sont accentués durant ces périodes. Toutefois, ces données agrégées ne permettent pas d’identifier précisément la proportion acquise par les assureurs ou les fonds de pension. Ils s’adressent à un public d’investisseurs plus diversifié, alors qu’une fraction de l’activité institutionnelle peut emprunter d’autres voies.
Nous estimons que les nouvelles allocations effectuées par des investisseurs éligibles récemment arrivés ont probablement alimenté la progression de la demande constatée auparavant. Si ces achats s’inscrivaient dans une logique de constitution de positions stratégiques, leur effet immédiat sur les prix risquerait d’être plus marqué que celui des allocations qui suivraient. Des achats plus mesurés devraient encore soutenir la demande, sans pour autant maintenir le même rythme d’appréciation des prix. Le soutien pourrait également se renforcer si le nombre d’institutions participantes ou le volume des allocations de portefeuille augmentait.
Graphique 5: Flux d’ETF Chine contre Inde (en millions USD, mensuel)
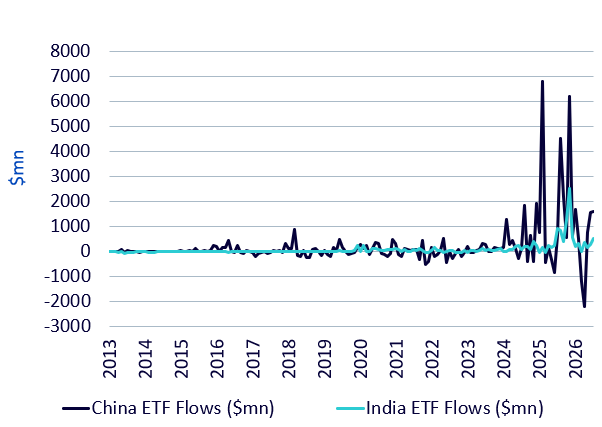
Source: World Gold Council, WisdomTree. Septembre 2013 à septembre 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
Tether demeure un acheteur important
Tether constitue désormais aussi une source majeure de demande institutionnelle pour l’or. Ses achats de réserves se distinguent de l’or servant de garantie à son jeton or spécifique, le XAU₮. L’ampleur de ses achats le place parmi les plus importants acheteurs individuels, aux côtés de certaines grandes banques centrales.
D’après nos estimations, les achats, bien qu’encore soutenus, se sont ralentis au premier semestre 2026 par rapport à la seconde moitié de 2025. La hausse des prix de l’or pourrait partiellement rendre compte du recul des volumes, dans l’hypothèse où les achats seraient restés alignés sur une allocation en dollars relativement constante, bien qu’aucune donnée ne permette de confirmer l’existence d’une politique d’allocation figée. Les acquisitions à venir seront fonction de l’évolution des réserves, des choix de portefeuille et du cours de l’or.
Graphique 6: Estimations des achats trimestriels d'or par Tether (2025 et 2026)
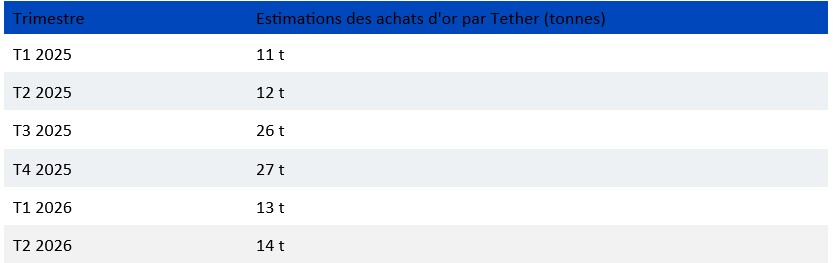
Source: WisdomTree s’appuie sur les attestations trimestrielles des réserves de Tether ainsi que sur les cours LBMA de l’or pour établir ses estimations. Du premier trimestre 2025 au 2e trimestre 2026. Les achats estimés doivent faire la distinction entre l’évolution des avoirs physiques et celle de leur valeur de marché, en excluant, le cas échéant, toute couverture en XAU₮. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
Demande des banques centrales: Soutien important, transparence limitée
La demande émanant des banques centrales constitue également un soutien majeur. Les achats ont fortement progressé à partir de 2022, sur fond de sanctions visant la Russie et d’un regain d’intérêt pour la diversification des réserves. Toutefois, le manque de transparence complique l’intégration fiable de cette demande à notre modèle.
Les variations déclarées des réserves, établies à partir des Statistiques financières internationales (IFS) du Fonds monétaire international (FMI) et des publications nationales, ne donnent qu’un aperçu partiel de l’ensemble de l’activité estimée. Les estimations plus étendues du World Gold Council, élaborées en collaboration avec Metals Focus, prennent en compte les transactions non déclarées. Toutefois, elles sont diffusées avec un certain délai et restent susceptibles d’être significativement révisées.
Les estimations les plus récentes indiquent une reprise marquée des achats nets au deuxième trimestre 2026, après un premier trimestre révisé à la baisse de façon significative. L’importance de ces révisions met en évidence la prudence requise avant de tirer des conclusions à partir d’un seul trimestre.
Graphique 7: Demande des banques centrales en or
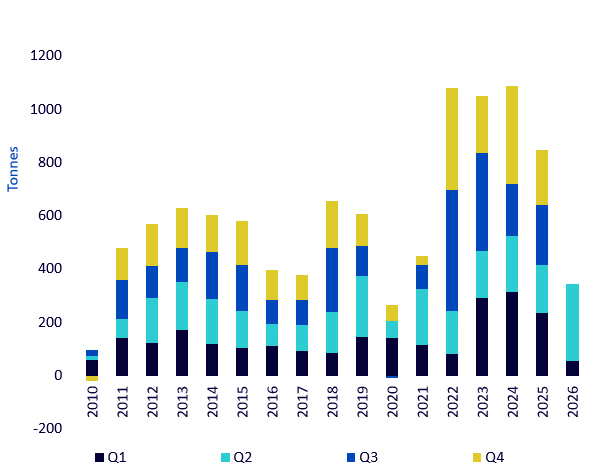
Source: WisdomTree, World Gold Council, T1 2010 à T2 2026. Les performances passées ne garantissent pas les résultats futurs; tout investissement comporte un risque de perte de valeur.
Les publications mensuelles dont on dispose montrent que les achats ont continué au troisième trimestre. Les achats officiels de la Chine ont connu une nette accélération, tandis que la Pologne, de son côté, est demeurée un acteur majeur, poursuivant activement la consolidation de ses réserves en or. Ces acquisitions illustrent un intérêt constant pour la diversification des réserves; toutefois, les achats déclarés ne reflètent qu’une partie de la demande globale.
La vente mérite également d'être analysée avec recul. La Russie a fait état d’une baisse de ses réserves d’or, alors que la Turquie a réalisé d’importantes ventes plus tôt cette année. Les raisons sous-jacentes aux variations de réserves, tout comme leur traitement comptable, ne font pas systématiquement l’objet d’une divulgation complète. En Turquie, le recours à l’or en période de tensions sur la monnaie met en évidence son utilité comme source de liquidité en temps de crise.
Même doté d’un rôle défensif, l’or peut être vendu si un besoin urgent de liquidités se fait sentir. Lorsque les marchés traversent des périodes de fortes turbulences, investisseurs comme gestionnaires de réserves sont parfois tentés de privilégier l’or, précisément en raison de sa liquidité et de sa capacité à préserver sa valeur. De telles ventes sont susceptibles de peser sur les prix à court terme; cela ne remet toutefois pas en cause la thèse d’investissement à long terme.
Les perspectives: Atténuation des vents contraires, risques budgétaires persistants
Pour ce qui est des perspectives, le consensus des prévisions économiques anticipe un relâchement progressif des pressions macroéconomiques ayant pesé sur l’or. Le dollar américain devrait perdre de la valeur, tandis que les rendements nominaux des bons du Trésor américain devraient reculer. L'inflation devrait aussi décélérer, sous l'effet d'une politique monétaire plus stricte et d'une diminution graduelle des tensions énergétiques en lien avec le Moyen-Orient.
Nous croisons ces prévisions macroéconomiques de consensus avec notre propre scénario prudent relatif aux positions spéculatives sur les contrats à terme sur l’or: 150’000 contrats, en dessous de la moyenne à long terme d’environ 200’000. Dans ce contexte, notre modèle anticipe un prix de l’or atteignant 4789 dollars l’once d’ici le troisième trimestre 2027, soit aux alentours de 4800 dollars l’once.
Cependant, les inquiétudes budgétaires évoquées dans nos prévisions pour 2025 demeurent sans réponse. Un endettement public important, conjugué à des coûts de service de la dette en augmentation, renforce le risque de dominance budgétaire: autrement dit, lorsque les besoins de financement de l’Etat restreignent l’action de la politique monétaire et mettent en péril l’objectif de stabilité des prix. Si conserver des taux d'intérêt à un niveau suffisamment restrictif s'avère politiquement ou financièrement délicat, les banques centrales risquent de se voir contraintes d'assouplir leur politique avant que l'inflation ne soit véritablement sous contrôle.
Un tel scénario ne se traduirait pas forcément par une diminution des rendements obligataires à long terme. Les investisseurs pourraient réclamer une prime plus importante pour compenser l’inflation et la perte de crédibilité des politiques, même dans l’hypothèse où les banques centrales réduiraient leurs taux directeurs. L’or risque ainsi de retrouver un vent contraire bien identifié, en raison de la progression des rendements nominaux; dans le même temps, il pourrait bénéficier d’un regain de demande pour se prémunir contre la dépréciation monétaire et l’affaiblissement du pouvoir d’achat.
La dominance budgétaire représente davantage un risque pour la trajectoire consensuelle qu’une hypothèse prise en compte dans nos prévisions. Cela renforce néanmoins la pertinence stratégique de l’or. Son attrait pourrait s’accroître, que ce soit dans l’hypothèse d’un ajustement relativement ordonné, tel que le prévoit le consensus, ou dans un scénario plus chaotique marqué par une perte de confiance dans la rigueur budgétaire et monétaire.
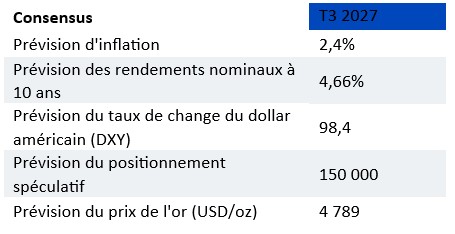
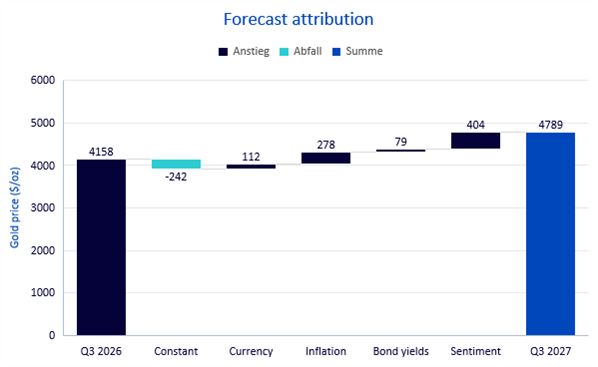
Source: WisdomTree. Enquête Bloomberg auprès des économistes professionnels. Octobre 2026. Les prévisions ne sauraient garantir les performances à venir; tout placement implique des risques ainsi que des incertitudes.
Analyse de sensibilité
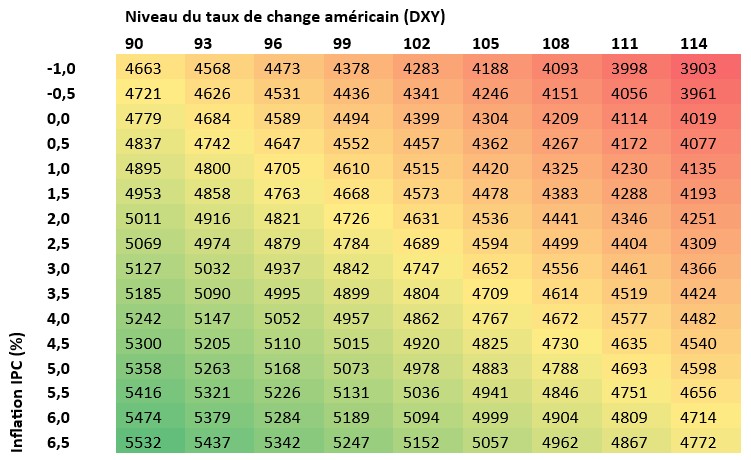
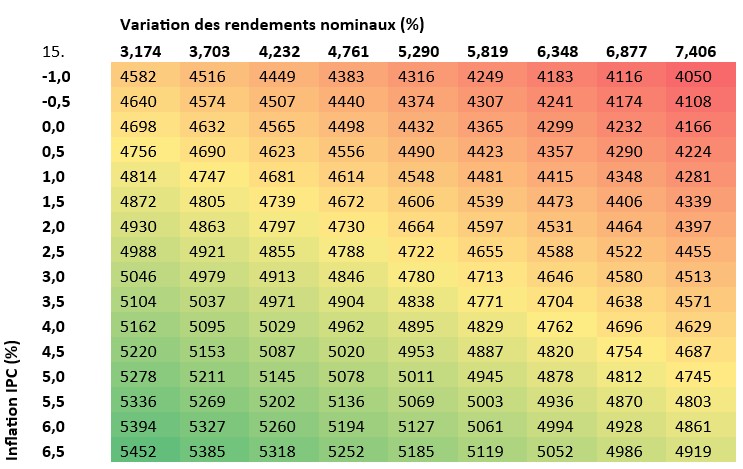
Dans la continuité de l’approche exposée dans nos précédentes perspectives, nous présentons ici une analyse de sensibilité fondée sur ces hypothèses. Dans un contexte macroéconomique marqué par une incertitude élevée, les lecteurs peuvent ainsi voir comment leurs propres prévisions en matière d’inflation, de rendements des bons du Trésor américain, de dollar ou de positionnement des investisseurs se reflètent dans les prix de l’or générés par le modèle.
Dans chaque tableau, deux paramètres varient, les autres hypothèses demeurant inchangées. A titre d’illustration, si le DXY chutait à 96, que les taux nominaux des bons du Trésor américains à 10 ans reculaient à 4,23%, l’inflation s’établissant à 2,4% et le positionnement spéculatif atteignant 150’000 contrats, notre modèle estimerait alors le cours de l’or aux alentours de 4921 dollars l’once.
Il s'agit d'estimations conditionnelles du modèle. Ils mettent en lumière l’impact propre à chaque paramètre, tout en laissant de côté l’ensemble des interactions potentielles entre conditions économiques, comportement des investisseurs et sources de demande extérieures à notre champ d’analyse.
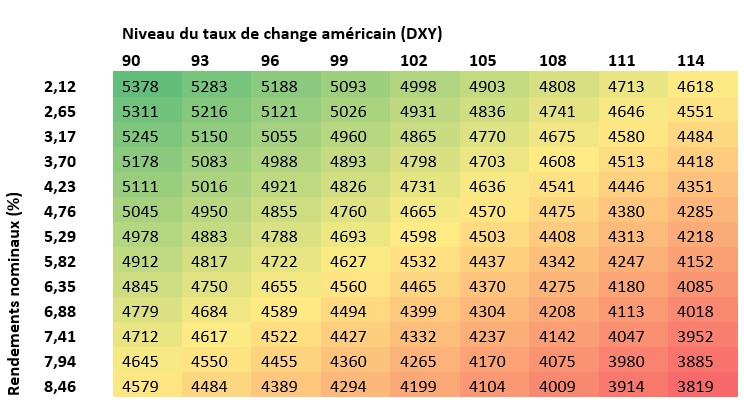
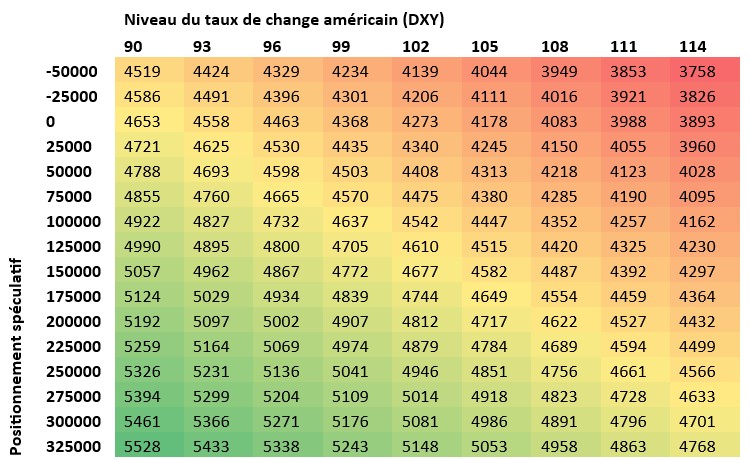
Source: WisdomTree. Les prévisions ne sauraient garantir les performances à venir; tout placement implique des risques ainsi que des incertitudes.
Conclusion
Le rebond précédemment observé sur l’or s’est largement atténué, ramenant les prix vers des niveaux plus conformes à ceux anticipés par notre cadre d’analyse traditionnel. Nous restons positifs quant aux perspectives jusqu’au troisième trimestre 2027. Des prévisions largement partagées tablent sur un dollar plus faible et des rendements américains en repli, autant de facteurs susceptibles de soutenir l'or; parallèlement, l'intérêt croissant des investisseurs institutionnels et des banques centrales contribue à élargir la base d'investissement du métal précieux.
Le risque majeur à court terme réside dans la possibilité que les rendements ainsi que le dollar demeurent élevés plus longtemps qu’anticipé. Néanmoins, les préoccupations récurrentes quant à la soutenabilité de la dette pourraient aussi soutenir la demande d’or, surtout si la confiance envers les actifs souverains venait à s’éroder. La nette contraction de la prime de modèle constatée précédemment place, selon nous, l’or dans une position plus favorable pour bénéficier de catalyseurs positifs, tout en préservant sa fonction de diversification au sein d’un contexte économique et politique incertain.