
Il n’est pas difficile de brosser un tableau sombre de l’Europe. Le mois d’octobre a été marqué par une nouvelle hausse des prix de l’énergie, l’inflation s’est encore éloignée de son objectif, les tensions politiques en France se sont intensifiées et les coûts d’emprunt de l’Etat ont atteint des niveaux jamais vus depuis de nombreuses années. Pourtant, ces événements masquent une réalité plus nuancée. L’économie européenne se montre étonnamment résiliente, les bénéfices des entreprises restent solides, les marchés financiers fonctionnent normalement et l’Europe dispose aujourd’hui de défenses nettement plus solides contre l’instabilité financière qu’au moment de la crise de la dette souveraine.
Il s’agit davantage d’un ajustement économique dans des circonstances difficiles que d’une crise imminente.
La croissance s’est révélée remarquablement résiliente
La preuve la plus évidente vient de l’économie elle-même. Malgré la hausse des coûts énergétiques, le resserrement des conditions financières et les incertitudes politiques, le PIB de la zone euro a progressé de 0,4% en glissement trimestriel au troisième trimestre. L’Allemagne a enregistré une croissance de 0,2% et l’Espagne de 0,6%, tandis que la France a connu une contraction limitée de -0,1%. Par ailleurs, le Royaume-Uni a affiché une croissance de 0,7% au troisième trimestre, après 0,5% au deuxième.
Les enquêtes de confiance auprès des entreprises confirment cette tendance générale. En octobre, l’indice PMI manufacturier de la zone euro s’est établi à 52,7 et l’indice PMI composite à 51,7, deux chiffres qui indiquent une expansion continue. L’Allemagne est restée largement au-dessus de 50 points (la frontière entre contraction et expansion) et l’Espagne s’est montrée particulièrement dynamique, avec un PMI composite de 56,2. La France a constitué l’exception notable, l’incertitude politique et les tensions sociales ayant lourdement pesé sur la confiance des entreprises.
Des signaux encourageants sont également venus du cœur industriel de l’Europe. Les commandes industrielles allemandes ont rebondi de 4,4% en septembre, avec notamment une hausse de 5,3% pour les biens d’équipement et une forte progression de 14,4% pour les biens de consommation. La production industrielle allemande a augmenté de 0,7%, tandis que la production espagnole a progressé de 0,8%.
De plus, les dépenses européennes en matière de défense ont augmenté de 16% l’année dernière et devraient continuer à afficher une croissance à deux chiffres au cours des trois prochaines années, selon Apollo. Par ailleurs, ces dépenses vont bien au-delà des armes, puisqu’elles ciblent la cybersécurité, les infrastructures, la sécurité énergétique et la relocalisation des chaînes d’approvisionnement critiques.
Il ne s’agit toutefois pas d’une économie en plein essor. Les consommateurs restent prudents et les ventes au détail de la zone euro ont reculé en septembre. Mais il ne s’agit pas non plus d’une économie sombrant dans une récession profonde. Depuis la pandémie, la baisse de la confiance des consommateurs s’est avérée être un indicateur relativement peu fiable des dépenses réelles des ménages, tandis que l’épargne accumulée et l’amélioration des revenus continuent d’apporter un certain soutien.
L'énergie reste le principal risque macroéconomique en Europe
La vulnérabilité de l'Europe face aux importations d'énergie a de nouveau été mise en évidence par le conflit dans le golfe Persique. Le Brent a atteint un pic à plus de 117 dollars américains le baril fin octobre, tandis que le prix du gaz naturel européen s'est rapproché de 104 euros/MWh.
Ces risques sont aggravés par des stocks de gaz naturel relativement faibles à l'approche de l'hiver – ils étaient remplis à environ 75% à la fin du mois dernier, contre un niveau saisonnier normal d’environ 90%, ce qui expose davantage la région aux aléas climatiques. Un hiver froid et sans vent pourrait donc exercer une nouvelle pression à la hausse sur les prix du gaz et de l’électricité.
Toutefois, les comparaisons avec la crise énergétique européenne de 2022 sont trompeuses. L’Europe a considérablement renforcé ses infrastructures d’importation de gaz naturel liquéfié (GNL), et le GNL a remplacé le gaz russe acheminé par gazoduc comme principale source marginale d’approvisionnement. La consommation européenne de gaz a quant à elle baissé d’environ 16% par rapport à sa moyenne de 2019-2021. Le problème réside désormais principalement dans le prix auquel l’Europe peut s’assurer des approvisionnements mondiaux en GNL, plutôt que dans l’existence ou non des infrastructures nécessaires à leur importation.
De plus, au cours des dernières décennies, la consommation de pétrole en Europe a considérablement diminué. Selon l’Energy Information Administration, l’Europe consommait 20,6 millions de barils par jour (mb/j) en 1992, un chiffre tombé à 10,5 mb/j l’année dernière. Au cours de la même période, la taille de l’économie a considérablement augmenté: le PIB agrégé des 27 Etats membres actuels de l’UE s’élevait à 5800 milliards d’euros en 1992 et avait atteint 18’800 milliards d’euros l’année dernière, soit une multiplication par 3,2. Cela a bien sûr considérablement réduit la vulnérabilité de l’Europe aux chocs liés aux prix du pétrole.
De plus, certains signes laissent entrevoir une amélioration de la situation géopolitique. La reprise des efforts diplomatiques a renforcé les espoirs d’une éventuelle réouverture du détroit d’Ormuz, contribuant ainsi à faire baisser le Brent de près de 19% par rapport à ses niveaux de fin octobre. Quant aux prix du gaz naturel, ils ont reculé par rapport à leurs récents sommets, clôturant à 92 euros/MWh jeudi dernier.
Pour l’Europe, cela pourrait avoir une importance considérable. Une baisse durable des prix du pétrole et du gaz permettrait à la fois de réduire l’inflation, d’augmenter le pouvoir d’achat des ménages, d’améliorer les termes de l’échange de l’Europe et d’alléger la pression sur la politique monétaire.
L’inflation est un problème, mais peu d’éléments indiquent une spirale salaires-prix
L’inflation globale de la zone euro a atteint 4,0% en glissement annuel en octobre, contre 3,8% en septembre. Toutefois, cette hausse était en grande partie liée à l’énergie. L’inflation sous-jacente est restée stable à 2,5%.
Cette distinction est importante. L’expérience des années 2022-2023 a montré qu’un choc externe sur les prix de l’énergie devient considérablement plus dangereux lorsqu’il se répercute sur les salaires et les prix sous-jacents. Jusqu’à présent, les signes de tels effets de second tour restent limités: l’indicateur global de suivi des salaires de la BCE annonce une croissance salariale de 2,3% en glissement annuel pour 2026.
Les anticipations d’inflation à long terme restent également relativement bien ancrées. Selon Bloomberg, les prévisionnistes professionnels tablent sur une inflation globale de 2% en 2028, tandis que les anticipations du marché sont elles aussi proches de l’objectif de 2,0% de la BCE: le swap d’inflation 5y5y (c’est-à-dire la moyenne d’inflation attendue sur cinq ans à compter de cinq ans) s’établit actuellement à 2,1%. De plus, l’inflation sous-jacente est restée récemment dans une fourchette relativement étroite: elle s’est établie en moyenne à 2,43% en glissement annuel depuis le début de la guerre contre l’Iran, contre 2,37% au cours des 12 mois précédents.
Cela laisse à la Banque centrale européenne une certaine marge de manœuvre pour faire preuve de patience. Son taux de dépôt est resté inchangé à 2,5% lors de sa réunion de fin octobre, ce qui reflète en partie le fait que la hausse des rendements obligataires à long terme et le resserrement des conditions de crédit freinent déjà la demande. Néanmoins, les opérateurs s’attendent toujours à près de trois hausses de taux de 25 points de base au cours des douze prochains mois, même si cette prévision pourrait s’avérer trop pessimiste: l’Europe n’est pas confrontée à une inflation tenace qui nécessiterait nécessairement un resserrement monétaire agressif.
La France pose un problème grave, mais pas nécessairement européen
La France a, à juste titre, fait la une des journaux ces dernières semaines. La fragmentation politique, les troubles sociaux et la détérioration de la trajectoire budgétaire ont poussé les rendements des obligations d’Etat françaises à 10 ans au-dessus de 5% au cours du mois d’octobre, tandis que l’écart par rapport aux obligations d’Etat allemandes équivalentes a atteint 174 points de base (pb), un niveau qui n’avait plus été observé depuis la crise de la dette souveraine dans la zone euro.
Ces préoccupations ne doivent pas être minimisées. La France a en définitive besoin d’une stratégie crédible pour stabiliser ses finances publiques, notamment ses généreuses prestations de retraite: la France a consacré 14,1% de son PIB aux retraités l’année dernière, contre une moyenne de 8,1% au sein de l’OCDE.
Mais la situation difficile de la France diffère sensiblement des crises qui ont menacé la survie de l’euro il y a plus d’une décennie. Les difficultés de la France sont principalement d’ordre interne plutôt qu’externe. La balance courante du pays n’a pas connu de détérioration marquée et son secteur privé dispose d’une épargne substantielle. De plus, le coût du service de son énorme dette reste pour l’instant gérable: les paiements d’intérêts représentent environ 4,2% des recettes publiques, contre 14,0% aux Etats-Unis.
Aucun effet de contagion significatif ne s’est non plus manifesté. Les écarts de rendement entre les obligations d’Etat italiennes et les Bunds allemands à dix ans s’élèvent actuellement à 104pb, et ceux des obligations grecques à seulement 88pb, tous deux bien en deçà de leurs moyennes respectives de 156pb et 221pb observées au cours de la dernière décennie. De plus, la France a conservé sa notation souveraine «investment grade» fin octobre; depuis lors, l’écart entre les obligations d’Etat françaises et allemandes s’est quelque peu tassé pour s’établir à environ 152pb, malgré la persistance de désaccords politiques sur le budget.
Plus important encore, l’architecture institutionnelle de l’Europe a considérablement évolué depuis 2011-2012. L’instrument de protection de la transmission de la Banque centrale européenne lui donne les moyens de contrer une fragmentation désordonnée du marché souverain, tandis que le Mécanisme européen de stabilité offre un filet de sécurité supplémentaire sous certaines conditions. La capitalisation et la liquidité du secteur bancaire sont également nettement plus solides.
Les conditions actuelles du marché français ne semblent pas justifier une intervention de l’UE ou de la BCE à l’heure actuelle. Néanmoins, les autorités disposent d’une gamme d’instruments nettement plus large que lors de la précédente crise de la zone euro, au cas où le fonctionnement du marché venait à se détériorer véritablement.
Il s’agit là d’une distinction cruciale. Les institutions européennes n’ont pas besoin de protéger les gouvernements individuels des conséquences d’une mauvaise politique budgétaire. Elles disposent toutefois de moyens d’action considérablement plus importants pour empêcher qu’un problème budgétaire national ne déstabilise inutilement l’ensemble de l’union monétaire.
Les marchés actions envoient un message moins pessimiste
Les marchés boursiers européens constituent sans doute le contrepoint le plus intéressant à la morosité ambiante. Lors de la forte vague de ventes mondiale provoquée par le secteur technologique en octobre, le Nasdaq 100 a reculé de 6,7%, tandis que le STOXX Europe 600 a réalisé une progression de 1,9%. Et l’Europe a continué à surperformer en novembre, lors de la correction qui a suivi les élections de mi-mandat aux Etats-Unis, enregistrant une hausse de 2,6% depuis le début du mois contre une baisse de 0,3% pour le Nasdaq 100.
L’une des raisons est simple. L’Europe est bien moins exposée au secteur des infrastructures d’intelligence artificielle, de plus en plus gourmand en capitaux, qui a dominé les marchés américains. Les inquiétudes quant à la capacité de ces programmes d’investissement colossaux à générer des rendements suffisants ont donc beaucoup moins affecté les indices européens.
Plus fondamentalement, les performances des entreprises se sont révélées remarquablement solides. Vendredi dernier, environ 77% des sociétés de l’indice STOXX Europe 600 avaient publié leurs résultats du troisième trimestre. La croissance globale des bénéfices s’établissait à 29,4% en glissement annuel, contre 27,4% pour le S&P 500, avec une croissance positive des bénéfices dans dix des onze principaux secteurs européens.
Et les analystes envisagent des perspectives favorables: les entreprises du STOXX 600 devraient enregistrer une croissance de leurs bénéfices de 17,0% au cours des douze prochains mois (voir le graphique ci-dessous). Il est vrai que les prévisions pour le S&P 500 sont nettement plus élevées, à 27,1%, mais cela s’explique en grande partie par la croissance de 69,5% des bénéfices dans le secteur technologique, qui représente 39,7% de l’indice – ailleurs, la croissance est bien moins spectaculaire.
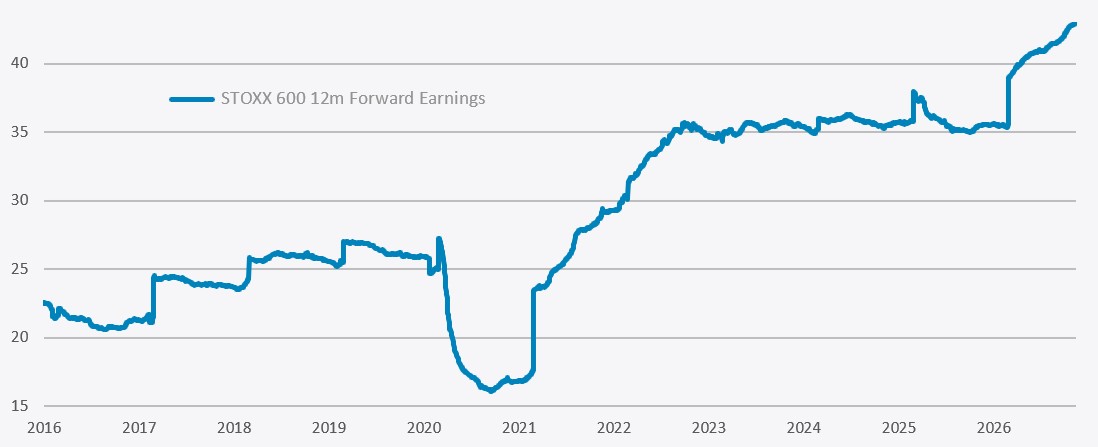
Les valorisations offrent une marge de sécurité supplémentaire. A la fin de la semaine dernière, les actions européennes se négociaient à environ 16,9 fois les bénéfices réalisés, contre 23,2 fois aux Etats-Unis. Néanmoins, les investisseurs sont loin d’être convaincus: depuis le début de l’année, les fonds d’actions européens ont enregistré 20,3 milliards de dollars de sorties de capitaux, contre 618,5 milliards de dollars d’entrées aux Etats-Unis. Malgré la combinaison extraordinaire de chocs politiques, inflationnistes et géopolitiques, ainsi que l’apathie des investisseurs, les actions européennes n’ont pas déçu pour autant: au cours des deux dernières années, le STOXX 600 a enregistré un rendement total net de 39,2%, contre 23,5% pour le S&P 500 en euros.
L’Europe plie, mais ne rompt pas
Rien de tout cela ne justifie la complaisance. La France a besoin d’une réforme budgétaire. La sécurité énergétique européenne reste vulnérable à un hiver rigoureux ou à de nouvelles perturbations au Moyen-Orient. L’inflation reste supérieure à l’objectif et l’impact de la hausse des coûts d’emprunt ne s’est pas encore pleinement répercuté sur l’économie.
Mais une analyse objective des données ne corrobore guère l’idée que l’Europe se dirige inexorablement vers une crise économique ou financière.
L’économie de la zone euro continue de croître. Les enquêtes de conjoncture indiquent toujours une expansion. Les bénéfices des entreprises progressent fortement. Les banques sont mieux capitalisées. Les mécanismes institutionnels destinés à endiguer la fragmentation financière sont nettement plus solides. Les actions européennes ont également étonnamment bien résisté à la récente volatilité mondiale.
Et surtout, certains de ces vents contraires sont potentiellement réversibles. Un apaisement des tensions géopolitiques et une baisse des prix de l’énergie amélioreraient le pouvoir d’achat des ménages, réduiraient les pressions inflationnistes et offriraient aux décideurs politiques une flexibilité considérablement accrue. Et, même en France, la favorite de l’élection présidentielle de l’année prochaine, Marine Le Pen, a promis des coupes budgétaires drastiques pour éviter une aggravation de la crise de la dette.
Les difficultés de l’Europe sont donc bien réelles, mais il convient de les replacer dans leur contexte. La région traverse une période d’ajustement difficile face à la hausse des coûts énergétiques, à la hausse des taux d’intérêt et à une plus grande incertitude politique. Pourtant, elle a jusqu’à présent absorbé ces chocs avec une résilience bien supérieure à ce que le discours dominant laisse entendre.