Points clés
- La victoire inattendue de Lula aux élections a déjoué les pronostics, y compris ceux des sondages et des marchés
- Les marchés financiers tablaient sur une victoire de Bolsonaro. Le résultat des urnes a engendré une forte volatilité des actions, du real brésilien et des anticipations de taux d'intérêt
- Un Congrès brésilien plus conservateur, élu début octobre, devrait limiter les changements majeurs de politique et restreindre la marge de manœuvre de Lula en matière de fiscalité et de réglementation
- Après leur repli initial, nous pensons que les marchés chercheront des indications plus concrètes sur les orientations de Lula pour son quatrième mandat.
La victoire de Luiz Inácio Lula da Silva au second tour de l'élection présidentielle brésilienne a autant surpris les investisseurs que les instituts de sondage. Après le premier tour et le renforcement de la représentation conservatrice au Congrès, les marchés s’étaient positionnés pour une victoire de Flávio Bolsonaro. Au lieu de quoi, Lula, 81 ans, a obtenu un quatrième mandat présidentiel historique, incitant les marchés à revoir leurs attentes en matière budgétaire et monétaire pour la principale économie d'Amérique latine.
La correction des actifs brésiliens qui a suivi la réélection de Lula indique que de nombreux investisseurs avaient anticipé un changement de président. Cependant, les perspectives de l’économie brésilienne sont plus stables que ne le suggèrent les fluctuations des actifs brésiliens, même si une certaine volatilité de marché est compréhensible au vu de l'histoire politique complexe du pays.
Malgré le retour spectaculaire de Lula sur la scène politique, la composition du Congrès brésilien compte au moins autant que le résultat de l'élection présidentielle. Le 5 octobre, lors des élections législatives qui se sont tenues parallèlement au premier tour de l'élection présidentielle, les partis conservateurs ont renforcé leur présence dans les deux chambres du Congrès, le Parti libéral de Bolsonaro obtenant le plus grand nombre de sièges jamais détenu par un parti unique depuis l’adoption de la Constitution de 1988, en particulier au Sénat. Son influence accrue, conjuguée à celle d'autres représentants conservateurs, compliquera les relations de Lula avec le Parlement.
Les promesses politiques coûteuses de la campagne électorale de Lula dépendent de l'approbation du Congrès. La composition plus conservatrice de ce dernier est susceptible de limiter l’expansion budgétaire et de dicter une approche pragmatique en matière de politique économique. Les voix progressistes à l'origine de la victoire de Lula pourraient gagner en influence, mais les réalités parlementaires empêcheront tout changement radical du cadre politique existant. Les marchés réévalueront les fondamentaux économiques du Brésil sur le moyen terme, sachant que Lula acceptera vraisemblablement certaines contraintes et devra faire avancer son programme dans un Parlement que son parti et ses alliés ne sont jamais parvenus à dominer.
Crédibilité budgétaire
Pour l'heure, nous tablons sur un léger ralentissement de l’économie brésilienne, les effets différés des taux d'intérêt réels élevés de la Banque centrale du Brésil (BCB) l’emportant sur les mesures de soutien ciblées que Lula a fait adopter par le Congrès sortant. Nous projetons une croissance du produit intérieur brut (PIB) réel de 1,8% en 2026, s’abaissant à 1,6% l'année suivante. La fragilité du real brésilien au lendemain des élections pourrait entraîner une trajectoire légèrement plus élevée de l'inflation globale, qui subit déjà les effets de la hausse des prix de l’énergie. Une flambée de l'inflation reste toutefois peu probable si la BCB parvient à stabiliser le real et à ancrer les anticipations d'inflation du secteur privé grâce à une politique monétaire relativement restrictive.
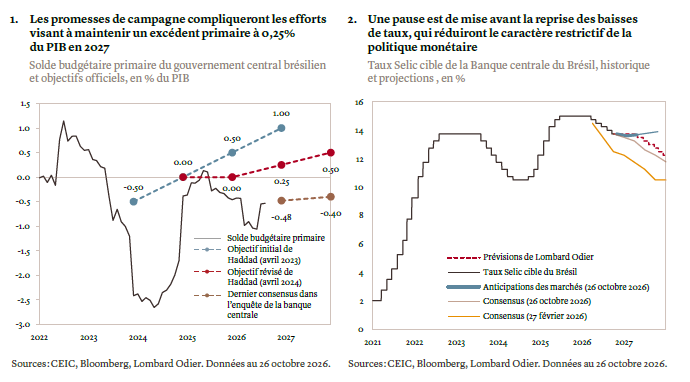
La crédibilité budgétaire sera probablement le thème central du quatrième mandat de Lula. Durant la campagne électorale, ses engagements populistes ont été estimés à environ 0,3% à 0,5% du PIB. Bien que modestes prises isolément, ces promesses interviennent alors que le Brésil peine à atteindre les faibles objectifs d'excédent primaire fixés par Fernando Haddad, l’ancien ministre des Finances de Lula (voir graphique 1 ci-dessous). Il est encore trop tôt pour prédire les priorités de dépenses de Lula en 2027, mais le cadre budgétaire actuel s'annonce difficile à maintenir, compte tenu de la volatilité qu’il pourrait engendrer sur les marchés des capitaux. Le financement de nouvelles dépenses par une hausse des impôts constituerait également un défi, en raison de la complexité du système fiscal brésilien, tandis que des coupes budgétaires dans d’autres domaines s’avéreraient politiquement délicates. Les marchés suivront de près les personnes que Lula choisira en décembre pour piloter ces enjeux politiques. Ce sera pour le président réélu la première opportunité majeure de rassurer les investisseurs.
Sur le plan monétaire, les investisseurs réévalueront leurs anticipations de baisse rapide des taux d'intérêt. L'optimisme quant à un nouvel assouplissement reflétait en partie les attentes d'une victoire de Bolsonaro et l’espoir d'une accélération des réformes budgétaires. Les données économiques récentes laissent penser que les effets du resserrement monétaire se déploient progressivement dans l’économie, avec un certain ralentissement de l'activité et de la consommation. Les responsables de la banque centrale continuent de qualifier leur politique de restrictive, laissant entendre qu'un nouvel assouplissement est possible. Pour autant, les autorités monétaires attendront probablement d’y voir plus clair sur la politique budgétaire avant de reprendre le cycle de baisse des taux. De notre point de vue, la BCB devrait conserver une certaine prudence et maintenir ses taux directeurs inchangés au cours des six prochains mois, le temps que la nouvelle administration précise ses priorités budgétaires. Notre scénario de base table donc sur un assouplissement progressif de la politique monétaire, à partir du taux directeur actuel de 13,75% jusqu'à mi-2027, avant de ramener ce taux à environ 12,25% d’ici fin 2027. Cela dit, les risques penchent vers un nombre de baisses de taux moindre si les inquiétudes budgétaires devaient s’intensifier (voir graphique 2 ci-dessous).
L'élection a aussi des répercussions internationales. Les relations entre les administrations Lula et Trump se sont révélées complexes et de nouveaux différends commerciaux pourraient ressurgir. Bolsonaro avait fait campagne en promettant de resserrer les liens avec la Maison Blanche, de soutenir les initiatives de friend-shoring et de diversifier les sources d’approvisionnement en terres rares stratégiques, un marché dominé par la Chine. La Chine demeure de loin le premier partenaire commercial du Brésil, représentant 29% de la valeur totale des exportations en 2025. Cela signifie que le pays exporte près de trois fois plus vers la Chine que vers les Etats-Unis, faisant de la demande chinoise pour les produits brésiliens une source essentielle de revenus. La victoire de Lula signifie que des relations cordiales avec la Chine seront maintenues.
Implications pour l'investissement
Pour les investisseurs, la conséquence immédiate sera une volatilité persistante. Le résultat des élections oblige les marchés à revoir leurs anticipations concernant les politiques budgétaire et monétaire, ainsi que les réformes. Le Brésil fait face à des vents contraires économiques, notamment une faible croissance de la productivité, des lacunes en matière d'infrastructures, un système fiscal complexe et de bas taux d'investissement à long terme. Toutefois, le pays demeure encadré et soutenu par le même dispositif institutionnel qu’avant les élections: une banque centrale indépendante, des règles budgétaires et un Congrès fragmenté. Ensemble, ces facteurs devraient limiter la marge de manœuvre pour un changement radical de politique, dans un sens comme dans l'autre.
Nous considérons la forte correction boursière post-électorale, qui a effacé tous les gains enregistrés par le Brésil depuis début juillet, comme excessive compte tenu de la probabilité d'une continuité politique globale, et nous conservons notre préférence pour les actions brésiliennes. A notre avis, les incertitudes liées aux élections étaient déjà intégrées dans les cours, de même que les valorisations attrayantes, les rendements intéressants du dividende et les conditions cycliques favorables à la croissance des bénéfices. La récente correction a ramené les valorisations à des niveaux intéressants et nous anticipons une reprise dans les semaines à venir, à mesure que l'incertitude politique s'atténuera.
Sur un marché boursier mondial fortement exposé à l'intelligence artificielle, les actions brésiliennes présentent également des avantages en matière de diversification (voir graphique 3 ci-dessous). Les moteurs des bénéfices du Brésil sont largement liés à l'économie nationale et aux matières premières, offrant une source de revenus relativement indépendante du cycle d'investissement dans l'IA. De plus, l'abondance des ressources naturelles du pays contraste avec les contraintes énergétiques et infrastructurelles auxquelles sont confrontés certains pays développés. Non seulement cette situation renforce les avantages concurrentiels du Brésil, mais elle pourrait aussi accroître son importance stratégique dans une économie mondiale de plus en plus fragmentée et marquée par la rareté des ressources.
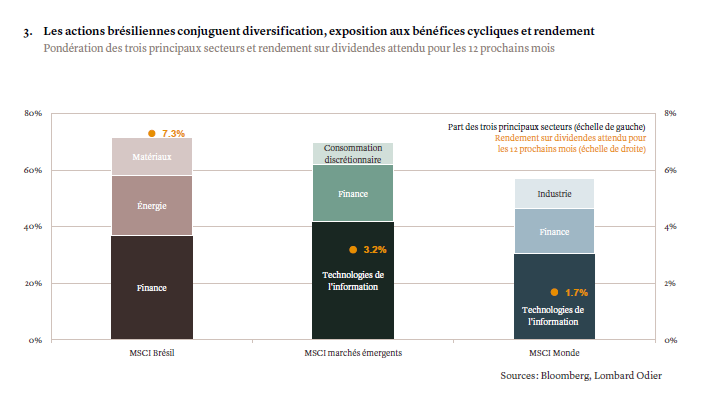
Depuis la fin du second mandat de Lula en 2011, la composition des indices émergents n’a cessé d'évoluer au gré des performances du secteur technologique en Corée du Sud et à Taïwan. Ces deux marchés représentent désormais la moitié de la capitalisation boursière de l'indice MSCI EM. La part du Brésil dans cet indice a ainsi chuté de 15% il y a 15 ans à 5% aujourd'hui. Le secteur émergent des technologies de l'information reste l'un de nos secteurs préférés parmi les actions, au même titre que Taïwan et la Corée, grâce à la poursuite du cycle d'investissement dans l’IA.
Sur les marchés obligataires, l'accent mis sur la crédibilité budgétaire expose les rendements des obligations locales brésiliennes à une forte hausse, malgré des taux d'intérêt réels déjà élevés. Les échéances les plus longues pourraient faire face à des pressions si les inquiétudes concernant la viabilité de la dette conduisent les investisseurs à exiger une prime plus élevée. Toute faiblesse de la monnaie pourrait également limiter les baisses de taux d'intérêt attendues par les marchés. Une hausse initiale d'environ 150 points de base (pb) est plausible, les rendements à 5 ans pouvant potentiellement atteindre 15% d'ici fin 2026. La dette souveraine libellée en dollars est également vulnérable à un élargissement des écarts de rendement d'environ 50 à 60 pb comparativement aux bons du Trésor américain, rapprochant ainsi sa valorisation de celle des obligations souveraines notées un cran en dessous. Une hausse des coûts de financement sur le marché intérieur alourdirait la charge de la dette et pourrait renforcer les anticipations d’émissions sur les marchés internationaux. La stabilisation dépendra de la crédibilité des engagements budgétaires du gouvernement.
Le real brésilien devrait se rapprocher de 5,50 pour un dollar américain au cours des prochains mois, reflétant les incertitudes liées à la politique budgétaire. A plus long terme, la devise devrait évoluer dans une fourchette autour de 5,20. Sa valorisation paraît juste, même en tenant compte de l’alourdissement de la dette brésilienne. Le haut niveau des prix des matières premières et des taux d’intérêt réels historiquement élevés devraient servir d'amortisseurs. La nomination d’un ministre des Finances, probablement en décembre, pourrait également constituer un catalyseur pour la devise.