Alors que l’intelligence artificielle accentue les divergences de performance entre les valeurs et les secteurs boursiers, les corrélations négatives se multiplient. Un phénomène également observable en Europe, qui pourrait offrir aux investisseurs de nouvelles opportunités de diversification et d’optimisation du couple rendement-risque.
L’IA accentue les divergences sur les marchés
En cette fin d’année, un graphique a marqué les esprits des praticiens des marchés financiers. Il montre que la proportion de composants du S&P 500 ayant un bêta négatif par rapport à l’indice n’a jamais été aussi élevée.
Le pourcentage des composants du S&P 500 avec un bêta négatif par rapport à l’indice
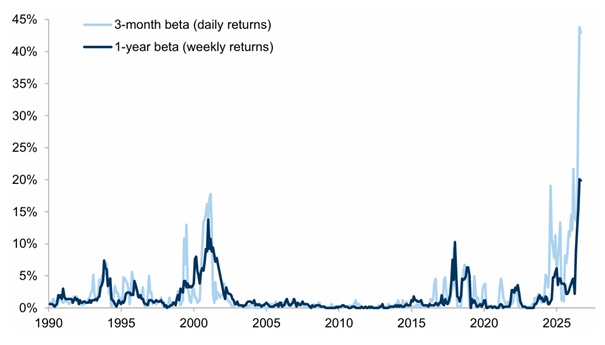
Source: Goldman Sachs, données arrêtées au 17/09/2026.
C’est l’une des caractéristiques de ce marché singulier, dominé par la thématique de l’intelligence artificielle. Celle-ci profite fortement à un petit nombre de grandes entreprises, tandis que beaucoup d’autres stagnent, voire enregistrent de fortes baisses (rappelez-vous la SaaSpocalypse de début d’année) avant que le contexte ne se retourne totalement et entraîne de violentes inversions de tendance.
Si les investisseurs américains peuvent difficilement faire abstraction de ce débat compte tenu du poids de cette thématique dans les grands indices aux Etats-Unis, observe-t-on le même type de phénomène sur la cote européenne et quels enseignements pouvons-nous et devons-nous en tirer?
L’Europe, moins exposée à l’IA, mais pas épargnée par ses effets
Un constat sans appel pour commencer: l’Europe boursière est probablement le grand marché actions le moins exposé directement à cette thématique car, outre le marché américain, les grandes bourses asiatiques comme le Japon, la Corée ou la Chine possèdent toutes des champions incontestables de l’intelligence artificielle.
En effet, le leader néerlandais ASML est probablement l’arbre qui cache la forêt; la Bourse européenne abrite quelques sociétés dans l’industrie des semi-conducteurs (ASMI, Infineon…) et des acteurs dans la chaîne de l’électrification (Prysmian, Schneider Electric) mais le poids total des entreprises directement ou indirectement exposées reste très loin des standards des autres grands marchés boursiers. Ainsi, parmi les vingt plus fortes pondérations du STOXX Europe 600, outre ASML, on ne retrouve que Siemens et Schneider Electric comme valeurs indirectement exposées au thème de l’IA. Le poids cumulé de ces trois sociétés est peu ou prou équivalent à celui de Roche, Novartis et AstraZeneca qui figurent toutes trois dans le top 10 de l’indice.
Des trajectoires boursières de plus en plus divergentes
Cette plus faible représentation n’empêche cependant pas la thématique de l’intelligence artificielle de connaître le même type de comportement que sur les autres grands marchés boursiers. Les paniers de valeurs liés à ce thème ont ainsi connu des progressions spectaculaires au deuxième trimestre 2026 avant de connaître un second semestre plus chahuté.
Cela signifie que la décorrélation, voire la corrélation inverse, entre les différents secteurs et les sociétés cotées observée aux Etats-Unis est également présente sur les marchés européens.
Le cas des éditeurs de logiciels a été abondamment commenté cette année, l’IA étant supposée conduire à leur mort «inéluctable»; c’était en tout cas l’hypothèse de base des investisseurs en février dernier … nuancée depuis. A ce titre, l’évolution de la corrélation entre SAP et ASML ces derniers mois est particulièrement parlante.
Corrélation 90 jours SAP vs ASML
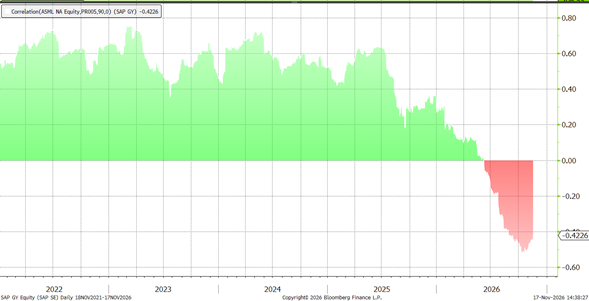
Source: Bloomberg, données arrêtées au 17/11/2026.
Quand les secteurs évoluent à contre-courant
Mais ce phénomène se retrouve également au niveau sectoriel. En effet, les évolutions de performance entre les différents secteurs sont de moins en moins homogènes et certains varient même en sens inverse les uns des autres. C’est notamment le cas lorsque l’on regarde l’évolution du secteur de la technologie dans la zone euro par rapport à la santé ou à l’agroalimentaire.
Corrélation 12 semaines entre l’Eurostoxx Technologie et Agroalimentaire
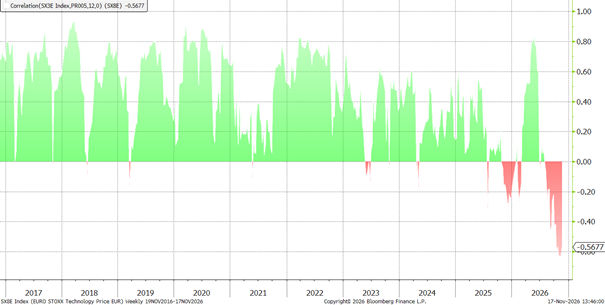
Source: Bloomberg, données arrêtées au 17/11/2026.
La corrélation négative, un atout pour la diversification
Outre le caractère inédit de ce phénomène par son ampleur depuis l’éclatement de la bulle TMT au début des années 2000, cette corrélation négative devrait être perçue positivement par les gérants actions et les allocataires d’actifs. En effet, le principe de diversification de portefeuille est basé sur la relative décorrélation entre actifs. En combinant des actifs présentant une corrélation faible entre eux, vous aboutissez à un meilleur couple rendement-risque qu’en sélectionnant l’un de ces actifs individuellement. Et en cas de corrélation négative, cet avantage est encore plus significatif.
Les investisseurs européens ont donc le luxe de ne pas avoir à construire un portefeuille monothématique: 100% IA s’ils pensent que c’est le plus grand thème d’investissement des 10 prochaines années ou 0% IA s’ils pensent qu’il s’agit d’une bulle. La corrélation négative observée entre ces segments peut leur permettre, en associant IA et santé ou IA et agroalimentaire, de bénéficier du potentiel de rendement de ces deux types d’actions tout en contribuant à limiter la volatilité globale du portefeuille.